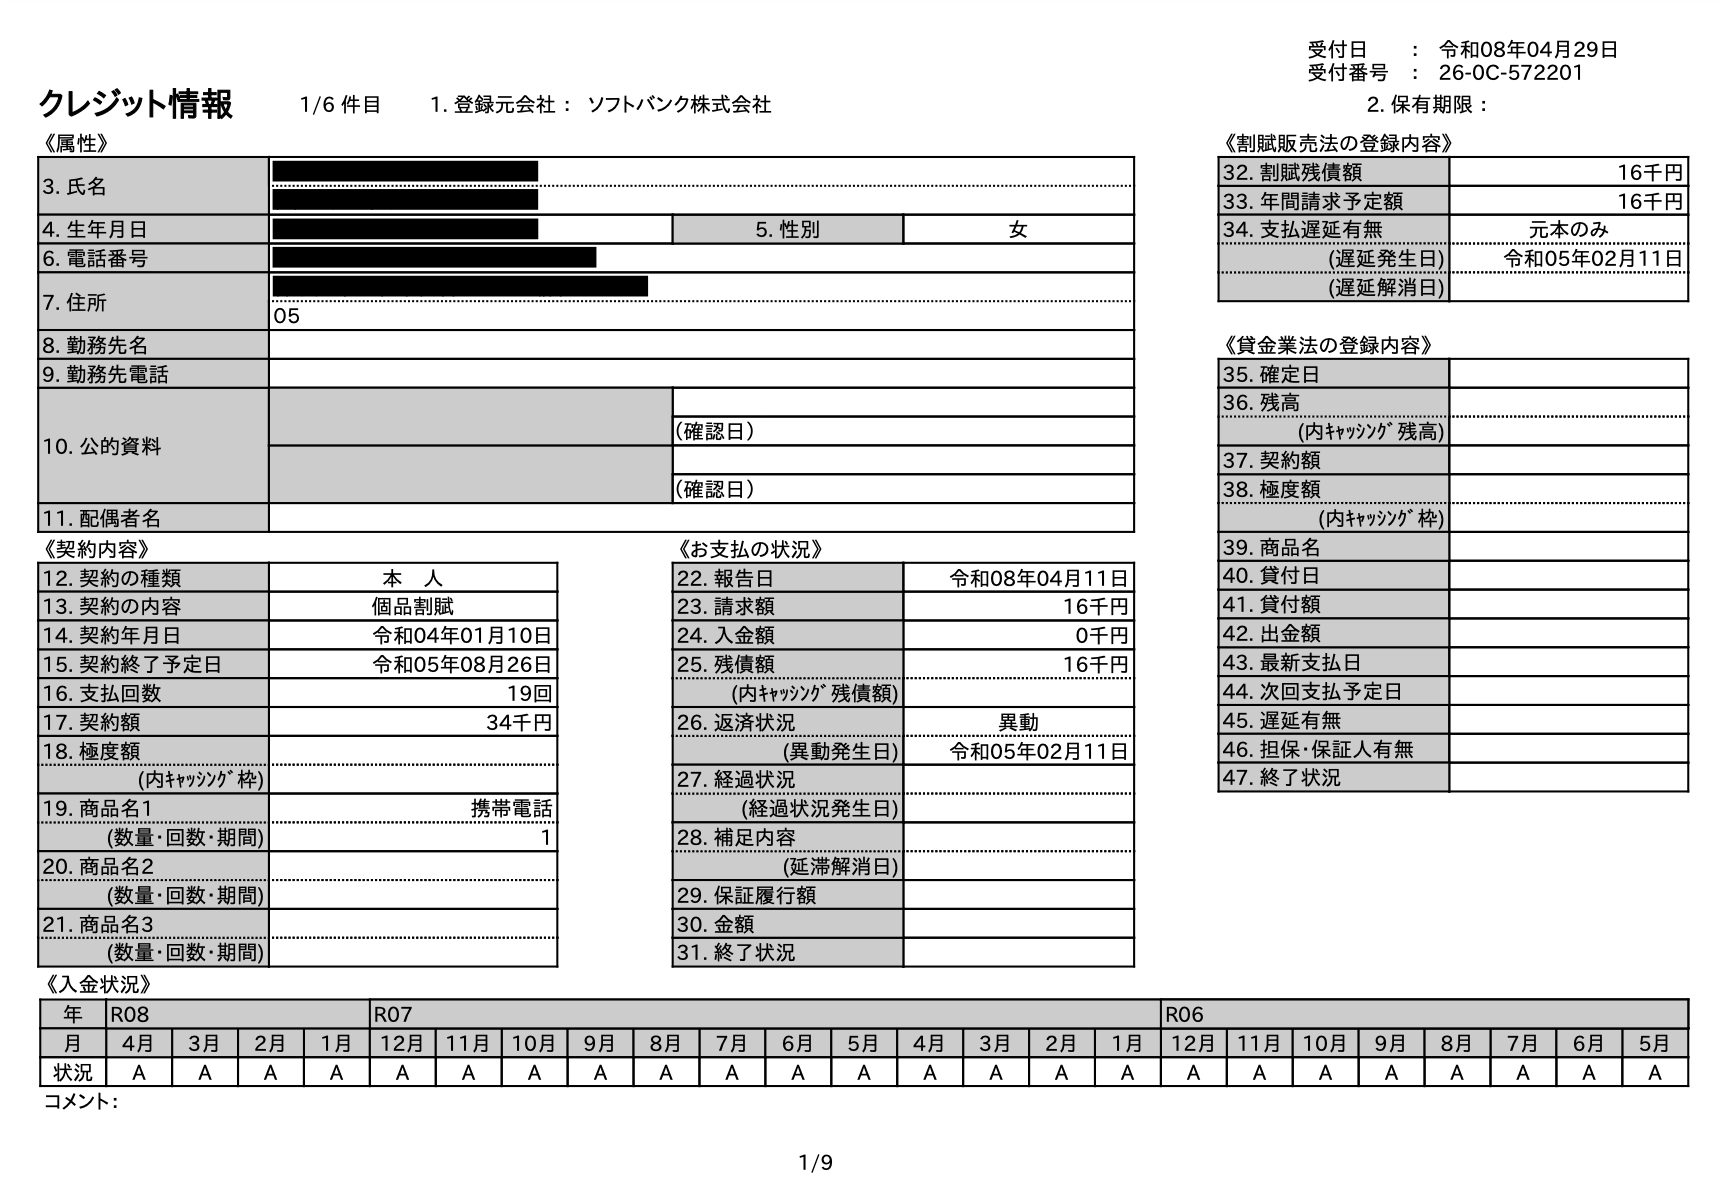
一度登録されてしまった事故情報は、一体何年間残り続けるのでしょうか。ネット上では「完済すればすぐ消える」「3年でリセットされる」といった不確かな情報が飛び交っていますが、法的な保持期間は極めて厳格に定められています。
ブラックリスト何年で消えるかという疑問の答えは、「事由」と「起算日」によって異なります。信用情報の回復期間を以下の表にまとめました。
極めて重要な事実として、自己破産任意整理掲載期間や延滞情報は、「放置しているだけで自然に消える」ことはありません。未払い残高がある限り、契約は「延滞中」として永遠に更新され続けます。時計の針が動き出すのは、あくまで「借金を全額返済(完済)した日」からです。
信用情報回復の経緯を辿ると、期間満了とともに事故情報は自動的に抹消されます。しかし、情報が真っ白になった状態(いわゆる「スーパーホワイト」)の30代〜40代は、過去に事故を起こしたのではないかと疑われ、クレカの新規発行が難航することも珍しくありません。回復後は、審査難易度が比較的柔軟なデポジット型クレジットカードや、少額のショッピング枠で期日通りの利用実績(クレヒス)をコツコツ積み重ねることが、再スタートの最短ルートとなります。

