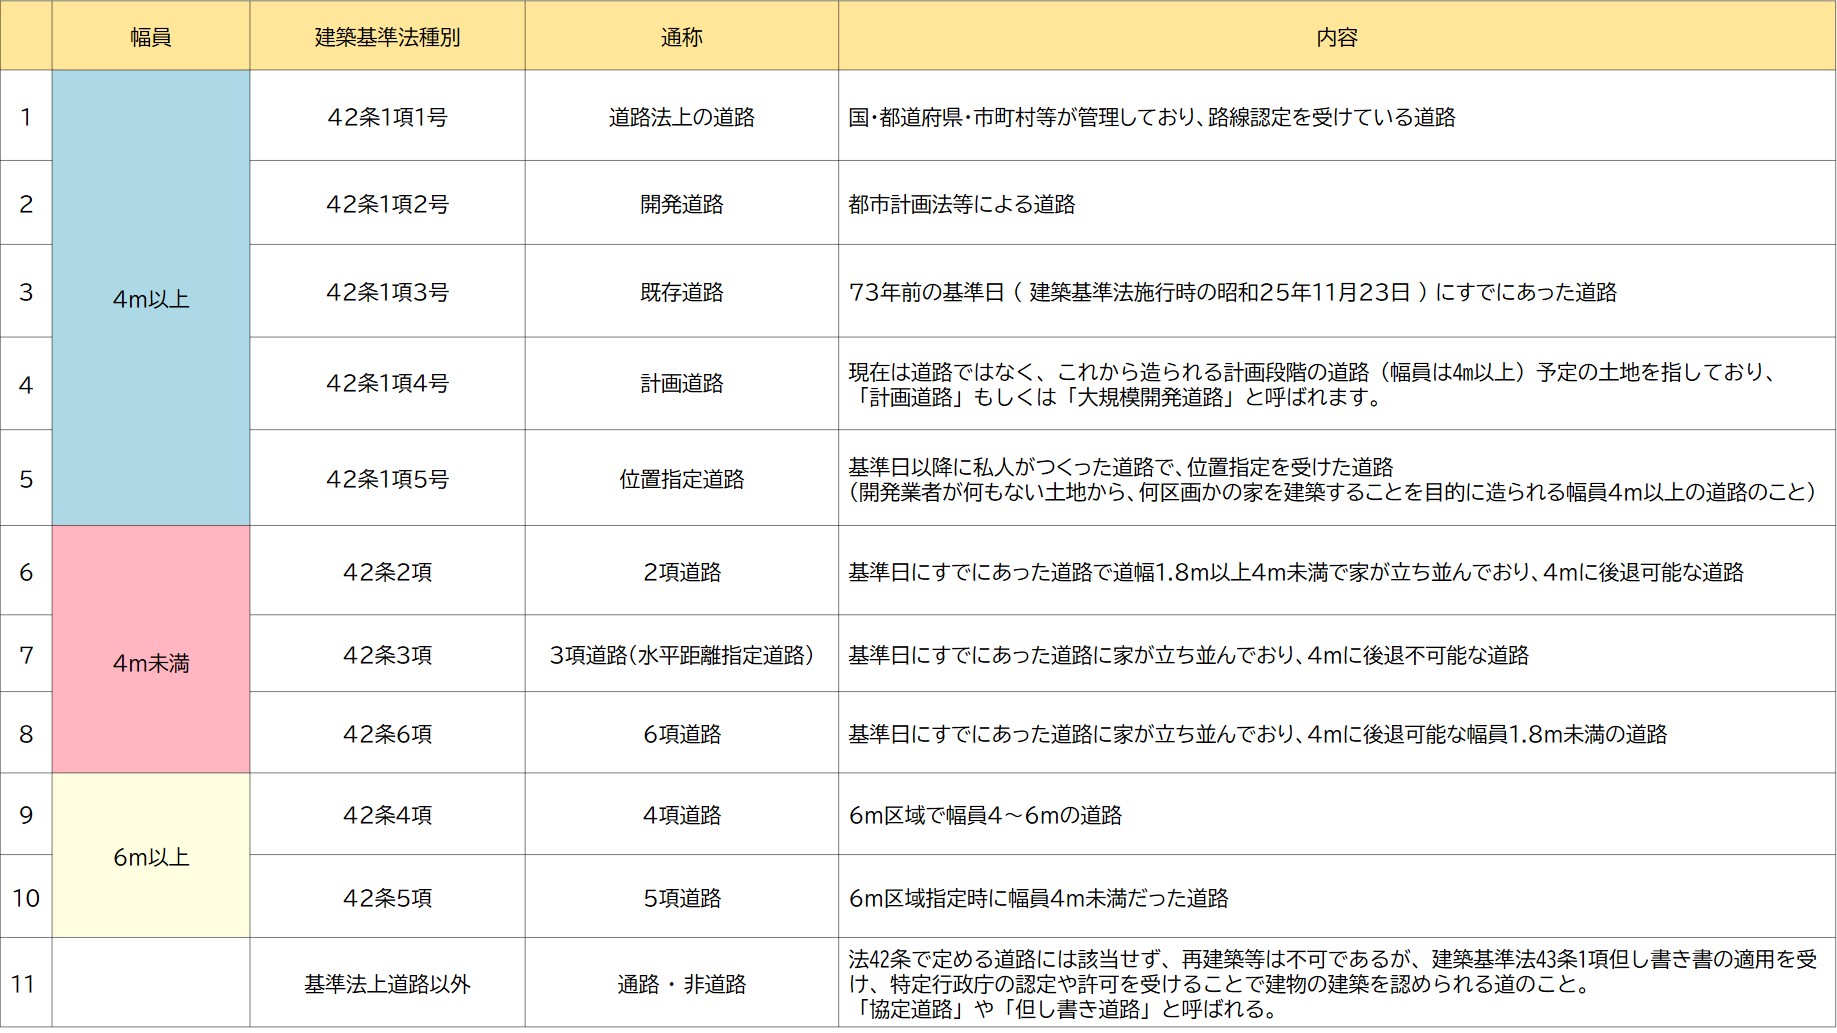
インターネット上の不動産解説記事やSNS上では、「42条1項2号道路に面していれば公道同然なので安全」「道路幅が広いから何を買っても問題ない」といった浅薄なアドバイスが散見されます。しかし、現代の法制度下においてこれらを鵜呑みにするのは極めて危険です。
第1の誤解は、「開発道路なら固定資産税は一切かからない」という思い込みです。私道であっても公共の用に供されている(不特定多数が通り抜けできる)場合は非課税申告が認められるケースが多いものの、袋小路状の区画道路で住民しか利用しない場合、自治体によっては私道部分にも固定資産税・都市計画税が課税され続ける事例が存在します。
第2の誤解は、「古い開発道路でも図面通りに現況が存在している」という過信です。昭和40年代から50年代にかけての乱開発期に造られた2号道路の中には、開発許可図面上の幅員は6メートルと記載されていながら、長年の間に隣接住民が花壇やブロック塀を少しずつせり出させ、現況幅員が4メートル未満に狭まっている悪質なケースが実在します。この場合、特定行政庁から道路後退(セットバック)を指導されたり、境界確認が結了するまで建築確認が保留されたりするリスクを孕んでいます。
さらに注目すべきは、2026年最新 法改正動向です。近年相次いで施行されている所有者不明土地関連の法改正(民法・不動産登記法等の改正に伴う共有物使用ルールの見直しや所在等不明共有者の持分取得制度など)により、私道の管理や掘削に関する承諾要件は法的に一定の緩和が図られました。しかしながら、裁判所を通じた手続きには依然として半年から1年以上の期間と数十万単位の費用がかかるため、実務上の即効薬とはなっていません。
購入検討者は、必ず契約前に役所の建築指導課で道路台帳 閲覧確認を行い、当該道路の指定番号、公告年月日、そして土木管理課で「市道(公道)認定が完了しているか否か」の物理的証拠を突き止める必要があります。
宅地建物取引業者が交付する重要事項説明書 記載例においても、以下のような文言が明確に記載されているかを一字一句チェックしなければなりません。
「本物件の前面道路は建築基準法第42条第1項第2号に規定する道路(開発道路)であり、現在〇〇市へ寄付申請中(または私道として所有者〇名による共有名義)です。将来の維持修繕および埋設管工事に際しては、私道所有者相互の合意形成を要し、所定の費用負担が発生する場合があります。」

