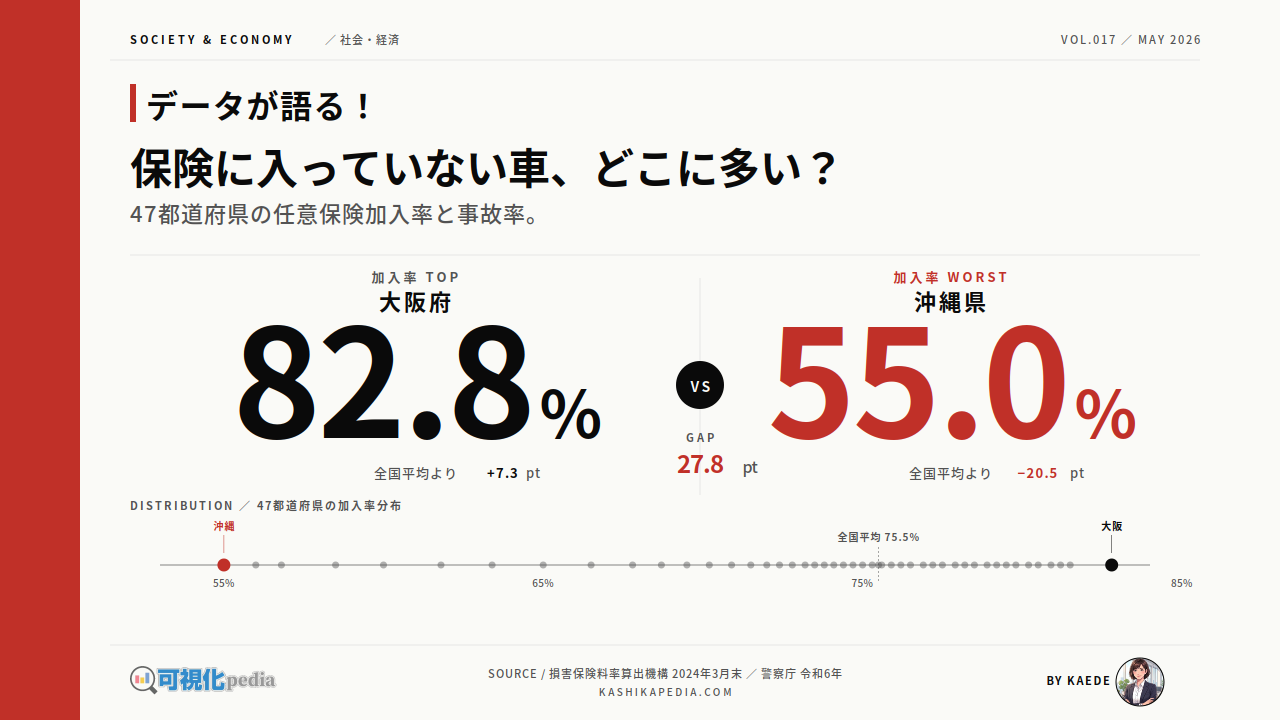
Q1:無保険車に追突された場合、被害者はどうやって損害を補償してもらえばいいですか?
A1:加害者が無保険の場合、まずは自身の自動車保険に付帯されている「人身傷害保険」や「無保険車傷害特約」の適用を申請してください。身体の損害については過失割合に関わらず契約金額の範囲内で実損額が補償されます。車の修理費などの物損損害については、自身の「車両保険」を使うか、加害者本人へ直接請求(示談交渉・民事訴訟)を行うことになりますが、加害者に資力がない場合は回収が極めて困難になるリスクがあります。
Q2:なぜバイクや原付の任意保険加入率は四輪車に比べて著しく低いのですか?
A2:二輪車は車検制度のない250cc以下や原付の比率が高く、運行管理の意識が四輪車に比べて希薄になりやすい点が挙げられます。また、学生や若年層の利用が多く保険料負担を嫌気すること、四輪車の任意保険に「ファミリーバイク特約」として付帯できる仕組みを知らないユーザーが多いことも、加入率が40%台前後に低迷している主因です。
Q3:2026年現在、任意保険の保険料を少しでも安く抑えて加入する方法はありますか?
A3:代理店型からダイレクト型(通販型)保険へ切り替えることで、中間コストを削減し保険料を約2〜3割抑えることが可能です。また、補償内容を見直し、車両保険の免責金額(自己負担額)を引き上げる、あるいは初度登録から年数が経った車であれば車両保険自体を外すことで大幅に安くなります。ただし、「対人賠償無制限」「対物賠償無制限」の2点だけは絶対に削ってはなりません。

