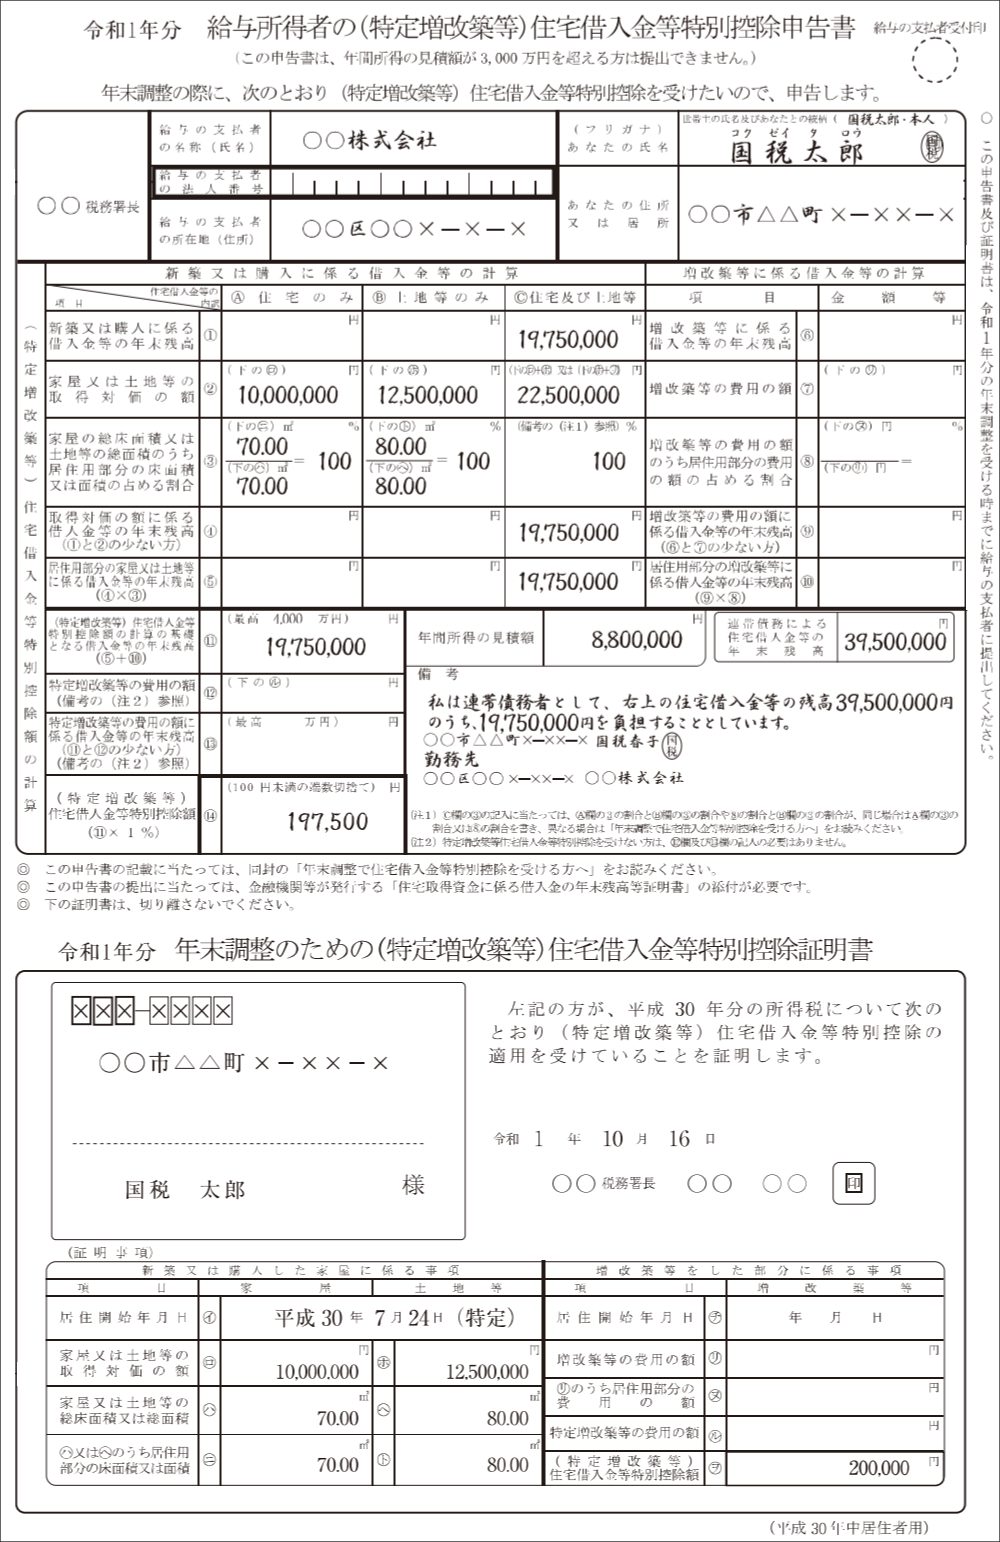
提出書類が手元に揃ったら、申告書の記入に移ります。「住宅借入金等特別控除申告書 書き方」において、初心者がつまずきやすいポイントは「証明書部分の数字の転記」と「面積按分」の2点です。以下のステップに沿って作成を進めます。
ステップ1:基本情報と新築・購入価格の記入
用紙上部の「給与の支払者の名称」に勤務先企業名を、「あなたの氏名・住所」を記入します。中段左側の「住宅借入金等の年末残高」欄には、金融機関から届いた残高証明書に記載されている「年末残高」の数値をそのまま転記します。
ステップ2:取得対価の額と総床面積の確認
用紙の下半分にあらかじめ印字されている「税務署の証明事項」を確認します。ここには初年度の確定申告で確定した「家屋の取得対価の額」や「床面積」が記載されています。居住用割合が100%(店舗兼住宅などでない一般的なマイホーム)であれば、証明事項に記載された数値を「家屋または土地の取得対価」「総床面積」の各欄へそのまま書き写します。
ステップ3:控除対象額と控除額の算出
「年末残高」と「取得対価の額」のいずれか少ない方の金額を選び、控除率(現行の税制改正適用者は0.7%、旧制度適用者は1.0%)を乗じて控除額を計算します。申告書用紙の右側に計算式の誘導が印字されているため、指示通りの掛け算を行うことで最終的な住宅借入金等特別控除額が算出されます。

