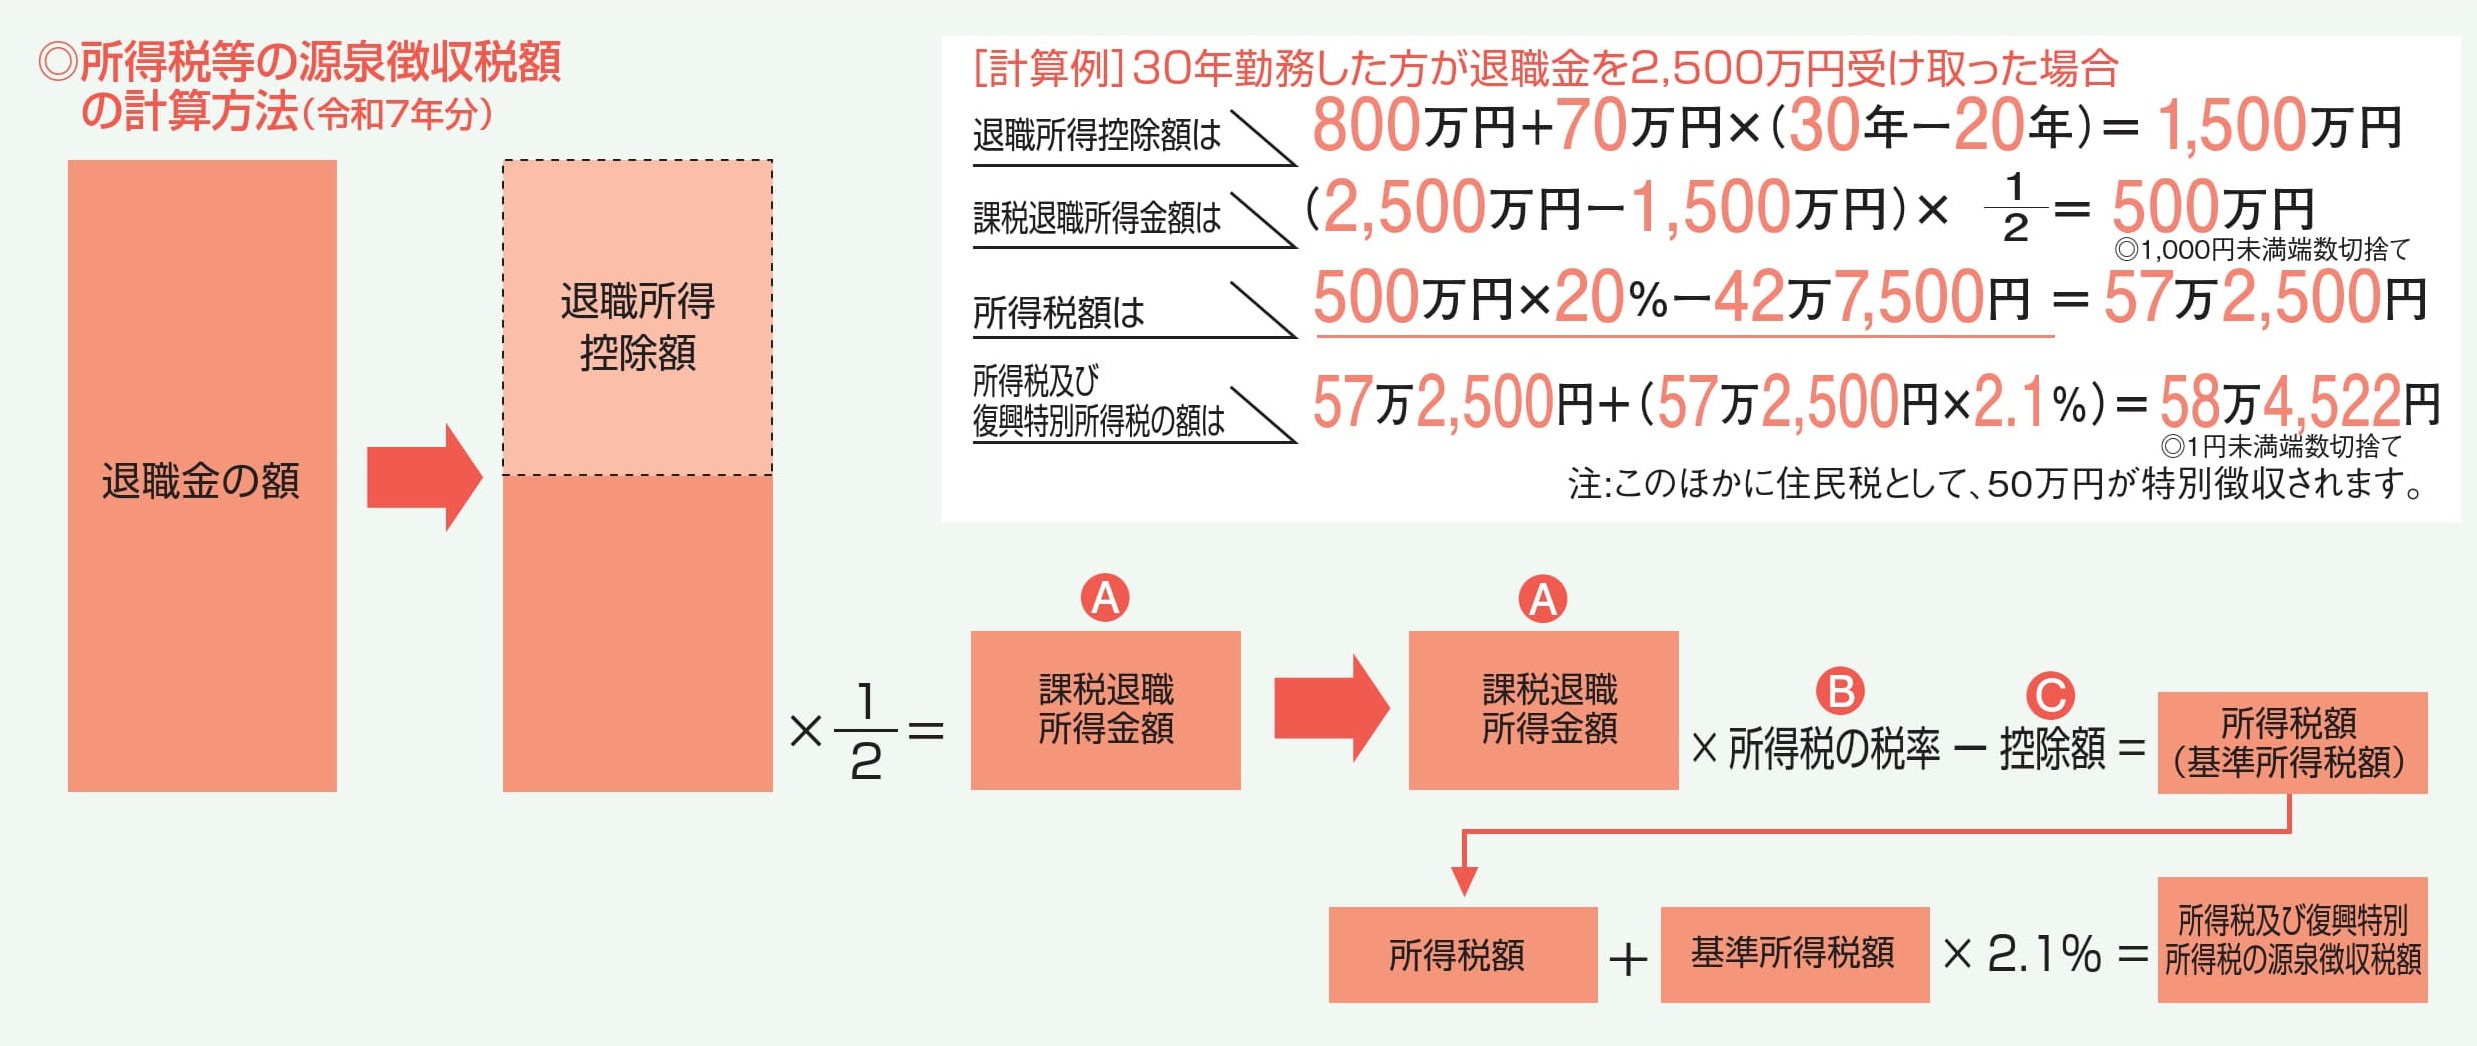
退職金の支給時に発生する手取り額の劇的な落差は、税務上の手続きルールに直結しています。会社を退職する際、人事部門や総務部門から手渡される「退職所得の受給に関する申告書」を提出したかどうかが運命の分かれ道となります。 国税庁の定めに従い、この申告書を会社経由で税務署へ提出している場合、退職金は「退職所得」として優遇措置を受けた上で源泉徴収されます。一方、提出を怠った、あるいは提出期限に間に合わなかった場合、税法上は優遇措置が一切適用されず、支払総額に対して20.42パーセント源泉徴収の理由となる一律の基準(所得税20%+復興特別所得税0.42%)で機械的に課税されます。 例えば、勤続30年で退職金2,000万円を受け取るケースを想定します。申告書を適正に提出していれば所得税・住民税を合わせても十数万円程度の課税で済むところ、未提出の場合はその場で約408万4,000円もの巨額な税金が一括天引きされます。手取り額に約400万円近い差が生じるため、口座残高を確認した受取人が「何かの間違いではないか」とパニックに陥る現場事例が毎年散見されます。
退職金の源泉徴収で損をしない全知識!手取り激変の理由と税金還付法
•
•
1分で読める