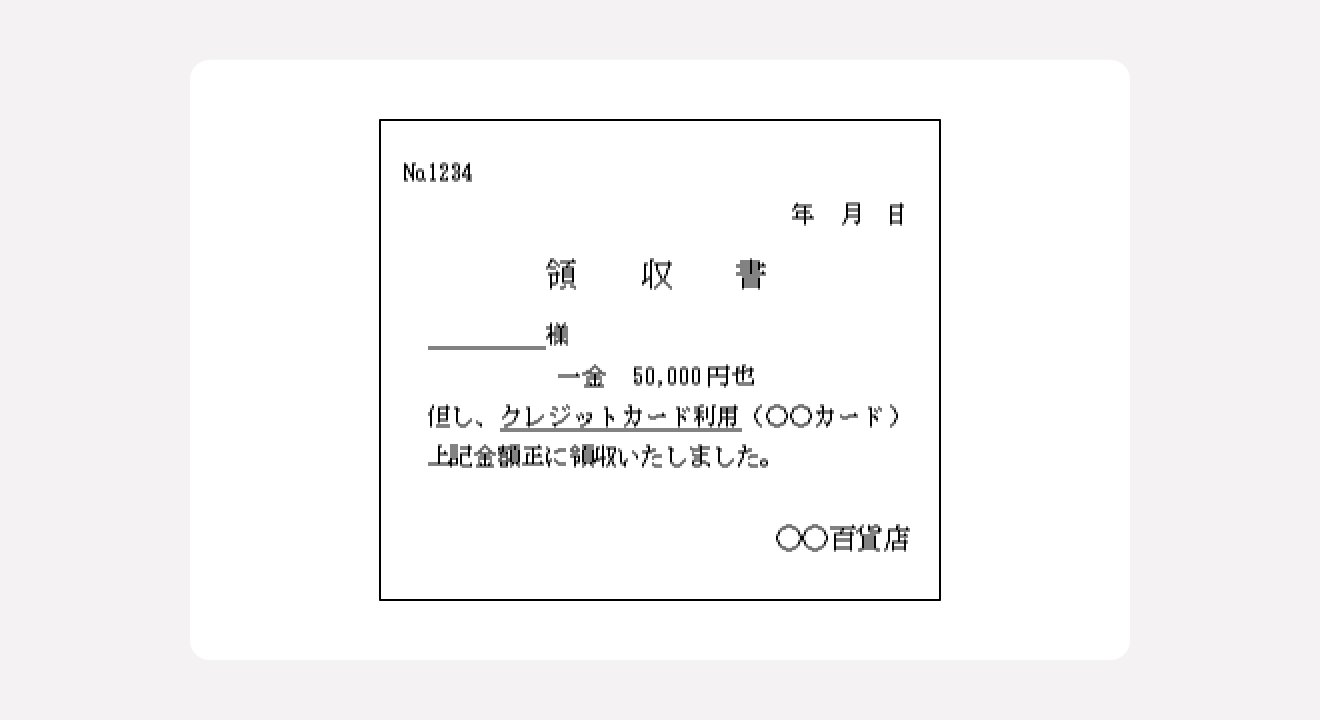
インターネット上のQ&Aサイト等で頻繁に見られる誤解が、「手書き領収書は紙のまま7年間保管しなければならず、電子帳簿保存法には対応できない」という言説です。これは明確な誤りです。
電子帳簿保存法(スキャナ保存制度)において、相手方から紙で交付された手書き領収書は、スマートフォン等で撮影した画像データやスキャナ保存による原本破棄(即時廃棄)が可能です。ただし、そのためには以下の厳格な法的要件をクリアしなければなりません。
- 解像度および階調要件:200dpi以上、かつカラー画像(赤外線・赤外等の判別ができる状態)での保存。
- タイムスタンプ付与または修正削除履歴が残るクラウド保存:最長約2か月と7営業日以内に入力・保存を完了すること。
- 検索機能の確保:「取引年月日」「取引金額」「取引先名称」の3項目で即座にデータ検索ができるメタデータ付与。
手書き領収書は機械印字のPOSレシートに比べてOCR(文字自動認識)の誤読率が極めて高く、スキャン後の手動データ入力・補正コストが増大します。経理のDXを進める企業側から見れば、手書き領収書は業務効率を大きく低下させる要因となっています。
【プロの結論】手書き領収書を継続すべき事業者・デジタル移行すべき事業者の判断基準
業務効率、法的リスク、コストの観点から導き出される「手書き領収書の存続判断基準」は以下の通りです。
- 手書き領収書を継続しても問題ない事業者:
- 野外催事、移動販売、ポップアップストアなど電源や通信環境が限られる現場。
- 月間の領収書発行枚数が極めて少なく、レジシステム導入の減価償却費が見合わない超小規模事業者。
- 簡易インボイスの要件を満たすゴム印・複写式テンプレートが完全に整備されている事業者。
- 早急にデジタル・POSレシート発行へ移行すべき事業者:
- B2Bの企業間取引が中心で、宛名や明細の記載ミスによる再発行リスクを抱える事業者。
- 月間の会計処理件数が50件を超え、経理スタッフの転記・スキャン確認作業がボトルネックになっている企業。
- 税務調査において取引実態の透明性を高め、不要な調査工数や否認リスクをゼロに抑えたい企業。

