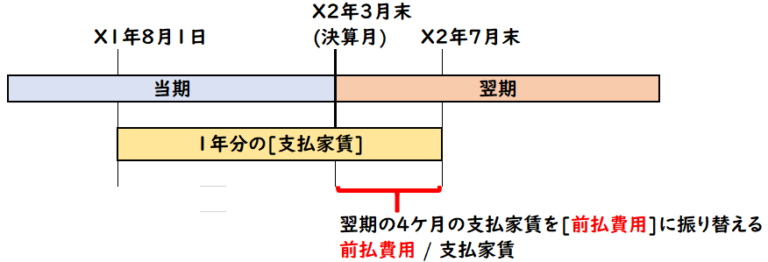
経過勘定の運用において、最も致命的でありながら見落とされがちなのが、翌期首に行う再振替仕訳の存在です。
ネット上の簡易解説では「決算整理仕訳を行えば完了」と誤解されがちですが、それは決算書を作る瞬間の一時的な処理に過ぎません。新年度が始まった初日(4月1日)に、前年度末に行った仕訳を逆仕訳で元の費用・収益勘定に戻す作業を怠ると、費用が二重計上されたり、残高が永久にズレ続けたりする原因になります。
先ほどの保険料の例であれば、4月1日に以下の再振替仕訳を入れます:
(借方)支払保険料 60,000 /(貸方)前払費用 60,000
これにより、新年度のP/Lに本来の当期負担分(60,000円)が正しく認識され、B/Sの前払費用残高はゼロクリアされます。再振替仕訳を自動で行うERP設定になっているか、手動処理が必要かを把握していないことが、経理現場の最大のヒューマンエラー要因となっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
経過勘定の実務運用において、システムの自動按分機能に完全に依存すべきか、目視チェックを厳格化すべきかの判断基準は以下の通りです。
【自動処理の推進が向いている組織】
- SaaSサブスクリプションや定額保守料など、毎月の発生額と契約期間が完全に固定されている取引が全体の80%以上を占める企業。
- ERPと契約管理データベースがAPI連携しており、契約終了日の更新がリアルタイムで会計ソフトに反映される体制がある現場。
【手動チェックの継続・慎重な運用が必要な組織】
- 従量課金や利用実績に応じて月ごとの請求額が変動する契約(電気代、コミッション費用など)を多く抱える企業。
- 担当者の入れ替わりが激しく、仕訳ルールの引き継ぎ資料が属人化している成長フェーズのスタートアップ。

