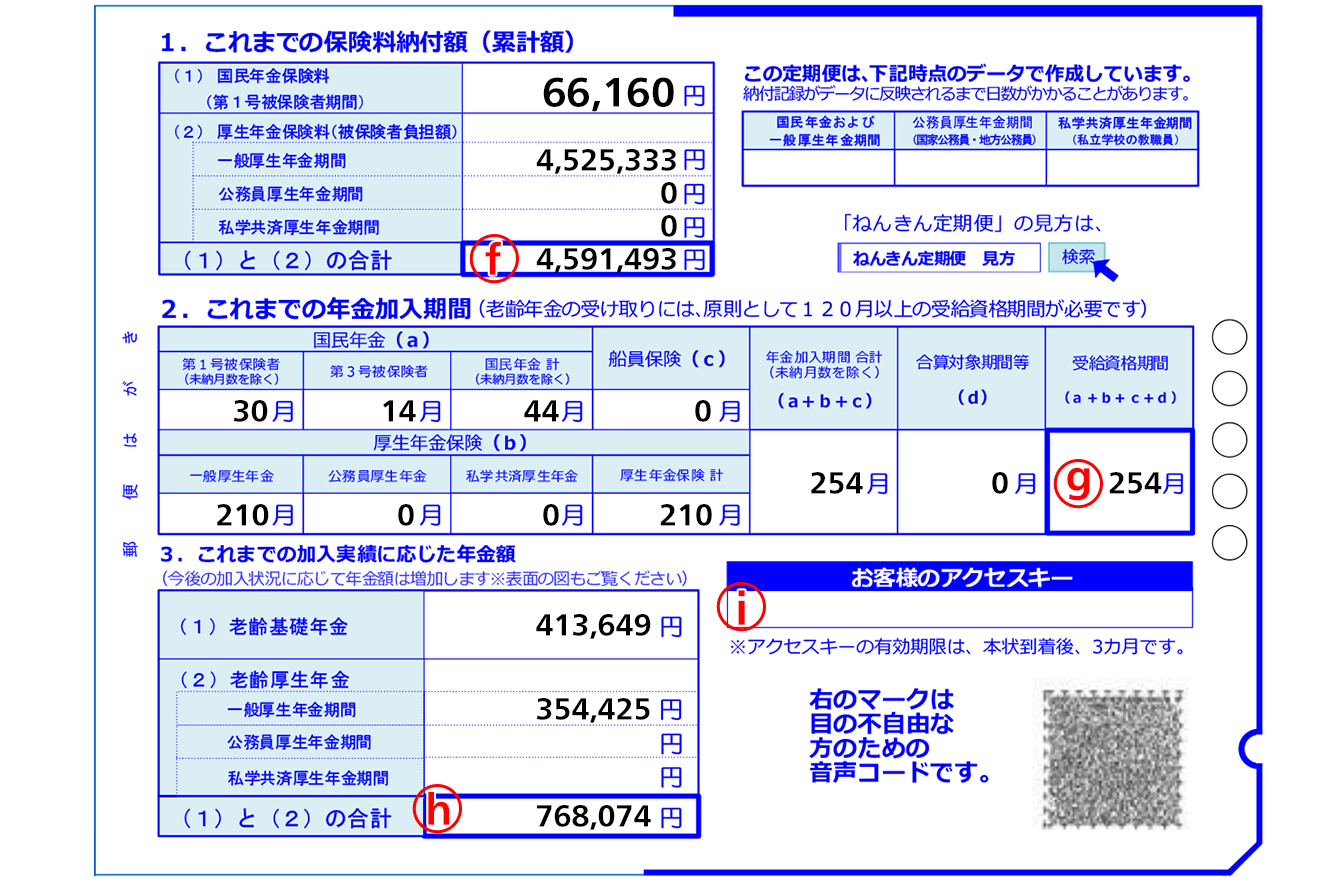
ねんきん定期便を開いて最も多くの人が混乱するのが、表面中央に記載されている年金額の表示です。ここには、年代によって全く異なる計算ロジックが採用されています。
50歳未満のねんきん定期便の見方における最大の注意点は、記載されている金額が「これまでの加入実績に応じた年金額」である点です。たとえば、20代や30代の会社員が見た場合、「年額15万円」「年額30万円」といった極めて少ない金額が印字されています。これを見て「毎月高い保険料を払っているのに、将来これしかもらえないのか」とショックを受ける人が後を絶ちませんが、これは誤解です。過去から「定期便作成時点まで」に支払った実績だけで計算した額であり、今後の支払いは一切加味されていません。
対照的に、50歳以上のねんきん定期便の見方では、「現在の加入条件のまま65歳まで保険料を納め続けた場合の将来の受給見込額」が記載されます。定年退職を迎える前の段階で、原則65歳から受給できる老齢基礎年金と老齢厚生年金の現実的な年額が示されるため、より正確な老後資金計画のベースとして活用できます。

