大手投資系掲示板やSNS、個人投資家の運用ブログを定点観測すると、2024年の新NISA導入以降、「8資産均等型をやめた理由」に関する投稿が急増しています。それらの発言を分類・検証すると、投資家たちが直面した生々しい実態が浮き彫りになってきます。
最も多く見られるのが、「同僚や友人がオルカンやS&P500で資産を大きく伸ばす中での強い焦燥感」です。30代の会社員投資家による手記ブログでは、次のような赤裸々な告白が綴られていました。
「リスクが怖いからと8資産均等型をコツコツ積み立ててきたが、同僚がオルカン一本で含み益数百万円を喜んでいる横で、自分の口座は微増程度。インフレで物価ばかり上がり、これでは何のためにリスクを取って投資しているのか分からなくなった。新NISAの枠をこれ以上無駄にしたくないと思い、すべて売却してオルカンへ一本化した」
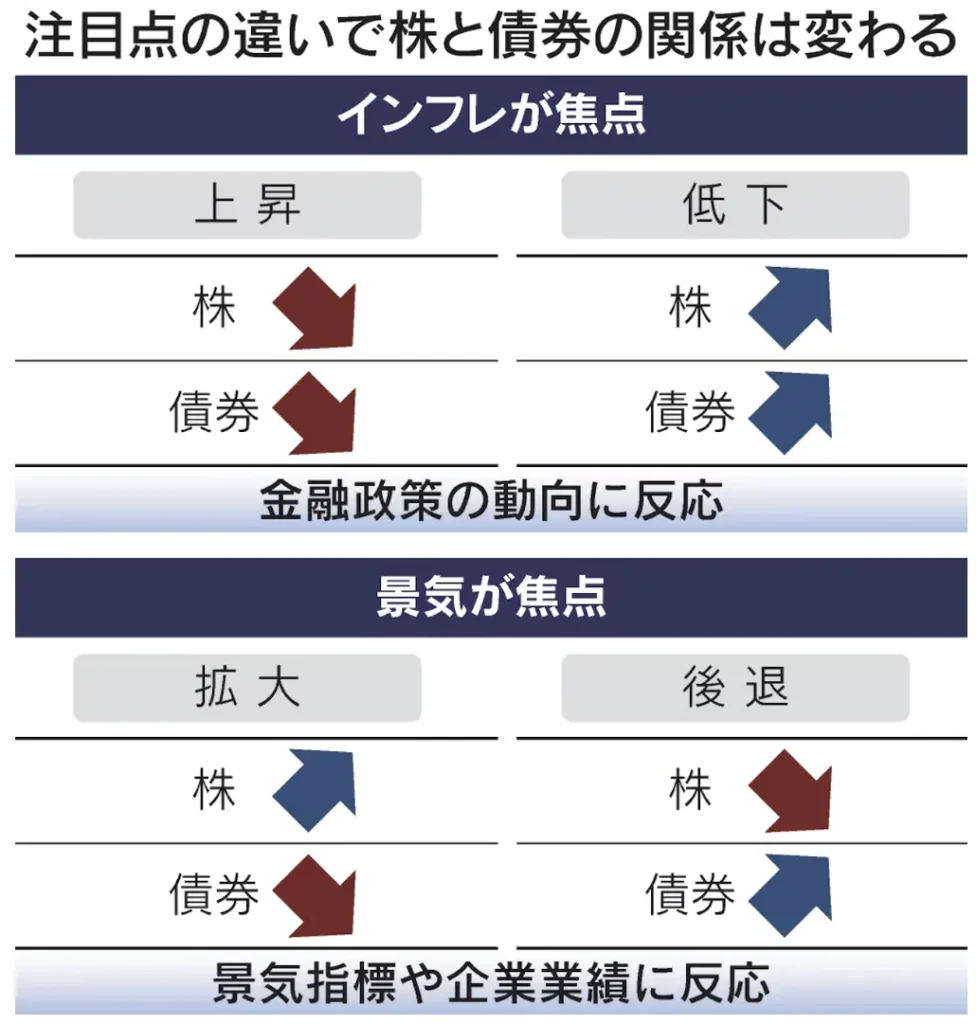
また、市場の急変時に見せた挙動に対する不満も根深く存在します。「暴落耐性と下落リスクの抑制」を期待して購入したにもかかわらず、世界的な金利変動局面に直面した際、期待していたような防衛力を発揮できなかったという体験談です。
「株が暴落したときに債券やREITが支えてくれると思っていた。しかし実際には、株も債券もREITも揃って下落し、基準価額が綺麗に沈んでいった。結局、リスクヘッジとしての債券がまったく機能せず、下落時はしっかり下がって上昇時はまったく上がらない『いいとこなし』のファンドだと気づいた」
現場で投資家たちが実感したのは、理論上の「分散効果」と現実の相場環境の決定的なズレでした。この失望感が、2026年現在のバランスファンド離脱とオルカンへの集中投資シフトを加速させています。

