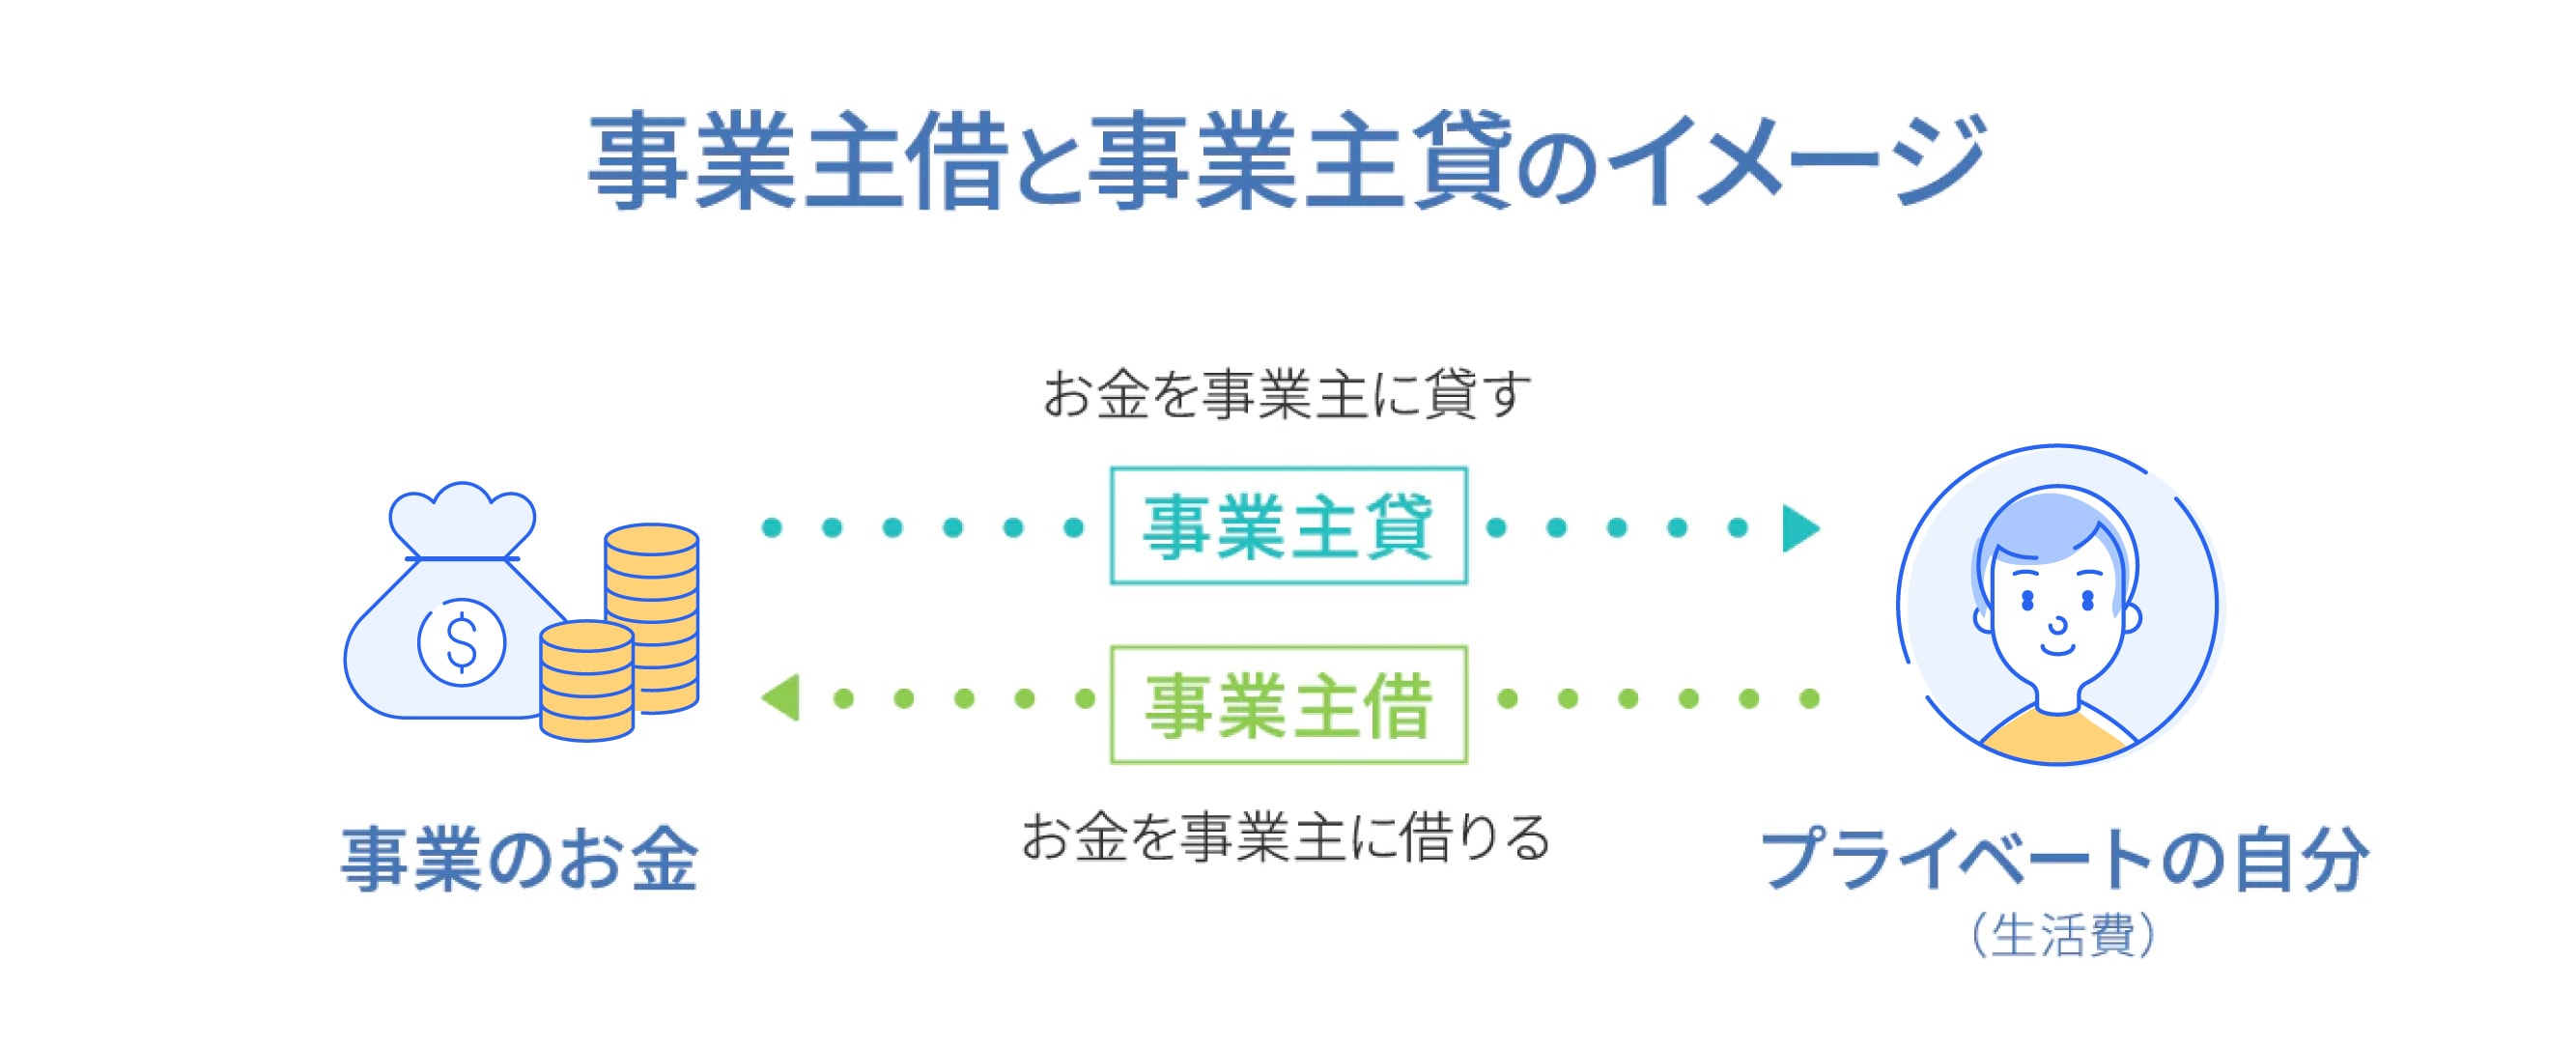
事業主借とは、個人事業主のプライベート資金を事業用の資金・経費に投入した際に使用する専用の勘定科目です。複式簿記の貸借対照表(B/S)において「負債・純資産(資本)」の部に属し、文字通り「事業主(個人)から、事業がお金を借りた」状態を表します。
法人であれば、役員個人のポケットマネーを会社に入金した場合は「役員借入金」という負債科目を計上します。一方、個人事業主は事業主自身と事業体の法的な人格が同一であるため、法人のような法的な借入契約は成立しません。そこで、公私の資金移動を帳簿上で整然と区別するために設けられた特有の受け皿が、この事業主借という勘定科目なのです。
ここで初心者が最も混同しやすいのが「事業主貸(じぎょうぬしかし)」との違いです。混乱を未然に防ぐ決定的な判断基準は、主語を常に「事業(店舗・屋号)」に固定して考えることに尽きます。
「事業から見て、事業主にお金を貸した(事業資金をプライベートに渡した)」場合は事業主貸、「事業から見て、事業主からお金を借りた(プライベートから事業資金をもらった)」場合は事業主借となります。個人側の財布を主語にしてしまうと「事業にお金を貸したから事業主貸ではないか」という思考の罠に陥るため、帳簿をつける際は常に「事業の金庫番」の視点に立つことが鉄則です。

