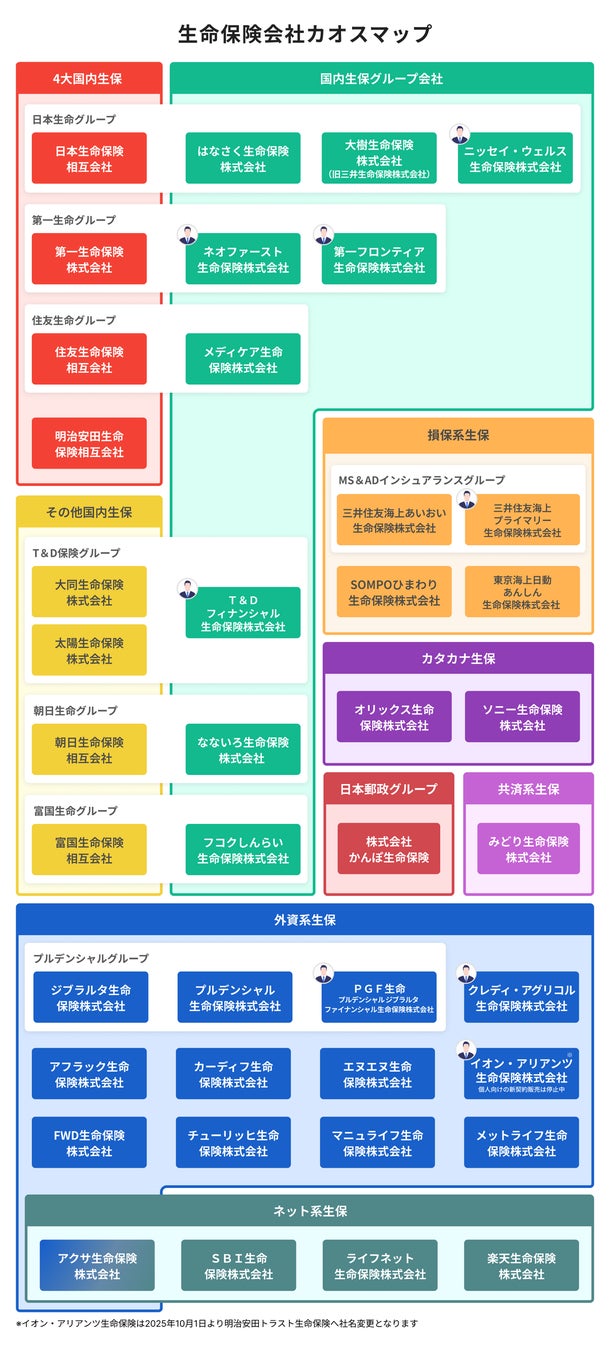
「外資系は本社の方針次第ですぐ日本から撤退するのではないか」という不安は、過去の金融再編の歴史から生じた根強い疑念です。この噂の真相について、制度面と財務データから検証します。
撤退・買収時の契約はどうなるのか?
結論から言えば、仮に外資系企業が日本事業から撤退したり、他社へ売却・統合されたりした場合でも、締結済みの保険契約が突然消滅することはありません。保険業法に基づき、日本国内で認可を受けた法人または支店として保有契約は他の保険会社へ包括移転され、契約条件を維持したまま引き継がれる仕組みが整っています。
健全性を測る「ソルベンシー・マージン比率」の基準
保険会社の経営体力を測る客観的な指標が「ソルベンシー・マージン比率」です。これは大災害や株価大暴落など、通常の予測を超えるリスクに対してどれだけの自己資本・支払余力があるかを示す数値です。行政上の健全性基準は200%以上と定められていますが、日本で事業展開する主要な外資系保険会社各社は、概ね700%〜1000%超という極めて高い水準を維持しています。
万が一、保険会社が経営破綻に陥った場合でも、業界全体で設立されている「生命保険契約者保護機構」により、責任準備金の原則90%までが補償されるセーフティネットが法的に機能します。

