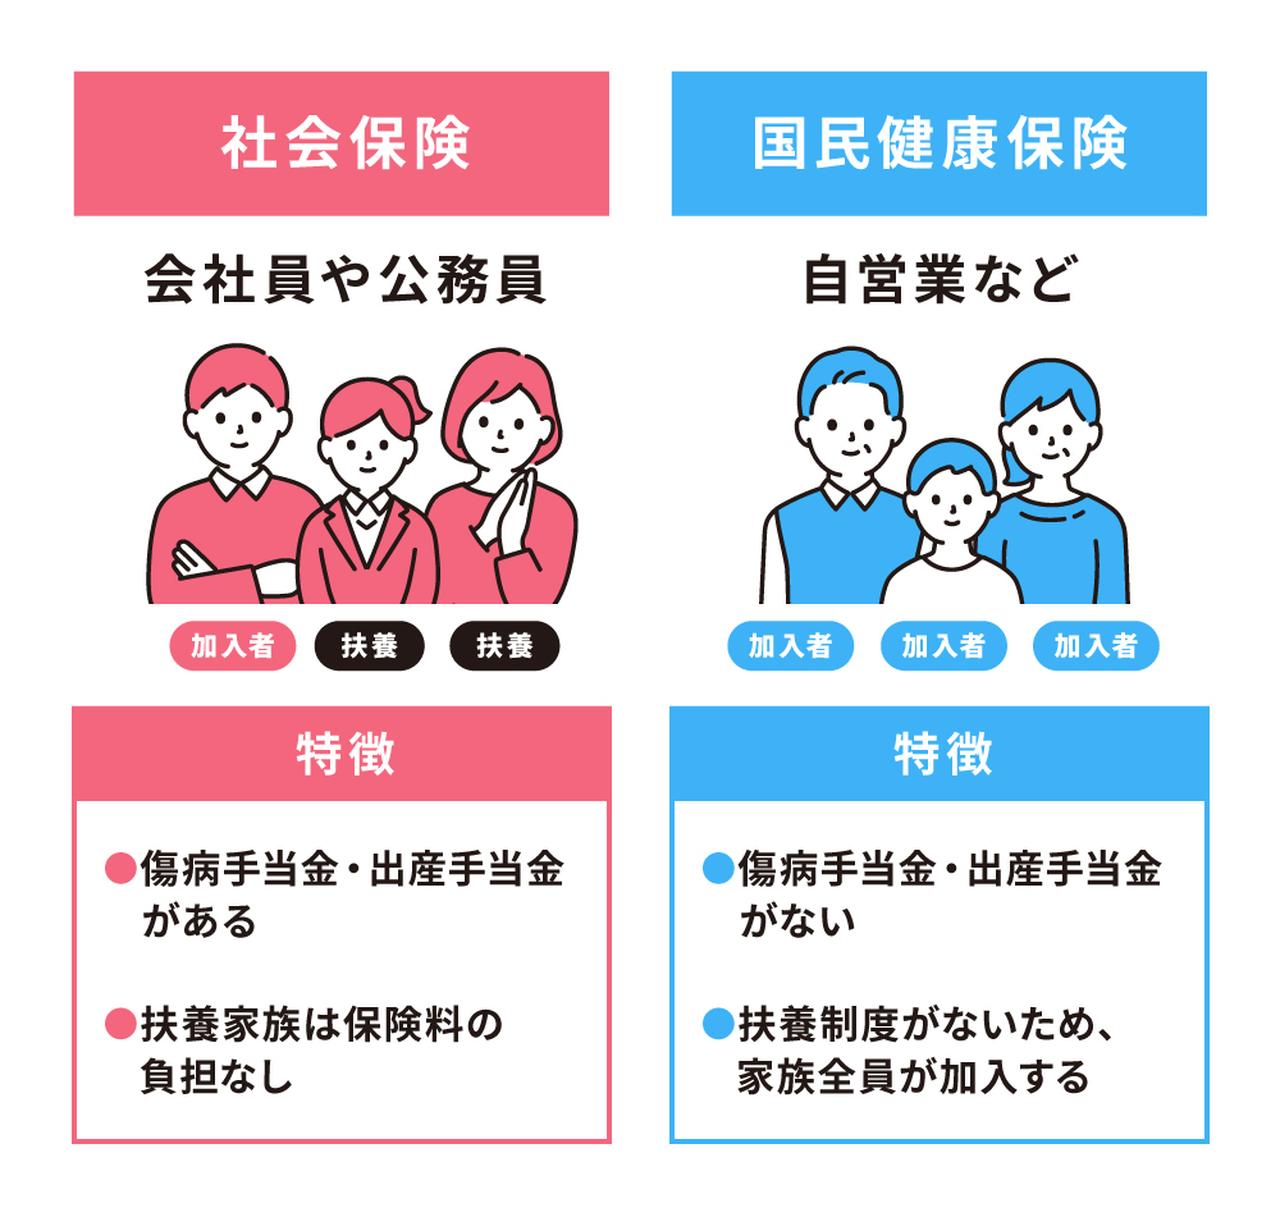
独身単身者以上に、子育て世帯や専業主婦(主夫)を抱える家庭において、社保と国保の差は決定的なものとなります。その理由は、制度上の「扶養(被扶養者)」という枠組みの有無にあります。
社会保険では、被保険者の収入によって生計を維持している配偶者や子ども、親などを「被扶養者」として登録できます。年収要件(原則130万円未満など)を満たしていれば、被扶養者が何人増えても本人が納める社会保険料は1円も上がりません。さらに、20歳以上60歳未満の配偶者は国民年金の「第3号被保険者」となり、個別に保険料を納めなくても将来の基礎年金受給資格が得られます。
一方で、国民健康保険には「扶養」の概念が一切存在しません。生まれたばかりの乳幼児であっても、収入のない配偶者であっても、世帯員として1人カウントされるたびに「均等割額」が加算されます。例えば均等割が年額4万円の自治体であれば、家族4人世帯になるだけで所得割とは別に約16万円の固定負担が上乗せされる構造です。
さらに見逃せないのが、働けなくなったときの休業補償です。社保加入者が病気やケガで連続4日以上仕事を休んだ場合、通算1年6ヶ月にわたり給与の約3分の2が非課税で支給される傷病手当金が備わっています。女性が出産のために休業する際の「出産手当金」も同様です。国保にはこれらの手当金が法律上の必須給付として義務付けられておらず、自営業やフリーランスが病気で長期離脱した際は、無収入のリスクを民間の就業不能保険や貯蓄だけでカバーしなければなりません。

