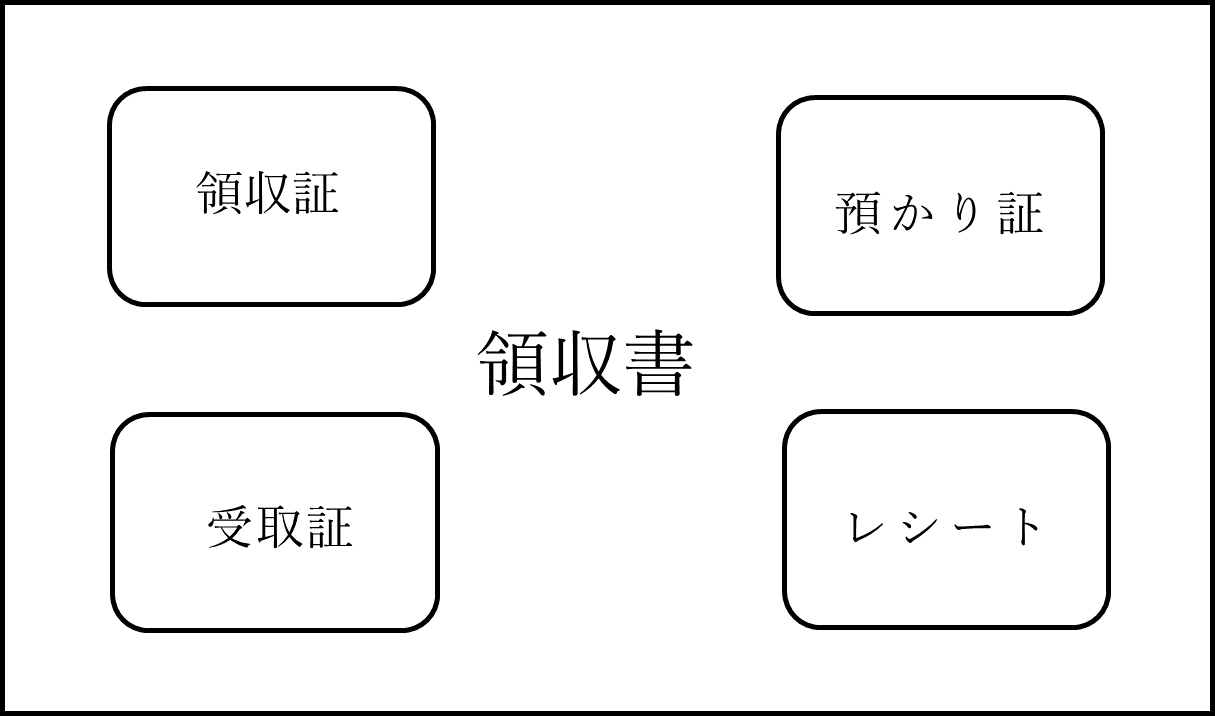
日常会話では混同されやすい両者ですが、文字の成り立ちと使われ方に由来する明確な性質の違いがあります。「証」という漢字は「あかし・証拠」を意味し、代金の受け取りと引き換えにその場限りの証明として発行される紙片を指す傾向があります。金銭の受け渡しと同時に完結する取引で手渡されるものが典型的な「領収証」です。
対する「書」は「書類・文書」を指し、より広い概念を包括します。金銭を受領した事実を伝える文書全般を含み、例えば売掛金の銀行振込に対して後日郵送される入金完了の通知状や、明細書と一体になったフォーマットなども「領収書」の枠組みに含まれます。金銭授受を証明する文書群という大きな円の中に、対面取引などで即時発行される「領収証」が内包されている構図と捉えるのが実態に即しています。
法的な観点に目を向けると、民法第486条(受取証書等の交付請求)において「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と定められています。法律上は「受取証書」という統一用語が使われており、タイトルが「領収証」であれ「領収書」であれ、金銭の受領事実が明記されていれば民法486条受取証書としての法的効力に差は生じません。
国税庁が所管する税務上の扱いにおいても、書類の表題(タイトル)による有利不利は存在しません。税務署や会計監査が見ているのは名称ではなく、取引日付、支払金額、発行者の情報、取引内容が客観的に証明されているかどうかという実態です。

