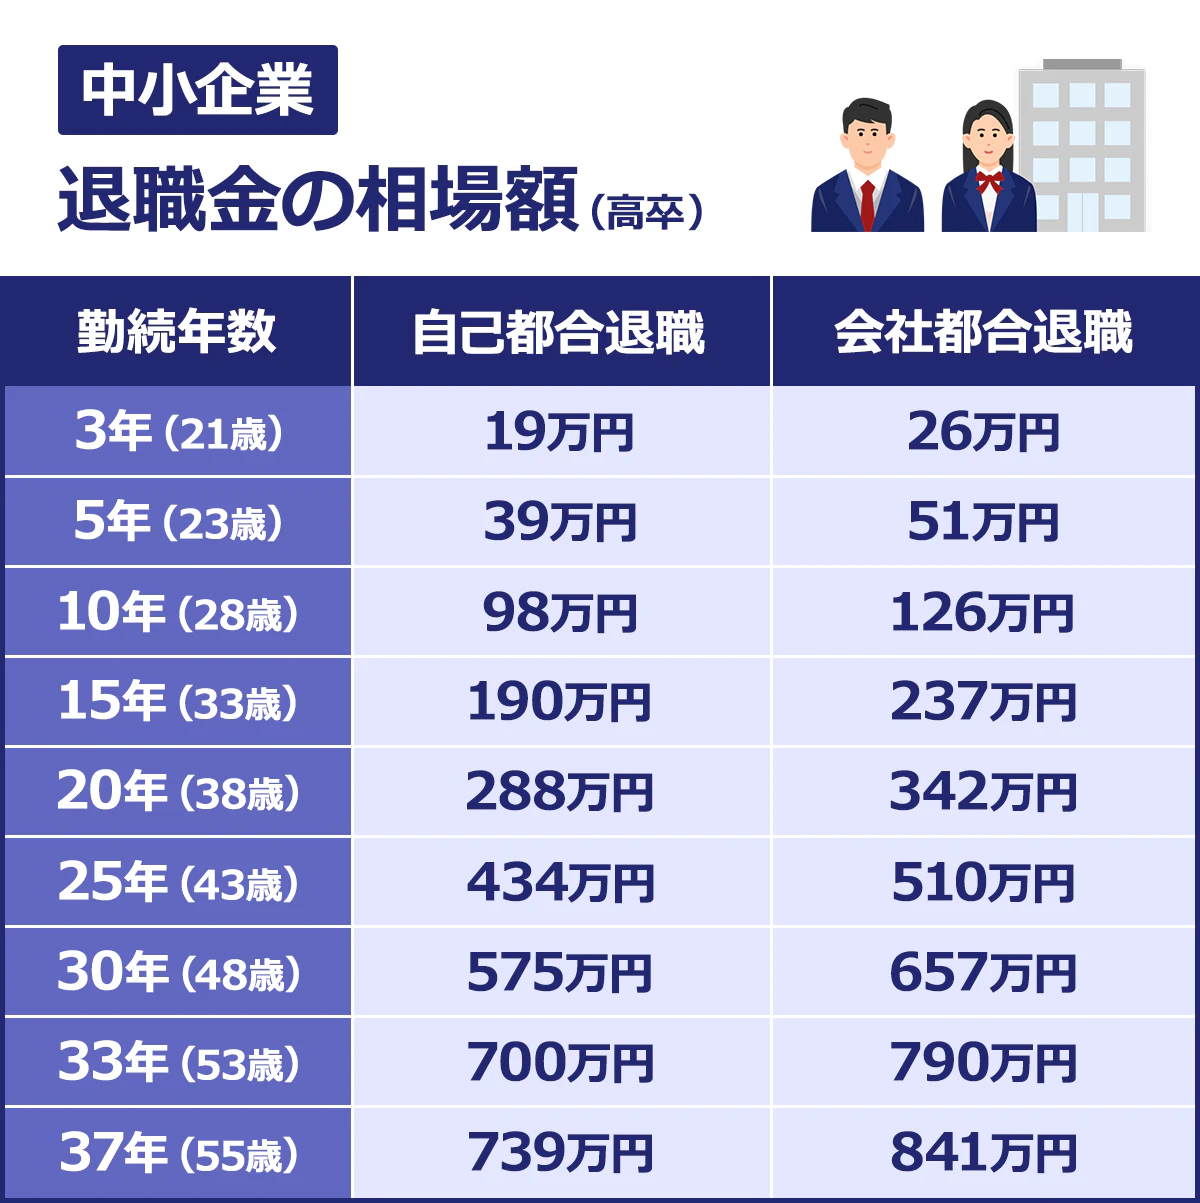
退職金にかかる税金(所得税・住民税)は、給与所得に比べて大幅に優遇されています。計算には「退職所得控除」が適用され、控除額を引いた残額の「2分の1」のみが課税対象となります。
退職金の計算式(手取り算出の流れ)
退職金の手取り額は以下のステップで算出します。
- 退職所得控除額の算出:
- 勤続年数20年以下:40万円 × 勤続年数(最低80万円)
- 勤続年数20年超:800万円 + 70万円 ×(勤続年数 − 20年)
- 課税退職所得金額の算出:
- (退職金額 − 退職所得控除額)× 1/2
- 税額の計算:
- 課税退職所得金額に所定の税率を掛け、控除額を差し引いて所得税・住民税を決定
【手取りシミュレーション:勤続15年・自己都合退職金300万円の場合】
退職所得控除額は「40万円 × 15年 = 600万円」となります。退職金(300万円)が控除額(600万円)を下回るため、課税対象額は0円となり、所得税・住民税は一切引かれず、300万円がそのまま満額手取りとなります。※「退職所得申告書」を会社に提出していることが条件です。
なお、税制調査会等で議論が続く「退職所得課税の見直し論議」(勤続20年超の控除額拡充をフラット化する議論)など、今後の制度改定の動向にも引き続き注視が必要です。

