「お金借りれない助けて」審査落ちの決定打と知られざる合法の最終手段を詳しくリサーチ! 読者が気になる トピックの裏側を分かりやすく展開します。
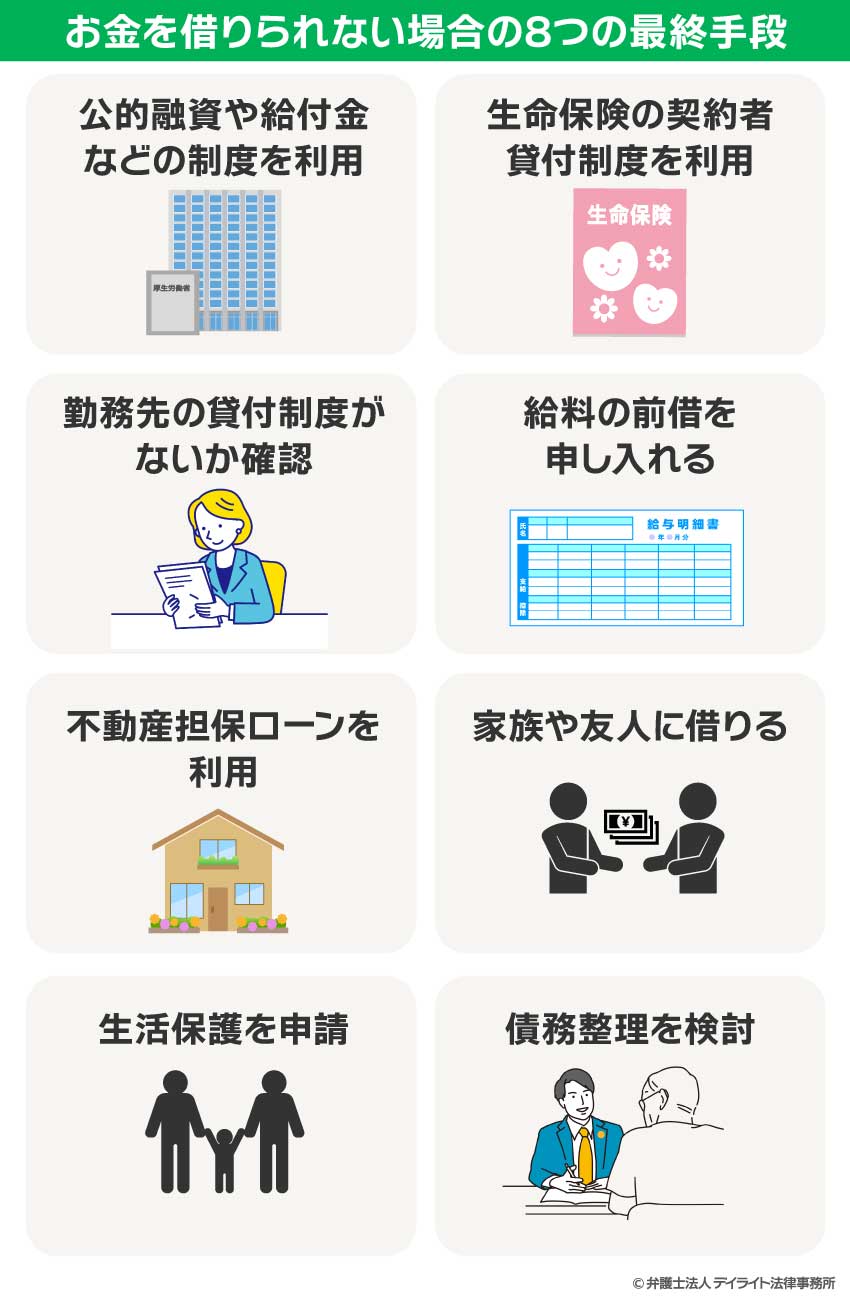
資金繰りに行き詰まった際、どのような救済策を選ぶべきかは、本人の就労状況、保有資産、信用情報の状態によって根本から異なります。選択肢ごとの実態と客観的データを以下に整理しました。
項目詳細・数値データ一般的な基準・相場編集部の見解・評価生活福祉資金貸付(総合支援資金)単身:月最大15万円
複数人:月最大20万円
据置期間:最長1年金利:無利子(保証人有)または年1.5%(保証人無)生活再建の王道。審査に数週間を要するため、即日現金が必要な場合は緊急避難的な相談を併用すべき。従業員貸付制度(社内融資)限度額:給与1〜3カ月分相当(10万〜50万円程度)金利:年1.0%〜4.0%前後(社内規定による)信用情報機関を通さないためブラックでも利用可能な場合があるが、勤続年数や福利厚生の有無に依存する。中小消費者金融(地域密着型)初回枠:5万〜20万円程度
上限金利:年18.0%〜20.0%独自審査(対面・電話ヒアリング重視)総量規制オーバーには対応不可。過去に金融事故があっても現状の返済能力を吟味してくれるが、返済負担は重い。法テラス活用による債務整理弁護士費用の立替制度(月額5,000円〜1万円の分割返済)相談料:無料(資力基準を満たす場合、3回まで)「借りて返す」悪循環を根本から断ち切る最強の打開策。督促が即座にストップする精神的メリットは計り知れない。