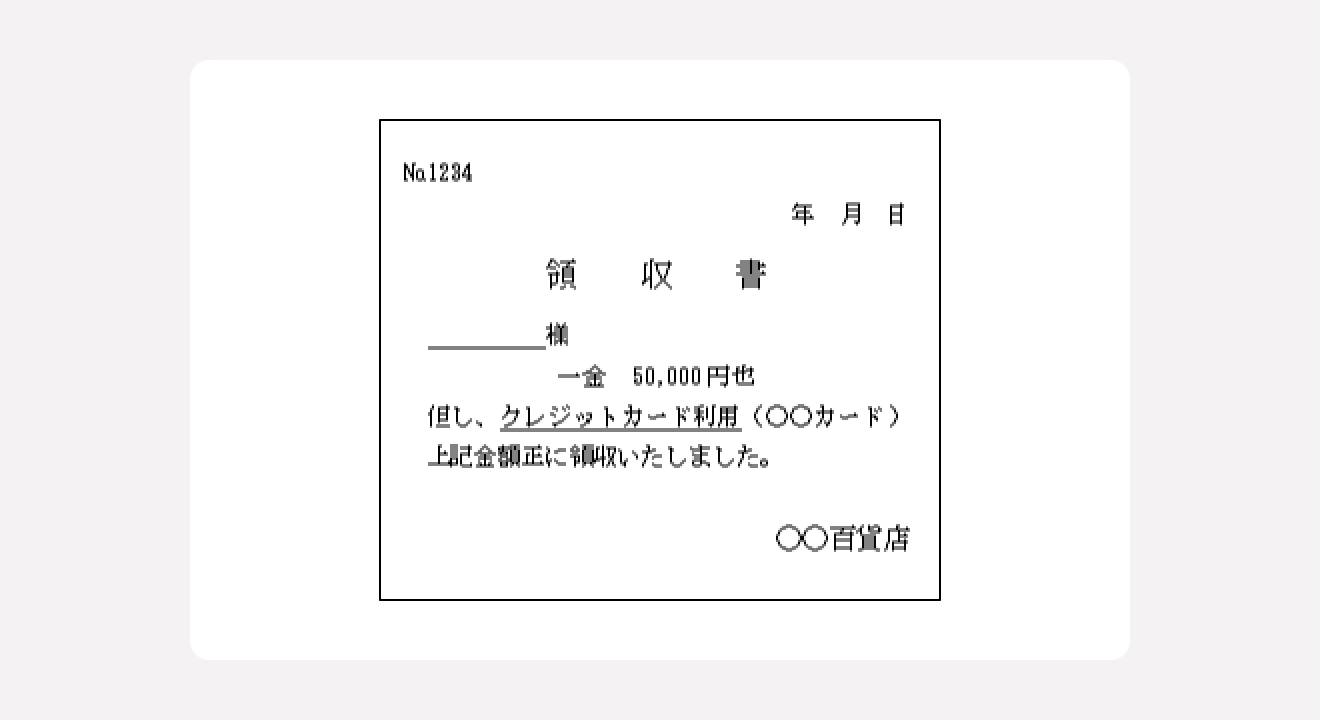
手書き領収書を作成・受領する現場で最もミスが発生しやすいのが、「収入印紙の貼付漏れ」と「複数税率の計算ミス」です。以下の実務基準を必ず確認してください。
1. 収入印紙の判定基準と貼付・消印ルール
金銭の受取書(領収書)は印紙税法上の第17号文書に該当し、売上代金にかかる受取金額が税抜5万円以上の場合、200円の収入印紙を貼付する義務が生じます。金額ごとの印紙税額は以下の通りです。
- 税抜5万円未満:非課税(貼付不要)
- 税抜5万円以上 100万円以下:200円
- 税抜100万円超 200万円以下:400円
- 税抜200万円超 300万円以下:600円
- 税抜300万円超 500万円以下:1,000円
ここで極めて重要なのが「消費税の区分記載」です。領収書上に「税込金額54,000円(うち消費税額等4,909円、税抜本体価格49,091円)」と明確に消費税額を分けて記載している場合、記載金額は税抜価格の「49,091円」として判定されるため、印紙の貼付は不要となります。消費税額を明記せず「54,000円」と一括記載した場合は、5万円以上とみなされ200円の印紙が必要になるため注意が必要です。
また、貼付した印紙には、領収書と印紙の彩紋にまたがるように明確な消印(角印・丸印または署名)を行わなければ、印紙税を納付したことになりません。これを怠ると、過怠税(本来の税額の3倍)が徴収されるリスクがあります。
2. 8%(軽減税率)と10%(標準税率)の混在表記
手書き領収書において食品(軽減税率8%)と日用品・酒類(標準税率10%)が混在する場合、以下の手順でそれぞれ区分して記載しなければなりません。
- 各税率対象の税込合計額(または税抜合計額)をそれぞれ算出
- 「10%対象:〇〇円(消費税額:〇〇円)」「8%対象(軽減税率):〇〇円(消費税額:〇〇円)」と明記
- 全体の総合計金額を上部のメイン金額欄に記載
3. 手書き領収書の再発行における重大な注意点
取引先から「領収書を紛失したため再発行してほしい」と依頼された場合、安易に新規発行してはいけません。同じ取引に対して2枚の正規領収書が存在することになり、架空経費の二重計上を助長したと税務署から疑われる恐れがあります。
再発行に応じる際は、必ず領収書の上部に赤字で「再発行」と明記し、初回発行日と再発行日、当初の発行番号を併記したうえで、発行側の控えにも再発行の経緯を記録しておくことがコンプライアンス上の必須防壁です。

