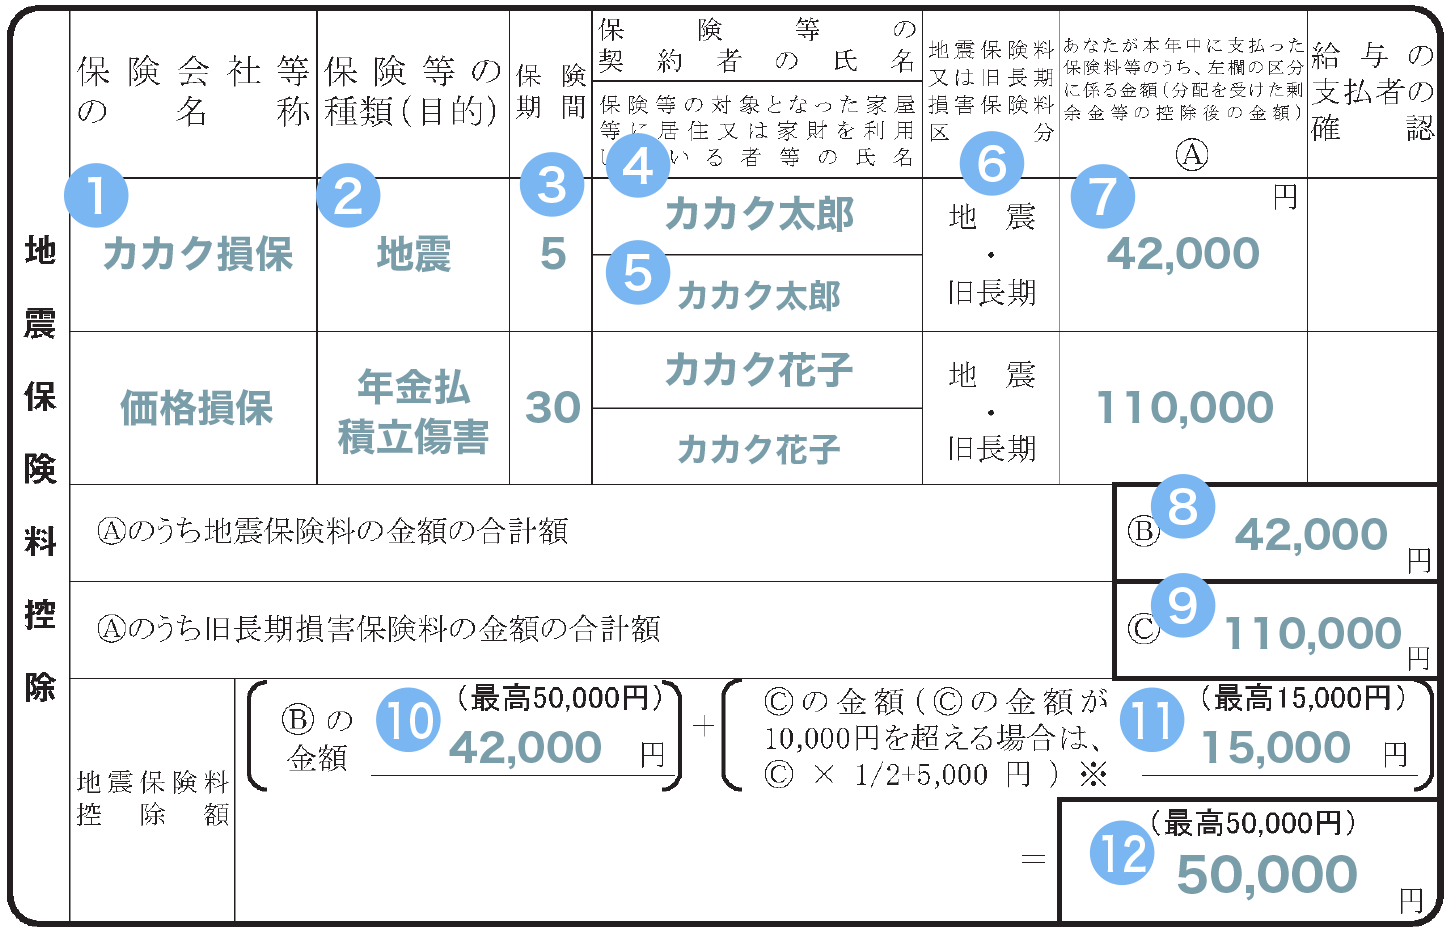
申告書の区分欄にある「旧長期損害保険料」という項目を見て、疑問を抱く方は少なくありません。これは2006年(平成18年)の税制改正で損害保険料控除が廃止された際、経過措置として残された特例枠です。「2006年12月31日までに締結された契約」「保険期間が10年以上」「満期返戻金がある」という3つの要件をすべて満たす損害保険契約のみが該当します。現在新規で加入できる損害保険には存在しないため、2007年以降に加入した保険はすべて「地震」の区分に該当します。
控除上限額の構造を理解することは、年末調整による手取り額の最大化に直結します。地震保険料控除の上限額は所得税が最大50,000円、住民税が最大25,000円です。支払った保険料が5万円以下であればその全額が所得から控除され、5万円を超えた場合は一律5万円が控除額となります。
以下の比較表は、地震保険料と旧長期損害保険料の計算ロジック、および還付の目安を整理したデータです。
「地震保険料控除でいくら戻るか」という疑問に対し、多くの人が「支払った5万円がそのまま口座に戻ってくる」と勘違いしがちです。実態は、所得税率10%の給与所得者であれば所得税5,000円が12月の給与で還付され、さらに翌年6月からの住民税が2,500円(控除枠2.5万円×10%)安くなるという仕組みです。合計で年間約7,500円の節税効果を生み出します。

