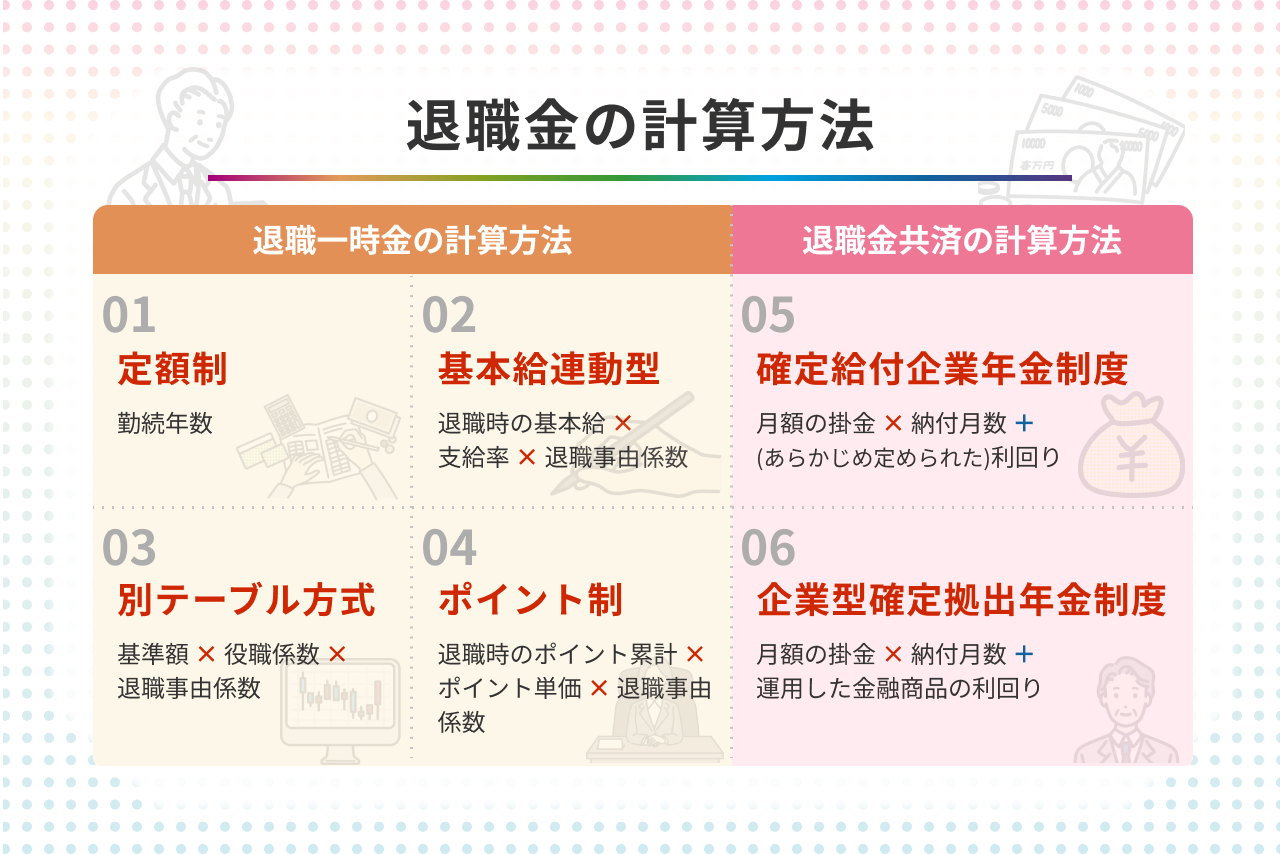
退職時の理由が「自己都合退職」か「会社都合退職」かによって、支給額には大きな格差が生まれます。多くの企業では、自己都合退職に対して「自己都合退職減額係数」を設定しており、会社都合や定年退職に比べて支給額が60〜80%程度に圧縮されます。
特に勤続年数が短い段階での自己都合退職は減額率が高く設定されており、勤続3年未満では支給ゼロ、勤続5年未満では満額の半分以下に設定されているケースも珍しくありません。勤続年数が20年を超えると自己都合による減額幅は縮小する傾向にありますが、それでも数百万円の差額が発生します。
一方、倒産や人員整理、事業所閉鎖などによる会社都合退職の場合は、会社都合退職金として満額(支給率100%)が支払われるだけでなく、早期希望退職募集などの枠組みでは「特別加算金」が上乗せされ、通常の定年退職金を上回る金額が提示されることもあります。
転職に伴う退職であっても、残業代の未払いやハラスメント、過度な長時間労働など客観的な退職理由が存在する場合は、ハローワークの認定によって雇用保険だけでなく退職金規程上も会社都合と同等に扱われる余地があるため、退職届を提出する前の事前確認が欠かせません。

