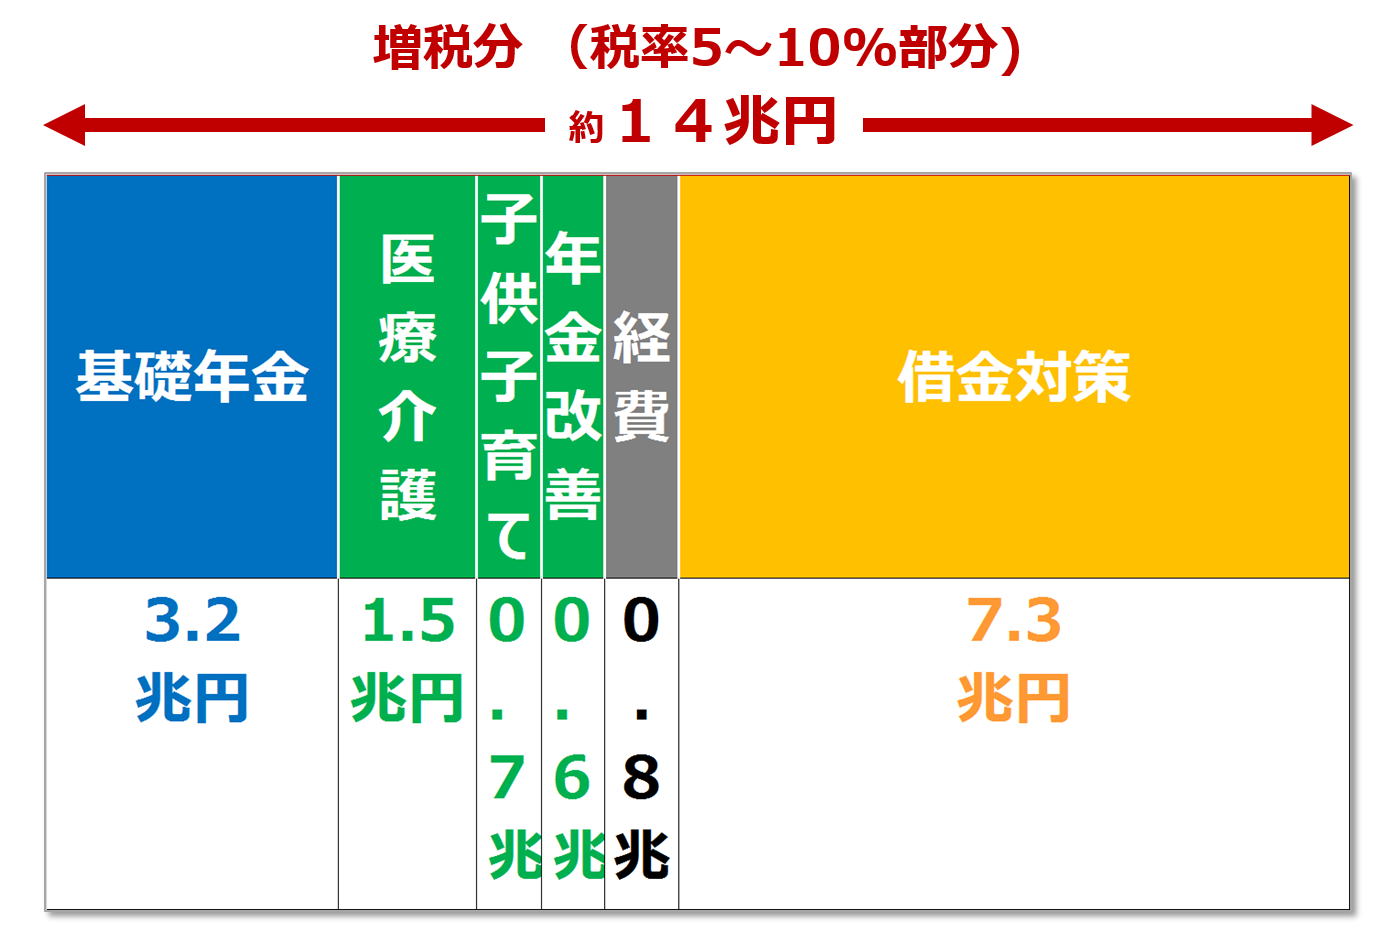
Q1:消費税は防衛費の増額や公共事業の財源に使われていないのですか?
A1:法令上、国税分の消費税収は「社会保障4経費」に全額充てられると定められており、防衛費や公共事業に直接割り振られることはありません。ただし、消費税収が社会保障を支えることで、本来社会保障に充てるはずだった他の税収(一般財源)を防衛費等に回す余地が生まれるという「間接的な玉突き効果」は構造上否定できません。
Q2:軽減税率(8%)が適用される食料品の税収は何に使われていますか?
A2:軽減税率が適用される部分の税収も、標準税率(10%)と同様に全額が社会保障経費に充てられます。軽減税率の導入によって減少した約1兆円の税収については、他の財源のやり繰りや総合的な歳出見直しによって補填されています。
Q3:地方自治体に渡る「地方消費税」は具体的に何に使われていますか?
A3:地方消費税(2.2%分)は、各都道府県および市区町村に配分され、その使途は「地方の社会保障施策に要する経費」と法律で義務付けられています。各自治体における認可保育所の運営補助、地域包括支援センターの設置、高齢者の介護予防事業など、住民に身近な福祉サービスの直接財源として機能しています。

