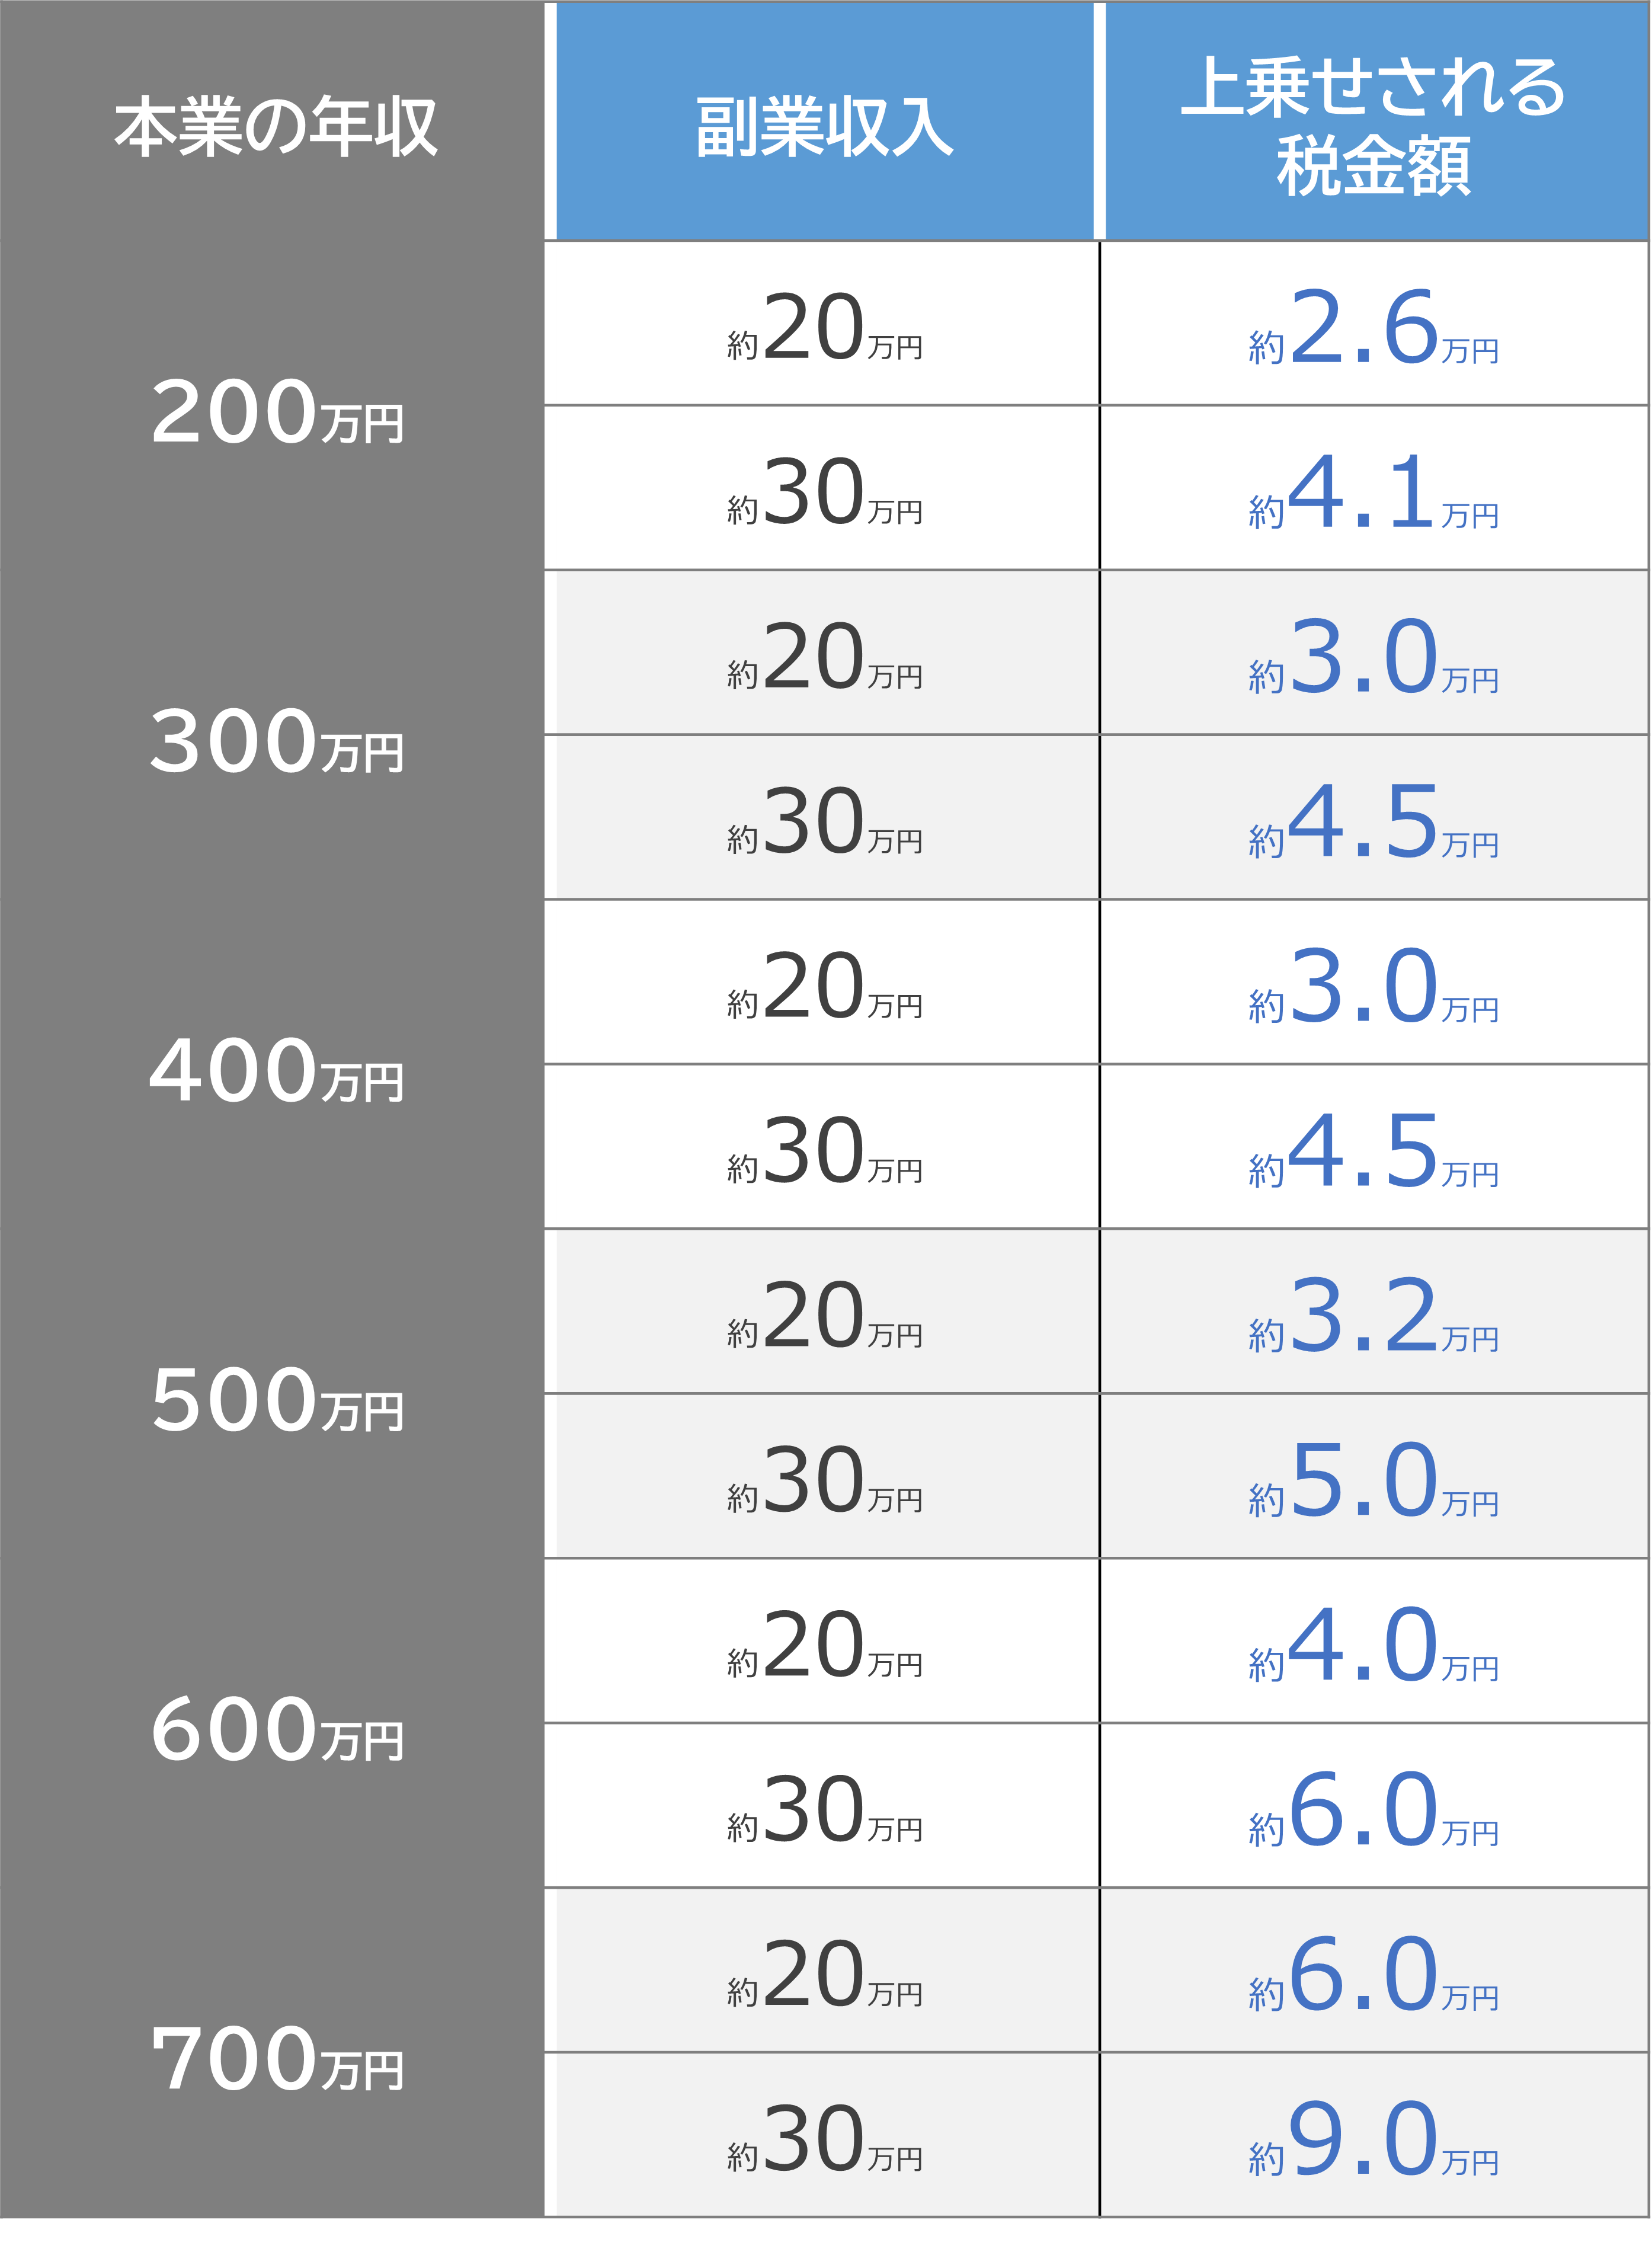
実際に副業で利益が出た場合、住民税がいくら課税されるのかを事前に把握しておくことも大切です。副業の住民税計算方法はシンプルで、原則として全国一律の税率が適用されます。
住民税は、一律に課される「均等割(年額約5,000円前後)」と、所得額に応じて課される「所得割(一律10%=市区町村民税6%+都道府県民税4%)」で構成されています。副業分の追加課税を算出する場合、基本的には「副業の年間所得(総収入-必要経費)× 約10%」で概算できます。
以下は、副業(雑所得・事業所得)で経費を差し引いた後の所得に応じた住民税額のシミュレーション例です。
- 副業所得が15万円の場合:150,000円 × 10% = 約15,000円(年額)
- 副業所得が30万円の場合:300,000円 × 10% = 約30,000円(年額)
- 副業所得が50万円の場合:500,000円 × 10% = 約50,000円(年額)
- 副業所得が100万円の場合:1,000,000円 × 10% = 約100,000円(年額)
普通徴収を選択した場合、この金額を毎年6月・8月・10月・翌年1月の原則年4回に分けて納付するか、または6月に一括で全額納付することになります。

