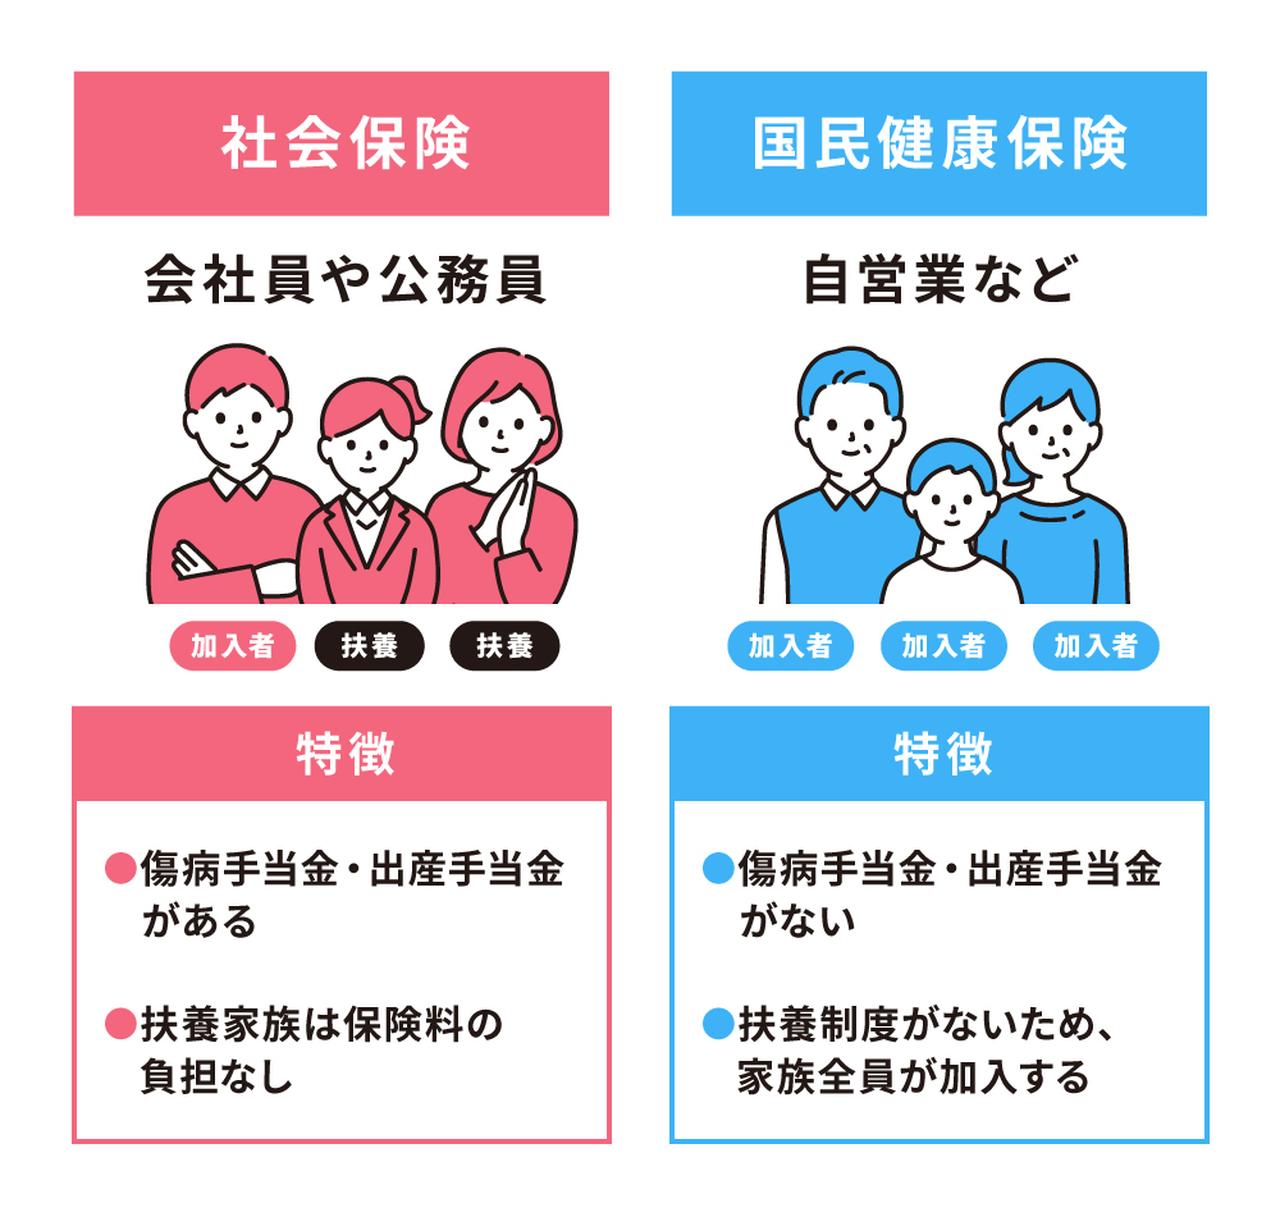
保険料の決まり方には、両制度の思想の違いが色濃く反映されています。手取り金額を正確にシミュレーションするためには、算定基準の相違点をクリアにしておく必要があります。
社会保険料は、毎月の給与額面を区切りの良い等級に当てはめた標準報酬月額(全50等級)に各都道府県の保険料率(協会けんぽの場合、約10%前後)を掛けて算出されます。この金額を会社と従業員で半分ずつ負担する「労使折半の仕組み」が採られているため、個人の給与明細から天引きされるのは実質5%程度です。さらに、40歳以上64歳未満の方は介護保険料(約1.6%〜1.8%)も折半対象となります。
対照的に、国民健康保険料は「前年1月〜12月の総所得金額」をベースに計算されます。具体的には以下の3要素の合算で構成されます(資産割を採用する自治体は減少傾向にあります)。
- 所得割:前年の所得金額に応じて課される金額(所得が高いほど増加)
- 均等割:世帯内の加入者1人あたりに一律で課される定額(乳幼児減額あり)
- 平等割:1世帯あたりに一律で課される定額(自治体による)
国保の最大の特徴は、会社負担が一切ないため「全額自己負担」となる点です。加えて、自治体ごとの財政状況や高齢化比率によって保険料率が大きく異なるため、同一の所得であっても「どの市町村に住んでいるか」だけで年間保険料に10万円以上の地域格差が生じるケースも珍しくありません。

