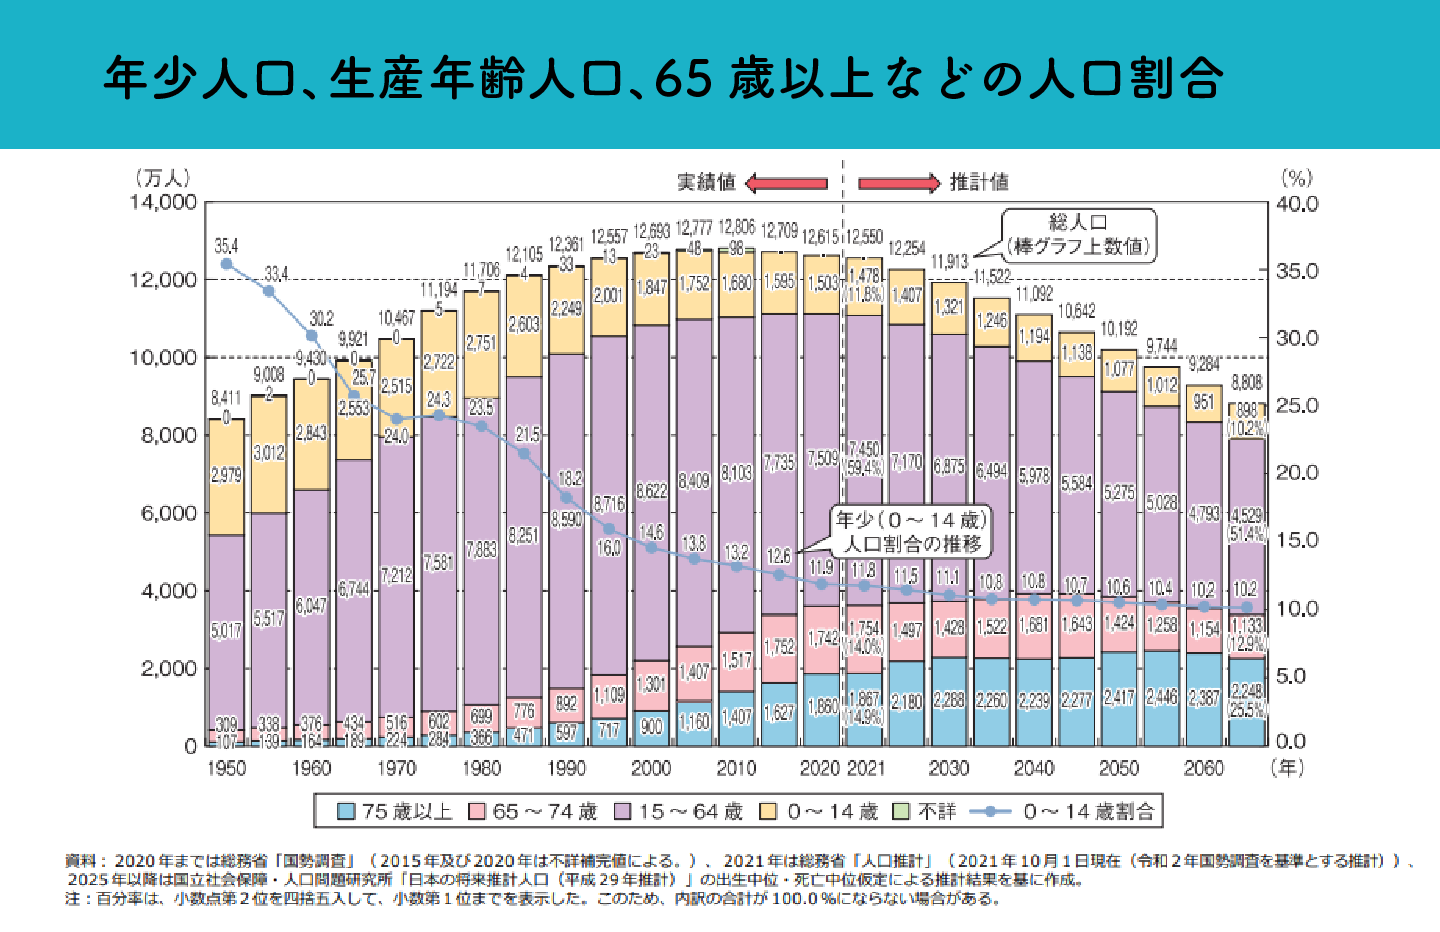
高齢者人口の増加と現役世代の減少は、公的社会保障制度の財政基盤を激しく締め付けています。医療費や介護給付費を含む社会保障費の増大に対する対策として、政府は医療費の自己負担割合引き上げや高所得者の保険料上限引き上げを断続的に実施していますが、現役世代の給与明細から差し引かれる社会保険料率は年々上昇し、手取り額を圧迫し続けています。
ネット上や週刊誌で度々話題にのぼる年金制度崩壊という噂の真相については、客観的な仕組みを正しく把握する必要があります。結論から言えば、年金制度が破綻して給付が完全にゼロになる可能性は極めて低いです。公的年金は「賦課方式(その時々の現役世代が高齢者を支える仕組み)」を基本としており、国庫負担(税金)も投入されているためです。
しかし、制度そのものが存続することと、現役時代と同等の生活水準を維持できる給付額が保証されることは同義ではありません。「マクロ経済スライド」によって少子化や平均余命の伸びに合わせて給付水準が自動的に抑制されるため、将来受け取る年金の実質的な購買力は確実に目減りします。「破綻はしないが給付水準は縮小する」という現実を受け止め、自助努力での備えが強く求められます。

