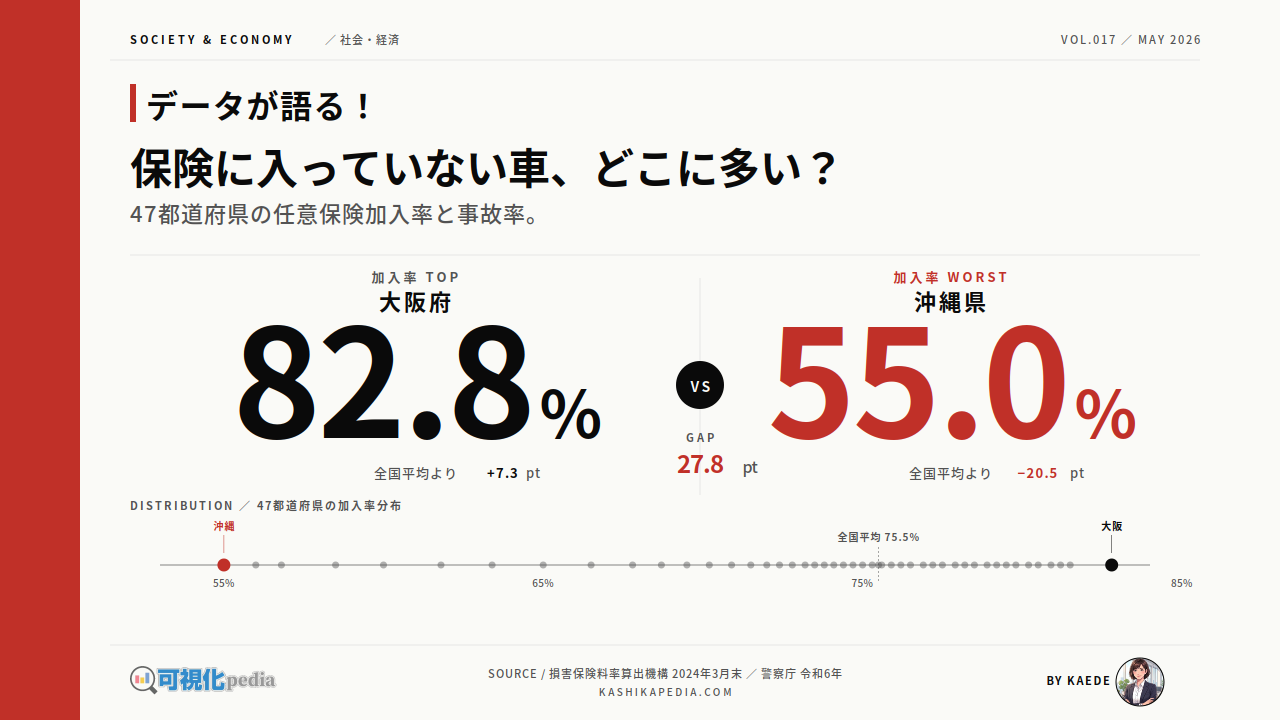
SNSやネット掲示板を観察すると、無保険車との事故に関する無責任な言説が横行している。「相手が任意保険に入っていなくても、自分の保険会社が全部取り立ててくれる」「もらい事故なら弁護士が相手から全額回収してくれる」といった投稿が典型例だ。
しかし、事故処理の実務現場において、損害賠償請求権の行使は極めて泥沼化しやすい。加害者に安定した収入や差し押さえ可能な資産がなければ、裁判で勝訴判決を勝ち取ったところで絵に描いた餅に終わる。債務名義を取得しても、相手が非正規雇用を転々としたり行方をくらませたりすれば、強制執行の費用だけが嵩み回収不能となるケースが後を絶たない。
被害者側が自己防衛のために把握しておくべきなのが、自身が加入する保険の「人身傷害保険」と「無保険車傷害特約」の存在だ。相手が無保険車、あるいは十分な補償能力がない場合でも、自分の保険会社から契約した保険金額を上限に実際の損害額(過失相殺前の実損額)が支払われる。
さらに見落とされがちな盲点が、物損被害に対する防衛だ。人身傷害特約は身体への補償に限られるため、壊された愛車の修理代や代車費用は相手が無保険の場合、自分の「車両保険」を使わざるを得ない。その結果、翌年度の等級が3等級ダウンし、無過失の被害者側が保険料の値上がりという不条理な不利益を被ることになる。相手が無保険だった瞬間、被害者は金銭面でも精神面でも途方もない負担を背負わされるのが日本の道路交通の知られざる現実である。
【プロの結論】経済的リスク管理と社会的責任から見出すべき判断基準
行動経済学の知見に照らせば、任意保険未加入者は「コスト回避バイアス」に囚われている。目先の月額保険料数千円の支出を惜しむあまり、低頻度だが発生すれば人生が破滅する数億円の巨大リスクを過小評価してしまう心理構造だ。これはリスク管理の観点から見れば、最も非合理的な賭けを行っているに等しい。
2026年現在の任意保険料相場を見ると、インターネット経由のダイレクト型(通販型)損害保険を活用し、車両保険を外して対人賠償無制限・対物賠償無制限・人身傷害補償に絞り込めば、年間3万円〜5万円程度(月額換算3,000円〜4,500円程度)で十分な賠償枠を確保できる。クルマを保有・運行する以上、対人・対物の無制限補償を付帯することは、他者に対する最低限のエチケットであり法的・道義的義務である。
自動車を運転する適性について、明確な判断基準を提示したい。「対人・対物無制限の任意保険料を家計から捻出できない人」は、いかなる事情があろうと直ちに自動車を手放し、公道の運転から身を引くべきである。公共交通機関やカーシェア、レンタサイクルを利用する選択肢を選ぶことが、自身と家族、そして見知らぬ他者の尊い命を守る唯一の良識ある道である。

