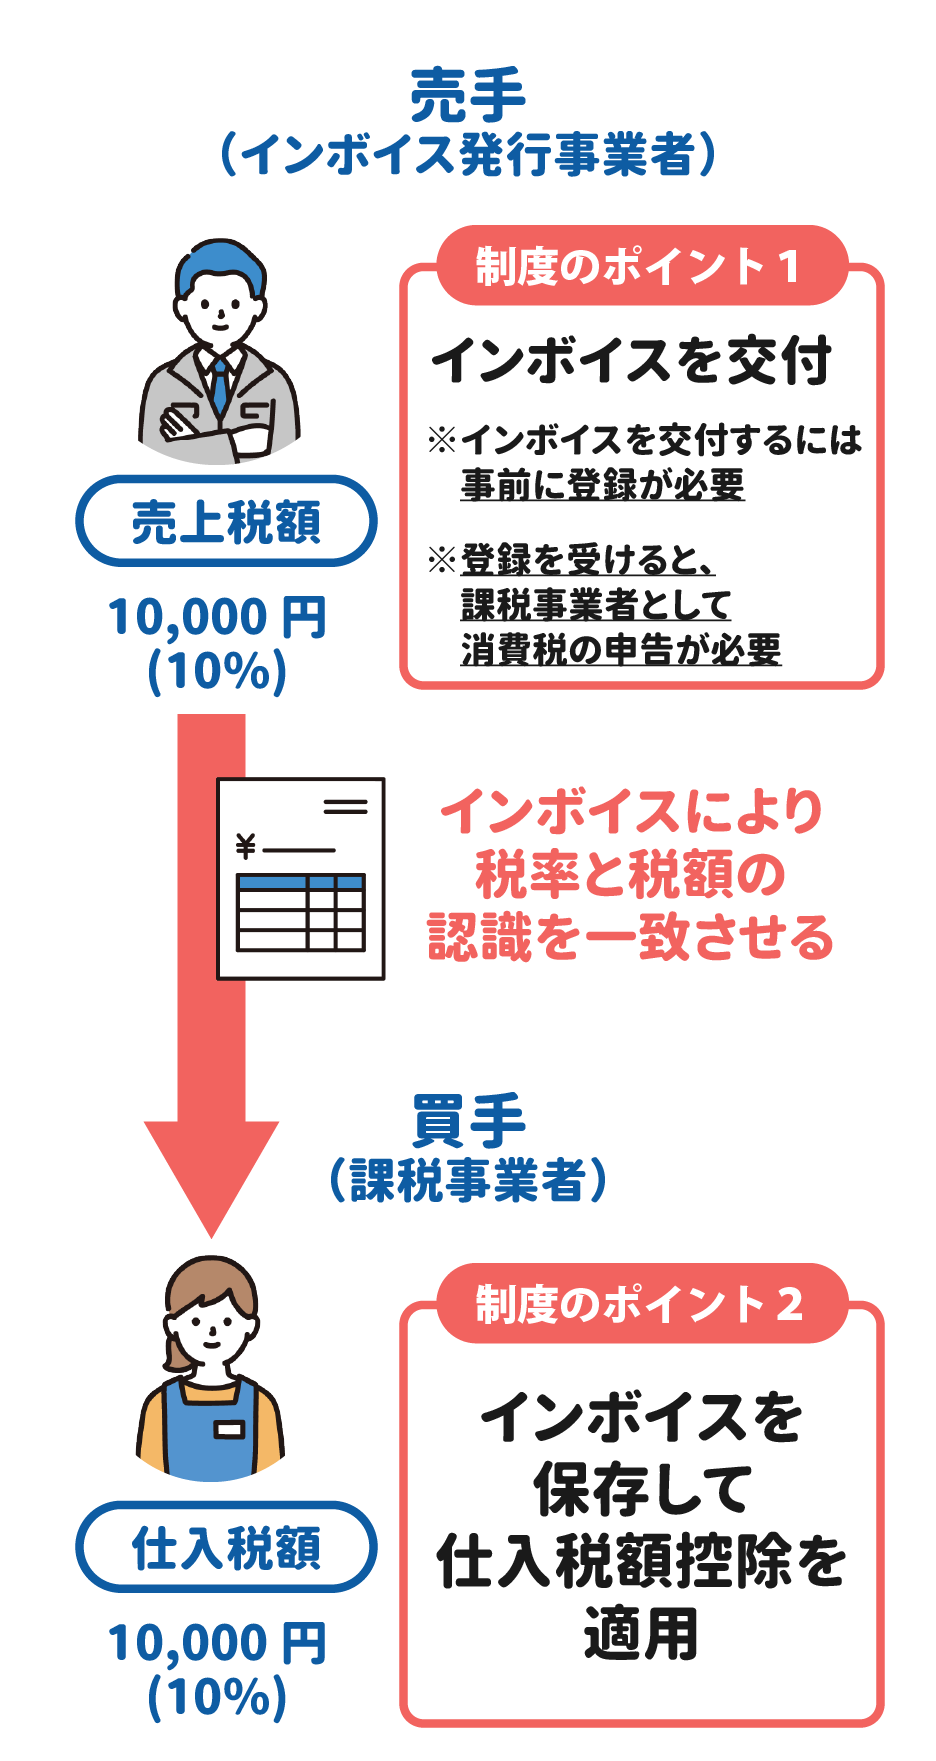
ネット上の情報では「免税事業者は取引先から完全に切り捨てられる」と過度に煽られるケースが目立ちますが、制度には急激な取引停止を防ぐための免税事業者 経過措置が組み込まれています。これこそが、多くの現場が今日までなんとか持ちこたえてこられた防波堤でした。
制度開始から3年間(2023年10月1日〜2026年9月30日)は、買い手側は免税事業者からの仕入れであってもインボイス制度 経過措置 8割控除を受けることが可能です。つまり発注側企業にとっても、税負担の持ち出しは実質20%程度にとどまっていたため、「経過措置の間は現状維持で取引を続けよう」と温情を見せる企業が少なくありませんでした。
しかし、本質的な危機はまさに2026年秋に訪れます。スケジュールの推移は以下の通り冷酷に進行します。
・2023年10月1日〜2026年9月30日:免税事業者からの仕入れでも「80%控除」可能
・2026年10月1日〜2029年9月30日:控除割合が「50%控除」に大幅下落
・2029年10月1日以降:控除割合は「0%(完全撤廃)」
2026年10月を境に、発注企業の持ち出し税額は従来の2倍半へと跳ね上がります。これまで「8割控除があるから」と現状維持を認めてくれていた取引先も、自社の業績を守るために価格交渉のテーブルにつかざるを得なくなります。公正取引委員会や中小企業庁は下請法違反や独占禁止法違反の監視を強めていますが、「次年度の契約更新時に単価を見直す」「新規案件はインボイス登録者を優先する」といった合法的かつ静かな選別が進むことは避けられません。

