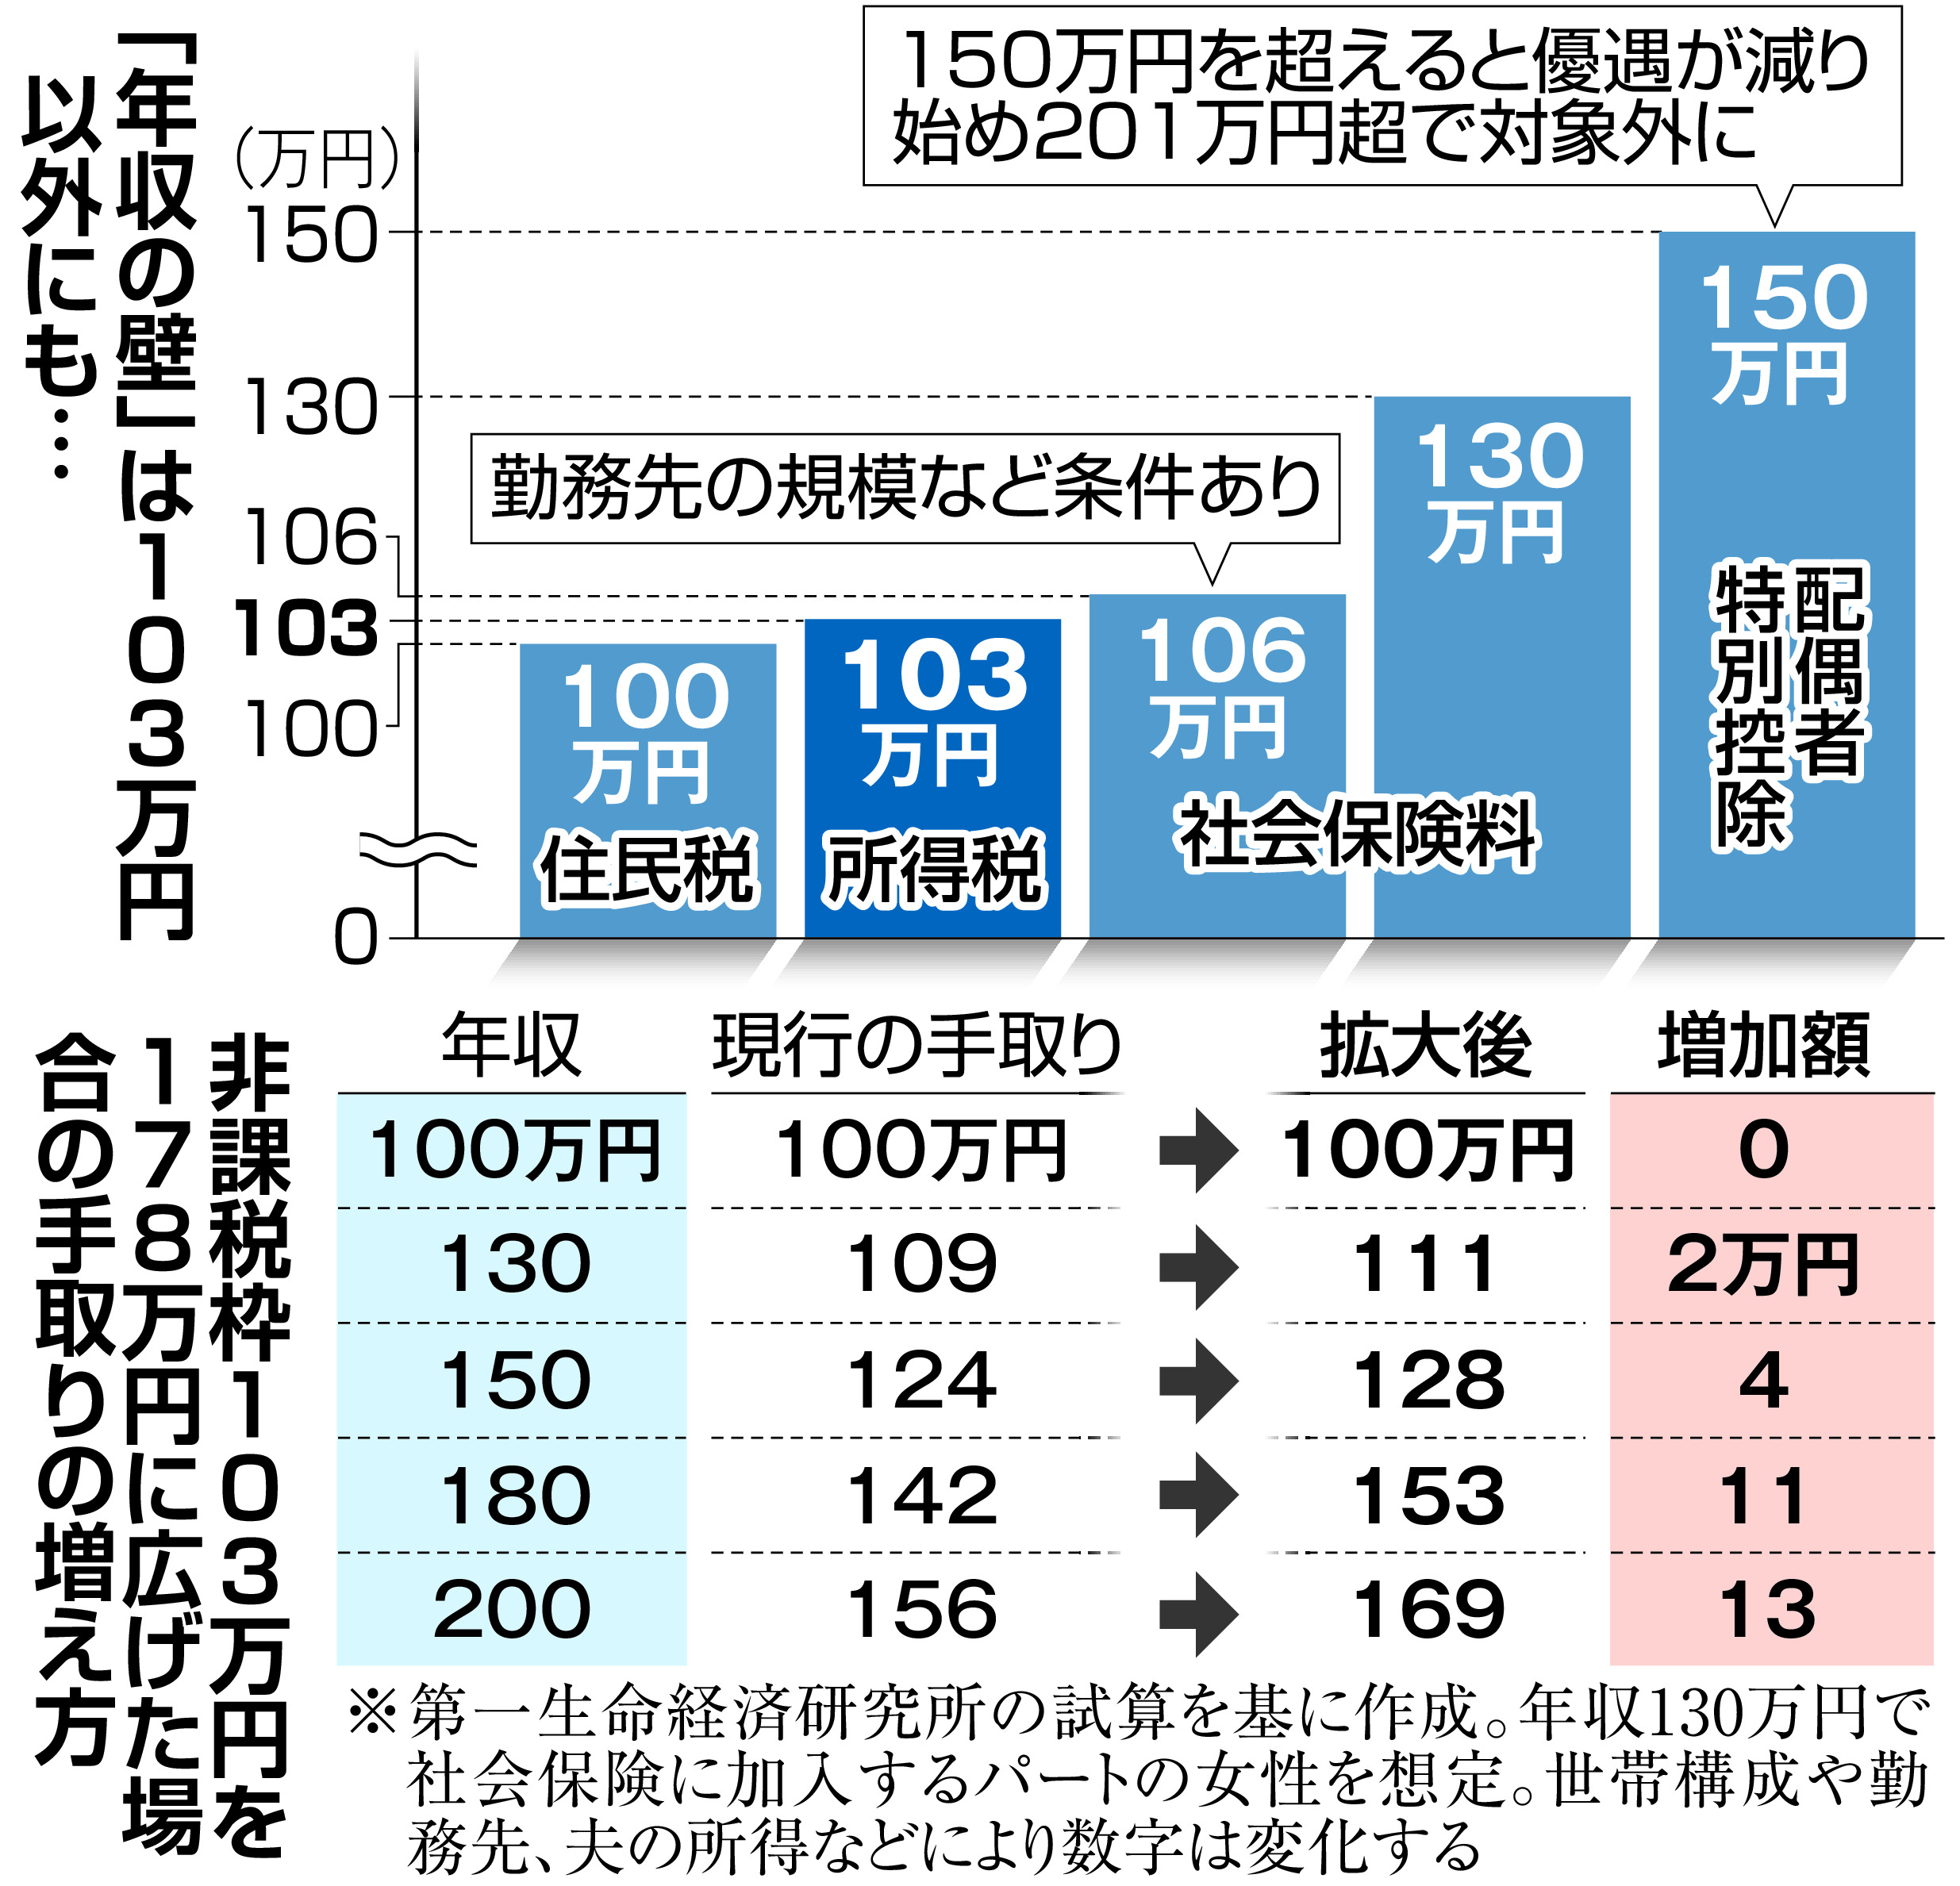
この歪んだ構造に対し、真っ向から風穴を開けようとしたのが国民民主党でした。同党が掲げた「103万円から178万円への引き上げ」という要求は、単なる思いつきの数字ではなく、極めて明快な根拠に基づいています。ここでは国民民主党税制改正協議の経緯と、103万の壁引き上げ178万円の真相を検証します。
現在の103万円という基準が設定されたのは1995年(平成7年)のことです。当時、全国の最低賃金の全国加重平均は時給611円でした。しかし、その後の約30年間で物価と賃金は上昇し、2024年秋には全国加重平均で1,055円へと跳ね上がりました。上昇率は実に約1.73倍に達します。最低賃金が1.73倍になったのであれば、非課税枠も同様に1.73倍へ引き上げるのが道理であり、103万円×1.73=約178万円という算出式が導き出されたのです。
「30年間据え置かれた控除額のせいで、同じ時間だけ働いても最低賃金の上昇によって勝手に壁を超え、増税されてしまう。これは実質的な庶民増税だ」という玉木雄一郎代表らの主張は、国民の圧倒的な支持を集めました。これに対し、財務省側は「基礎控除を一律に178万円まで引き上げれば、国と地方を合わせて年約7兆〜8兆円もの恒久的な税収減になる」と猛反発。財源論を盾にした激しい攻防が展開されました。
103万の壁2026年最新ニュースおよび政府与党の動向を追うと、全面的な178万円への一気の一律引き上げではなく、高所得者層への恩恵を抑える「所得制限付きの段階的引き上げ」や、給与所得控除と基礎控除の組み合わせによる調整など、軟着陸を目指した実務的な制度設計が進められています。同時に、厚生労働省主導による「106万円の壁の撤廃(週20時間以上働く全労働者への厚生年金・健康保険の適用拡大)」議論が加速しており、税金枠が広がっても社会保険の網が広がるという、新たな制度的ジレンマが浮き彫りになっています。

