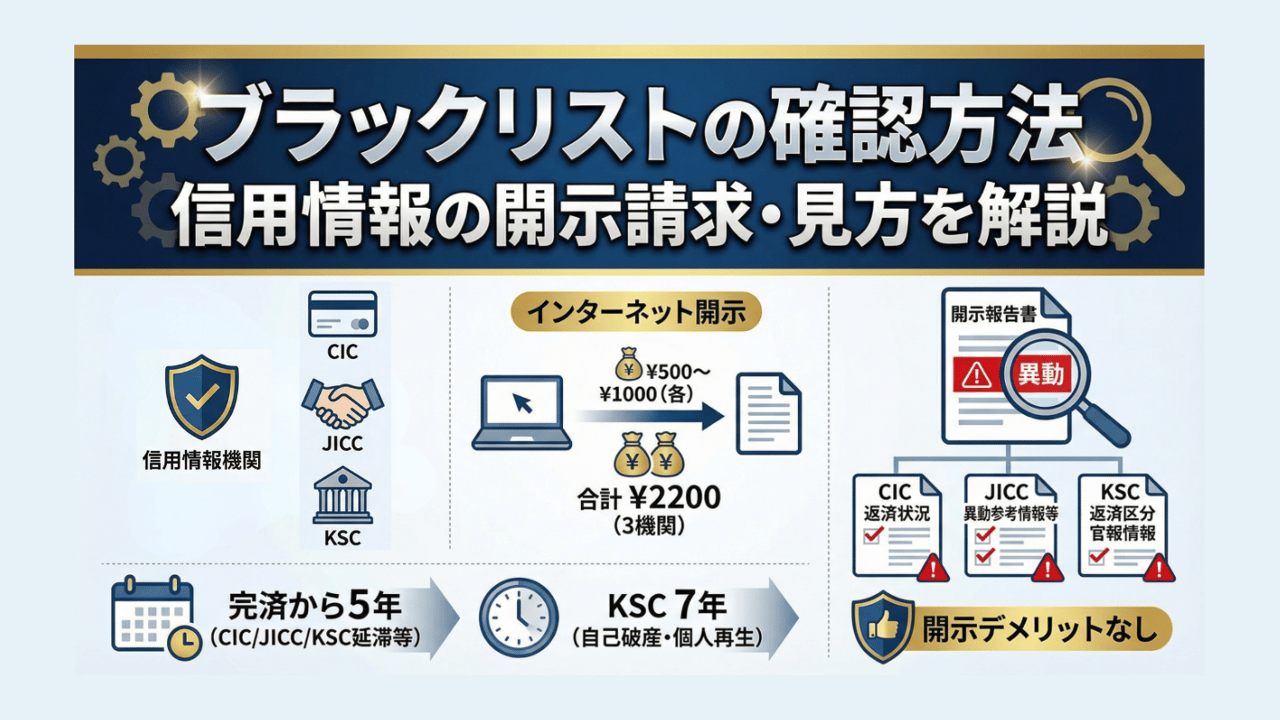
金融機関やカード会社が与信審査を行う際、必ず照会するのが信用情報機関に蓄積された個人の取引履歴です。俗に言う「ブラックリスト入り」とは、返済の長期遅延や債務整理などの重大なトラブルが発生し、個人信用情報に異動情報が登録された状態を意味します。
日本国内には主に3つの信用情報機関が存在し、それぞれ異なる金融業態をカバーしています。
- CIC(株式会社シー・アイ・シー):主にクレジットカード会社、信販会社、大手携帯キャリア(端末割賦販売)が加盟。
- JICC(株式会社日本信用情報機構):主に消費者金融、信販会社、中小金融業者が加盟。
- 全国銀行個人信用情報センター(KSC):都市銀行、地方銀行、信用金庫、ネット銀行などが加盟。
「別会社の審査ならバレないのではないか」と考えるのは危険です。これらの3機関はCRIN(クリン:Credit Information Network)と呼ばれる情報交流ネットワークを通じて、延滞や代位弁済といった重大な事故情報を相互に共有しています。さらに、貸金業法に基づく過剰貸付防止のため、CICとJICC間では「FINE(ファイン)」というシステムで貸付残高情報をリアルタイムで共有しています。そのため、1社で生じた深刻な延滞は、金融機関全体へと瞬時に波及する構造になっています。

