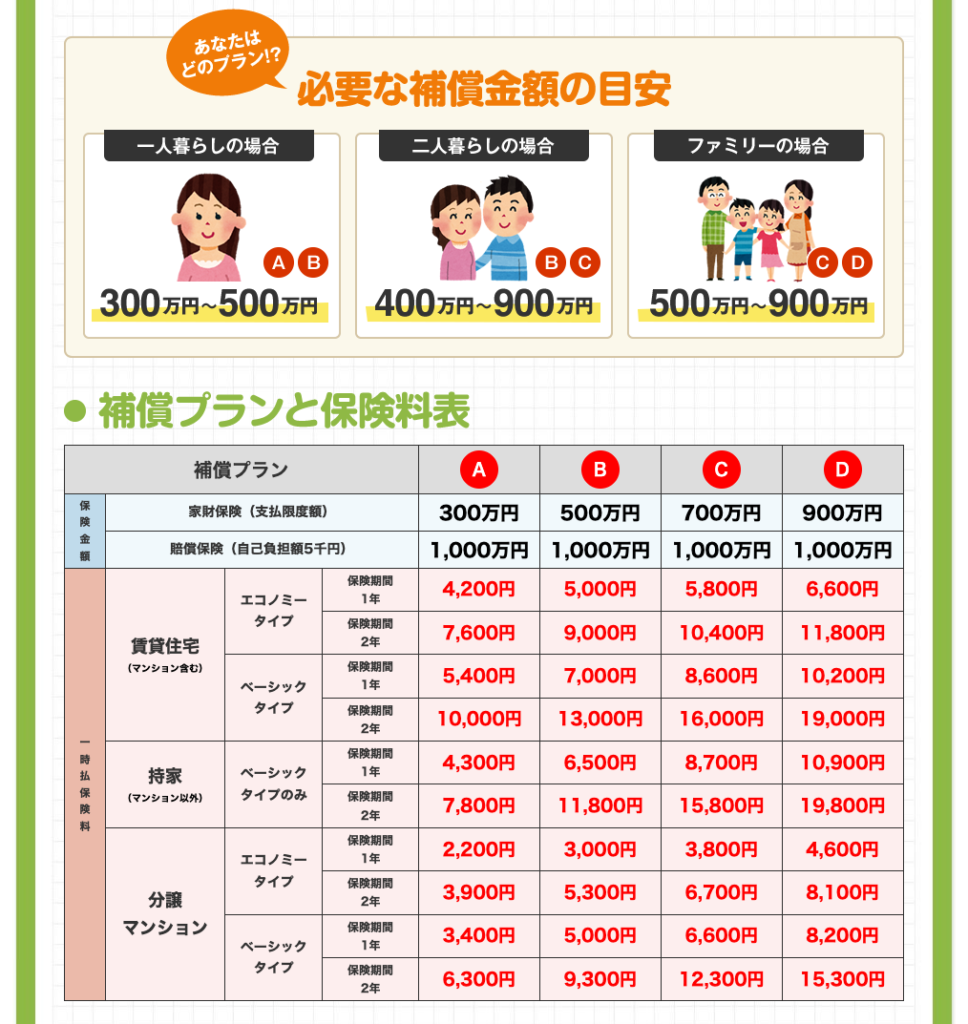
ネット上の掲示板やSNS、知恵袋などで頻出するのが、「賃貸契約の初期費用明細を見たら、勝手に家財保険300万円(年間保険料1万〜1.5万円)で組み込まれていたが妥当なのか」という疑問です。
結論から言えば、一般的な一人暮らしにおいて300万円という金額は「十分すぎるほど手厚いが、持ち物によっては過剰」となります。20代・30代の単身者の典型的な家財の内訳を再調達価額で検証してみましょう。
- 大型家電一式(冷蔵庫、洗濯機、テレビ、電子レンジ、エアコン等):約35万〜50万円
- 家具・寝具一式(ベッド、マットレス、テーブル、カーテン等):約15万〜30万円
- 衣類・靴・バッグ(オールシーズン):約30万〜60万円
- 調理器具・食器・日用品・消耗品:約10万〜20万円
- PC・スマートフォン・趣味の備品:約20万〜40万円
これらをすべて合計しても、110万〜200万円前後に収まる単身者が大半を占めます。実際に自著やインタビューで生活再建の手記を寄せた被災者の証言でも、「ワンルームの持ち物を新品で揃え直したが、150万円程度で元の生活水準に戻せた」という報告が多く見られます。
では、なぜ不動産会社は「300万円プラン」を推してくるのでしょうか。不動産仲介の現場に詳しい関係者は次のように内情を明かします。
「不動産会社が提携する少額短期保険や損害保険のパッケージ商品は、管理の簡素化と代理店手数料の確保を目的として『単身向け=家財300万円・借家人賠償1,000万円』といった一律固定プランで設計されていることがほとんどです。入居者一人ひとりの持ち物をヒアリングして150万円プランにカスタマイズする手間を省いているのが実態です」
ただし、ハイスペックなゲーミングPCや高解像度モニターを複数台揃えているクリエイター、高級ブランド服や靴を多数保有する愛好家、あるいは楽器や高額なカメラ機材を持つ単身者の場合、300万円でも足りず400万〜500万円の設定が必要になる例外もあります。一律の金額に流されず、「自分の部屋にある物品が灰になったとき、買い直すのにいくら必要か」という現場目線での棚卸しが欠かせません。

