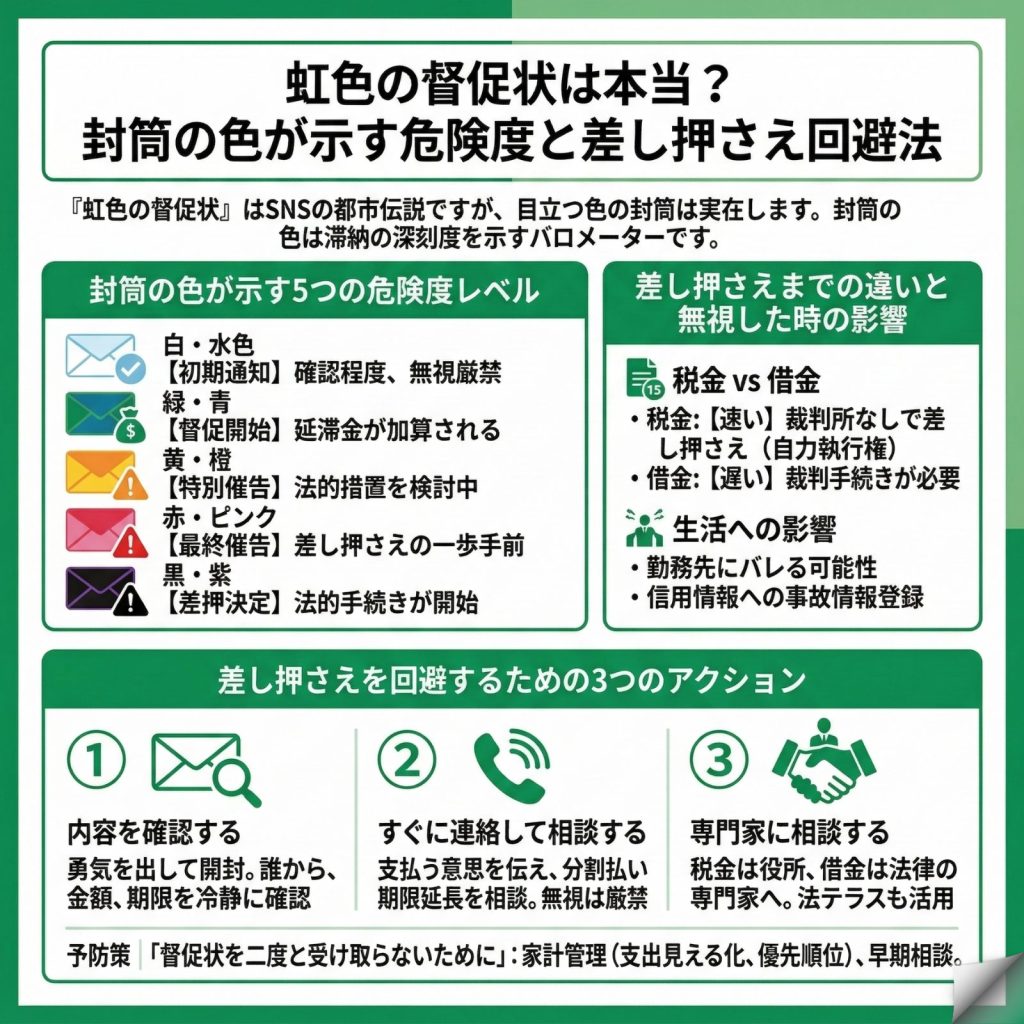
ネット上でしばしば噂される「住民税の赤紙」には、都市伝説と制度的実態の両面が存在します。地方自治体が発行する住民税や固定資産税の督促状は、日本年金機構のように全国統一のカラーグラデーションを採用しているわけではありません。各自治体の判断により、通常の圧着ハガキから目立つ黄色やピンク、赤色の封書へと切り替える運用が行われています。
地方税法第331条では「督促状を発した日から起算して10日を経過した日までに完納しないときは、財産を差し押さえなければならない」と明確に規定されています。自治体から届く赤い文字や赤い枠で強調されたハガキ・封書は、この「10日ルール」の発動を間近に控えた最終通告書(催告書や差押予告通知書)を意味します。
一方、クレジットカード会社や消費者金融などの民間企業から届く督促状は、行政のそれとは法的プロセスが異なります。民間の督促状はハガキや封書の色そのものに法的なルールはありませんが、支払期日から61日以上または3カ月以上の延滞が発生すると信用情報機関(CICやJICC)に「異動情報」として登録されます。いわゆるブラックリスト状態となり、新規ローンの契約やクレジットカードの発行が数年間にわたり不可能となります。税金のように事前通告のみで即座に口座を差し押さえることはできませんが、裁判所を通じた支払督促や訴訟へと移行し、最終的には判決(債務名義)をもとに給料や口座の差し押さえへと至るルートを辿ります。

