会社員として給与を受け取っているサラリーマン世帯が最もつまずきやすいのが、「会社員は年末調整で処理できる」「20万円以下なら一切申告不要」という2大誤解です。
盲点1:保険の解約返戻金は会社の「年末調整」では精算できない
会社員が毎年秋に行う年末調整は、あくまで「給与所得」に対する税額調整と、生命保険料控除などの各種所得控除を適用するための手続きです。保険を解約して得た一時所得や贈与税を、会社の年末調整の書類に記入して課税処理することは制度上できません。控除枠を超えて税金が発生する場合は、会社の年末調整とは完全に別枠で、個人で管轄の税務署へ確定申告を行う必要があります。
盲点2:「給与所得者の20万円以下申告不要」に潜む住民税の落とし穴
所得税法には、「給与所得者で給与以外の所得が年間20万円以下である場合、所得税の確定申告を要しない」という特例(所得税法第121条)が存在します。一時所得の場合、50万円の特別控除を引き、さらに1/2を掛けた後の金額が20万円以下(つまり解約差益が90万円以下)であれば、所得税の確定申告は法的に免除されます。
しかし、ここに致命的な落とし穴があります。このルールは「所得税」に限定された免税特例であり、「住民税」には適用されないという点です。所得税の確定申告を行わない場合であっても、別途お住まいの市区町村役場の税務課へ赴き、「住民税の申告」を行わなければなりません。これを怠ると、後から住民税の無申告として督促を受け、遅延損害金が発生するトラブルに発展します。「所得税が申告不要=住民税も申告不要」と都合よく解釈してしまうネット上の誤情報には細心の警戒が求められます。
盲点3:保険金の「名義変更」直後の解約による贈与税リスク
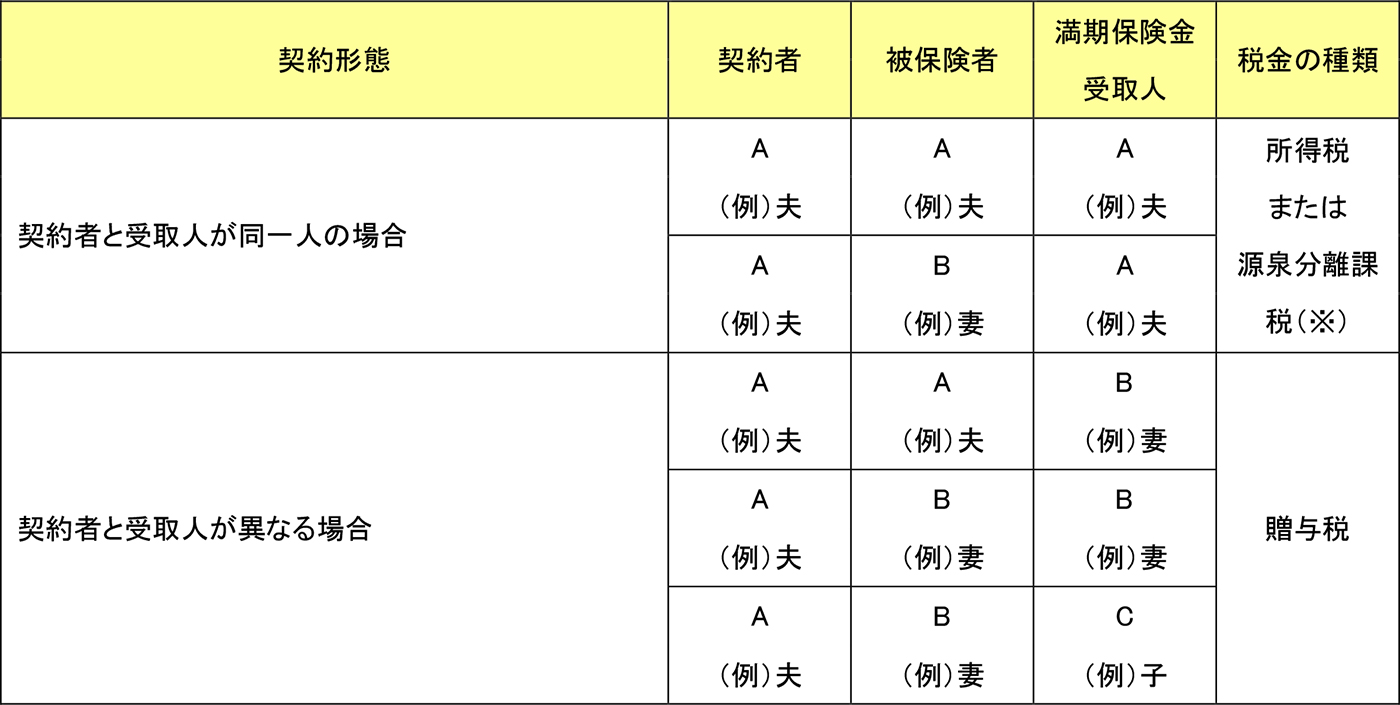
親が保険料を払っていた生命保険を、解約直前に子へ名義変更し、子が解約して「自分の一時所得だ」と主張するケースが後を絶ちません。しかし現行の税務判断では、契約期間中の保険料負担割合に応じて税金が按分されます。親が支払っていた期間に相当する解約返戻金相当額は、名義変更時ではなく「解約返戻金を受け取ったタイミング」で親から子への贈与と判定されます。安易な名義変更による租税回避は税務調査で否認されるリスクが極めて高い手法です。

