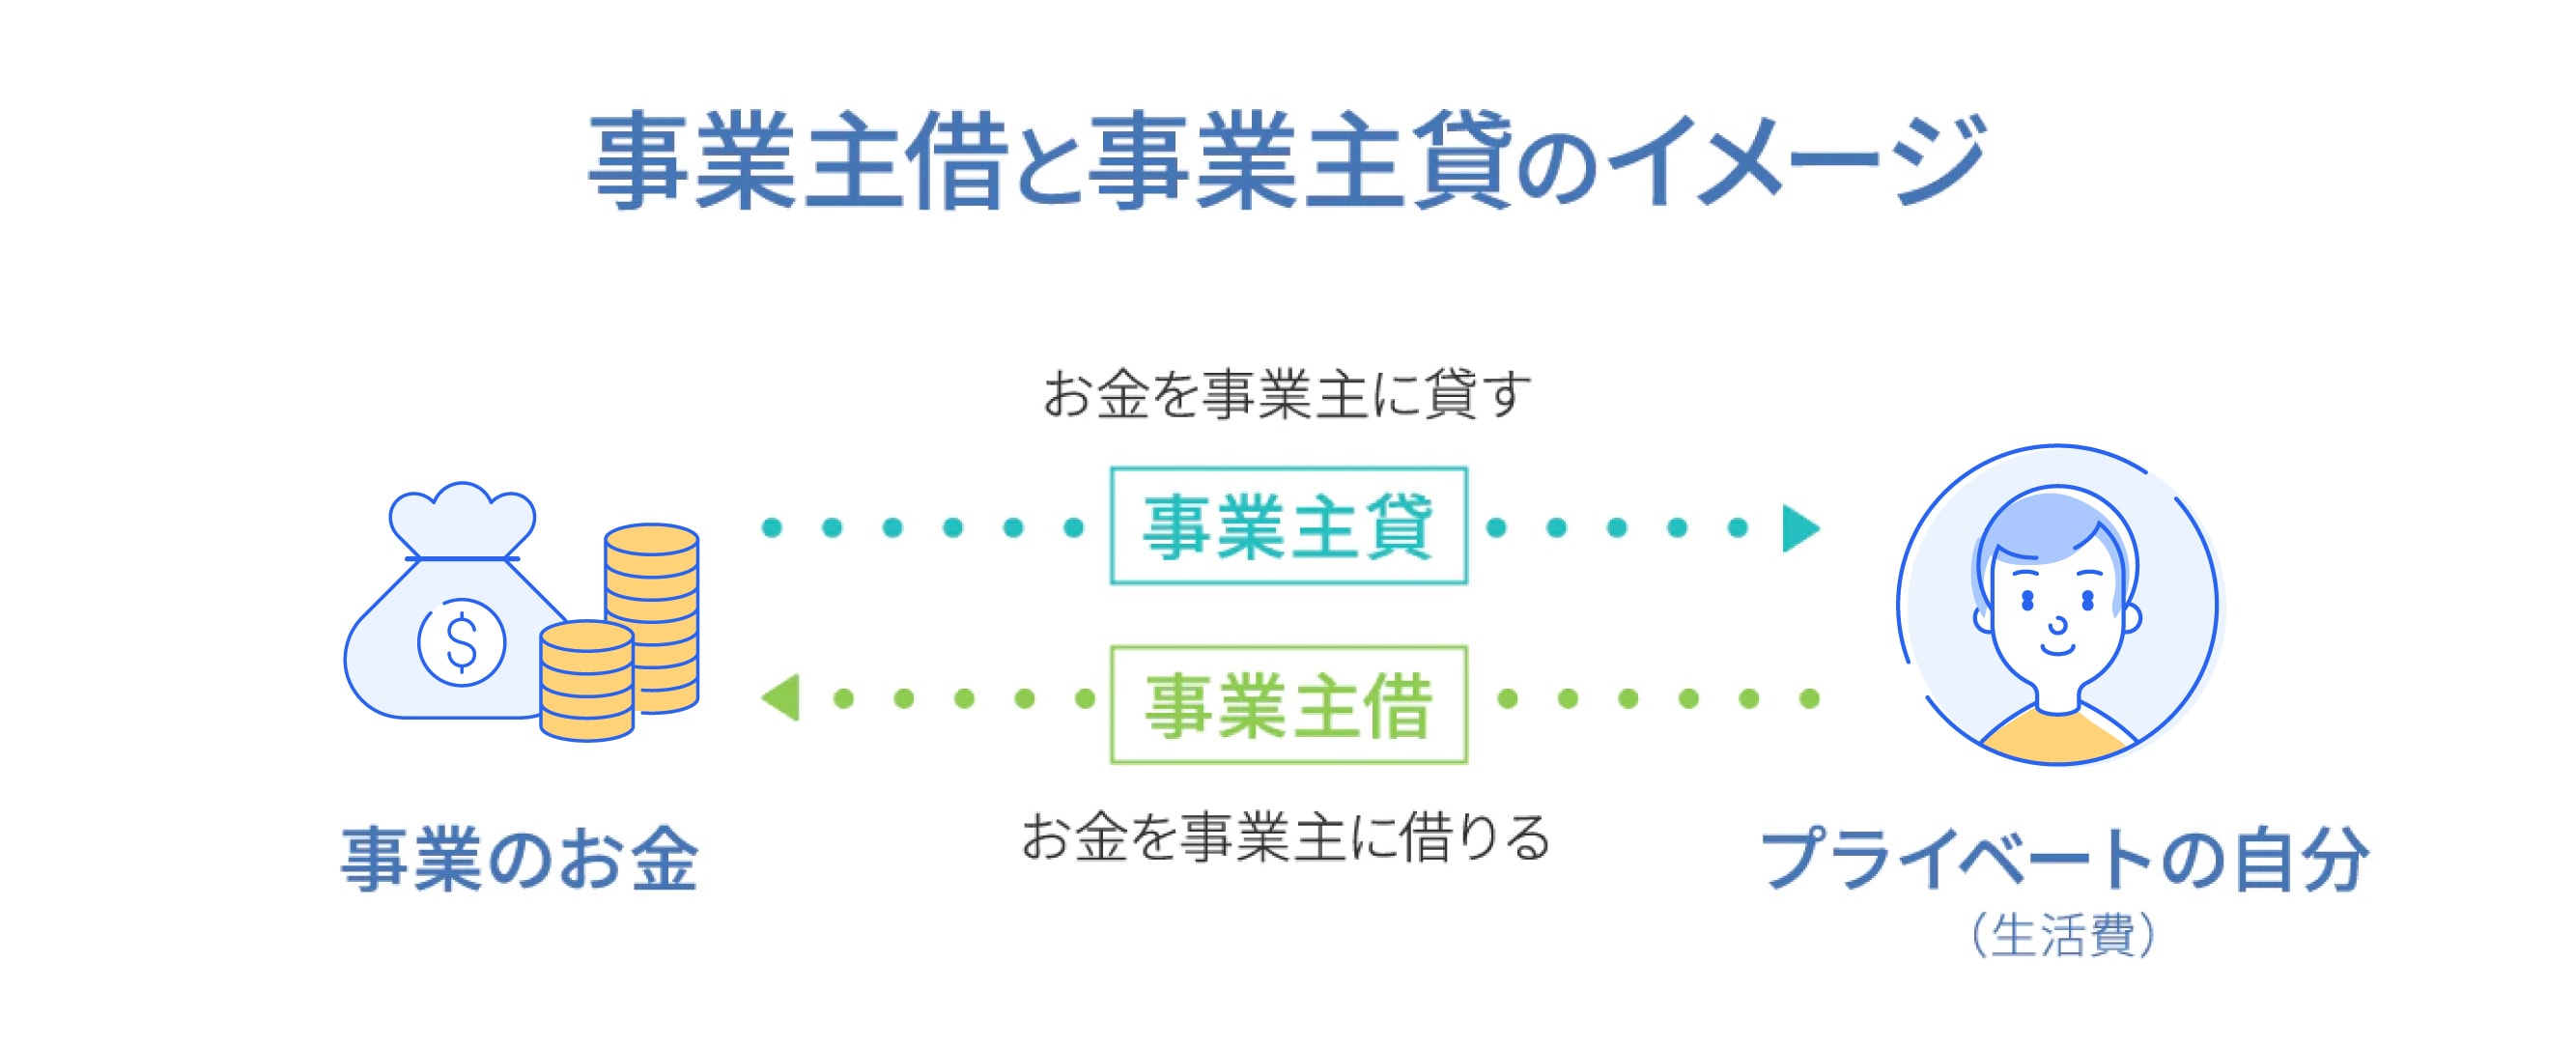
青色申告の貸借対照表を作成する際、多くの事業主がパニックに陥るのが「事業主貸の残高がマイナスになってしまった」という現象です。資産の勘定である事業主貸は、原則としてプラス(借方残高)になる性質を持っています。
事業主貸残高がマイナスになる3大原因と修正法
残高がマイナスになる主な理由は次の3点に集約されます。
- 貸方と借方の逆入力:生活費を引き出した際、誤って「(借方)普通預金 /(貸方)事業主貸」と逆向きに仕訳している。
- 過年度の開始残高(期首残高)の設定ミス:期首の預金残高や事業主貸の残高入力が狂っている。
- 事業主借との混同相殺:事業主借で入力すべき個人立替分を「事業主貸のマイナス」として処理してしまっている。
会計ソフトの残高試算表でマイナスを発見した場合は、該当科目の元帳を開き、金額の方向性が逆になっている取引を1件ずつ洗い出すことで修正が可能です。
年度末の「相殺」と「元入金繰越」のカラクリ
「事業主貸と事業主借は年度末に相殺してゼロにすべきなのか?」という疑問も多く寄せられます。結論から言えば、年度中に無理に相殺仕訳を切る必要はありません。
個人事業主の会計では、12月31日の決算日を迎えた後、翌年1月1日の期首処理として会計ソフトが自動的に以下の計算を行い、事業主貸・事業主借の残高を「元入金(もといれきん)」へ吸収・リセットします。
【翌期首の元入金計算式】
翌期首の元入金 = 当期末の元入金 + 当期純利益 + 当期末の事業主借残高 - 当期末の事業主貸残高
つまり、1年間に発生した事業主貸や事業主借は、その年の利益とともにすべて翌年の元入金へと統合され、新年の事業主貸・事業主借の残高は必ず「0円」から再スタートします。この仕組みを理解しておけば、期末に残高が大きく膨らんでいても焦る必要はありません。

