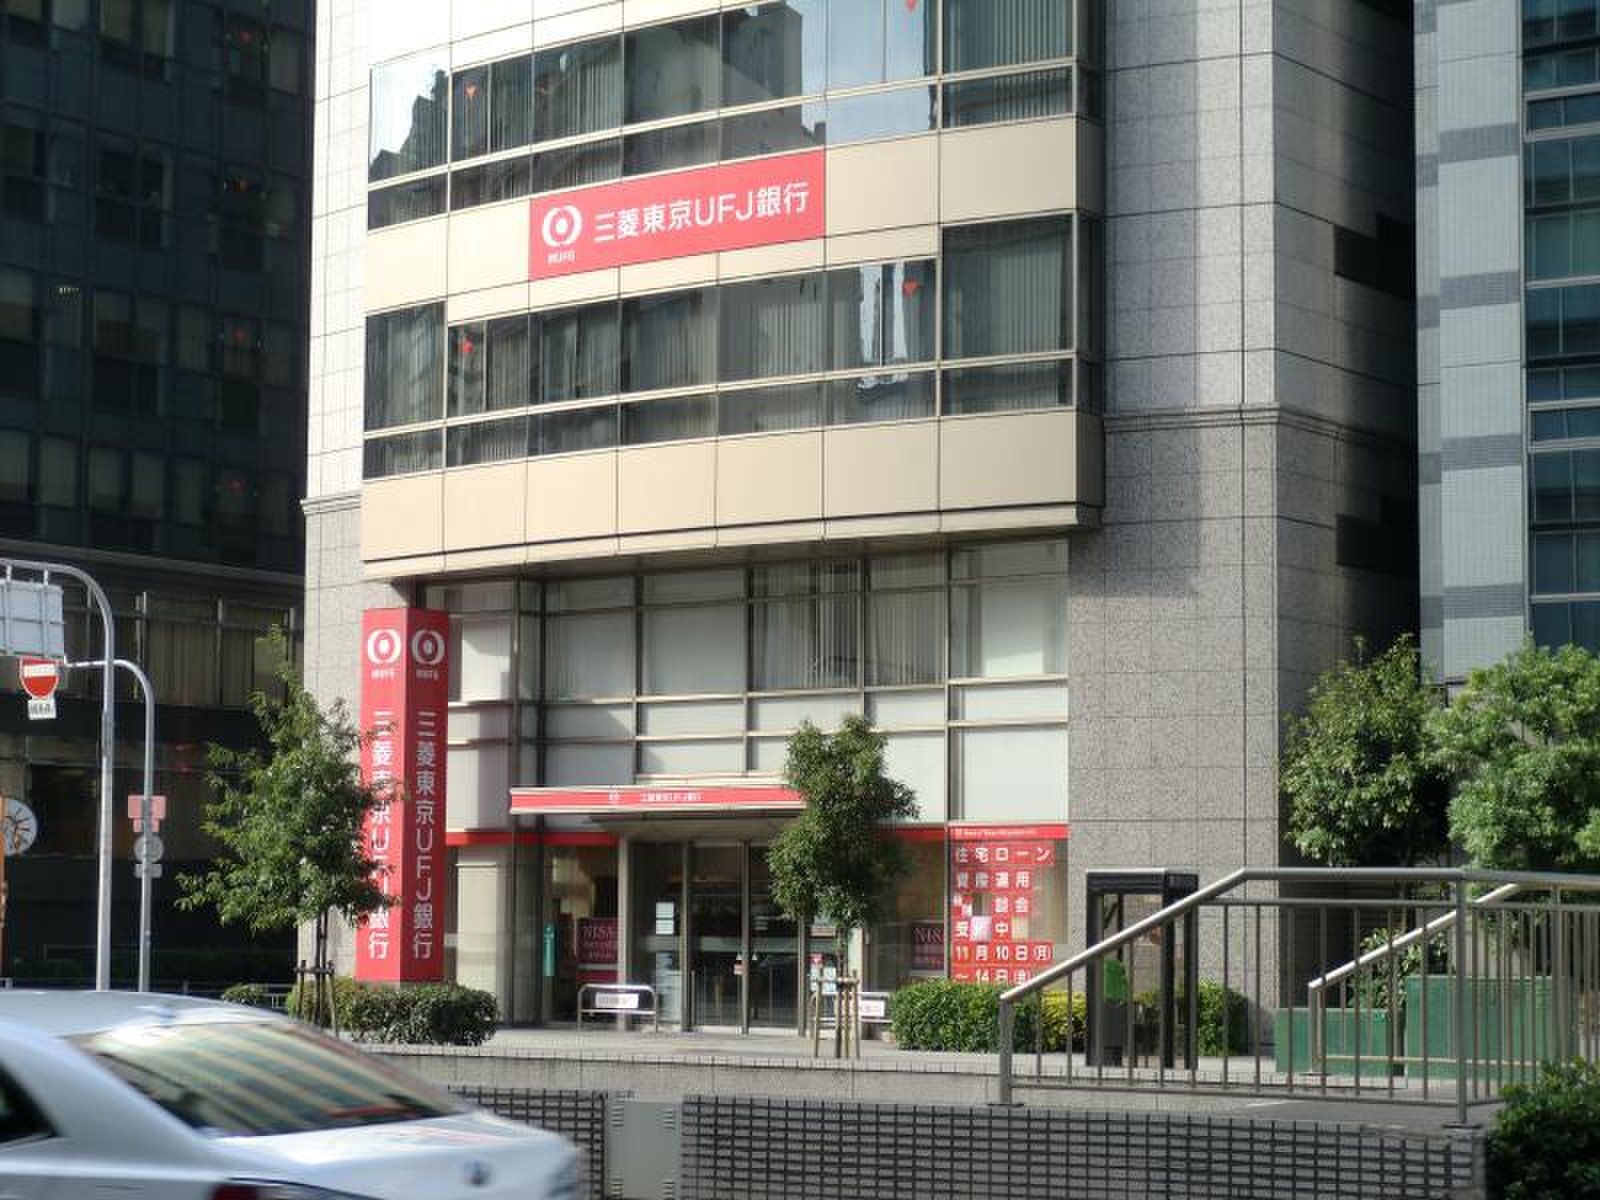
なぜ三菱UFJ銀行をはじめとするメガバンク各行は、こうした店舗統合を急激に加速させているのでしょうか。決算資料や経営方針から読み取れる構造的な要因は、主に以下の3点に集約されます。
第一に、デジタルトランスフォーメーション(DX)に伴う来店客数の激減です。同行の公式開示データ等によれば、過去10年間で窓口に来店する個人の顧客数は4割以上減少し、振込や残高照会、定期預金の作成などの大半はスマートフォン向け「三菱UFJ銀行アプリ」や法人向けインターネットバンキング「BizSTATION」へとシフトしました。空いた窓口の地代家賃と人件費を維持し続けることは、経営効率上極めて非合理的となったわけです。
第二に、店舗統合理由の中核をなす「ブランチ・イン・ブランチ(Branch in Branch)」の機能性です。従来のやり方で完全に支店を廃止・吸収合併すると、利用者は口座番号の変更や振込先登録のやり直し、給与振込・公共料金引き落とし口座の変更手続きといった莫大な事務負担を強いられます。これに対し、1つの建物内に複数の看板を掲げるブランチ・イン・ブランチ方式であれば、顧客側の口座情報を一切変えることなく、物理的コストだけを削減できます。
第三に、都市部の超高密度なオフィス再編です。谷町・本町界隈は繊維問屋街からIT・サービス業の拠点へと変貌を遂げており、融資や資産形成コンサルティングといった「対面付加価値」が必要な案件は、旗艦店である大阪中央支店に高度な専門人材を集約させたほうが、質の高いソリューションを提供できるという経営判断が働いています。

