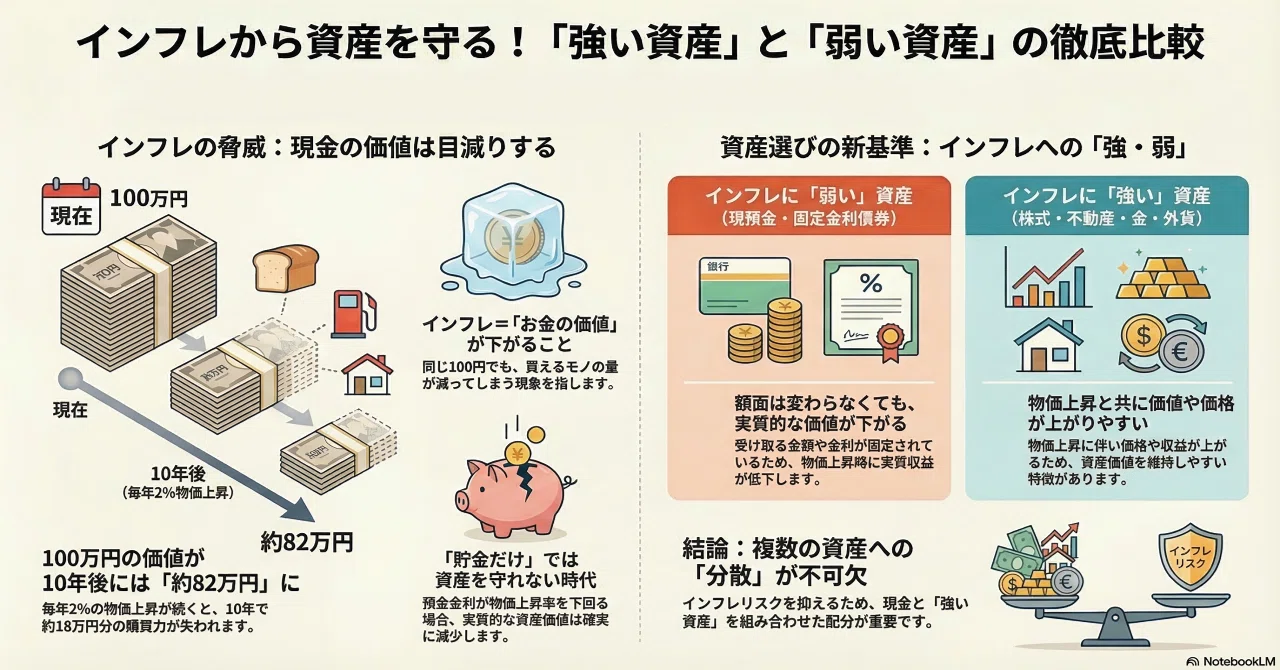
2026年最新の資産防衛において重要なのは、特定の資産に賭けることではなく、相関関係の低い資産をバランスよく組み合わせることです。リスク許容度に応じたポートフォリオの配分割合の目安を提示します。
【標準的なバランス型ポートフォリオ(30代〜50代向け)】
- 現金・普通預金:20〜30%(生活防衛資金+数年以内の使途確定金)
- 全世界株式・高配当株(NISA活用):40〜50%(長期的な成長と配当収入の確保)
- 実物資産(金ETF・不動産REIT):10〜15%(物価急騰と通貨安への防波堤)
- 外貨建て債券・インフレ連動債:10〜15%(安定した利息収入と為替・物価ヘッジ)
この配分を維持することで、仮に株式市場が一時的な調整局面を迎えても、金や外貨建て資産が下支えし、全体としての購買力を維持することが可能になります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
インフレ対策の実行にあたっては、自身の金融リテラシーと心理的耐性に応じたアプローチが必要です。
【積極的に資産組み替えを推進すべき人】
- 金融資産の大半(70%以上)が普通預金・定期預金に偏っている人
- 定年退職まで10年以上の時間があり、長期積立による時間分散が効く世代
- 新NISAやiDeCoなどの非課税投資枠をまだ使い切っていない人
【慎重なステップを踏むべき人】
- 手元の余剰資金が生活費の3か月分未満しかない人(まずは生活防衛資金の確保が最優先)
- 毎日の基準価額の上下に耐えられず、ストレスで夜も眠れなくなる人(低ボラティリティな債券や純金積立から少額開始を推奨)
- 借入を過大に行うワンルームマンション投資など、レバレッジ過剰な提案を検討している人
行動経済学の研究でも明らかなように、人間には「現状維持バイアス(現状を変えることに強い不安を感じる心理)」が備わっています。しかし、インフレ環境下での「現状維持(現金の放置)」は、実質的な価値の目減りを確定させる最もリスキーな行動です。感情に流されず、冷静にリスクを分散する仕組み作りが求められます。

