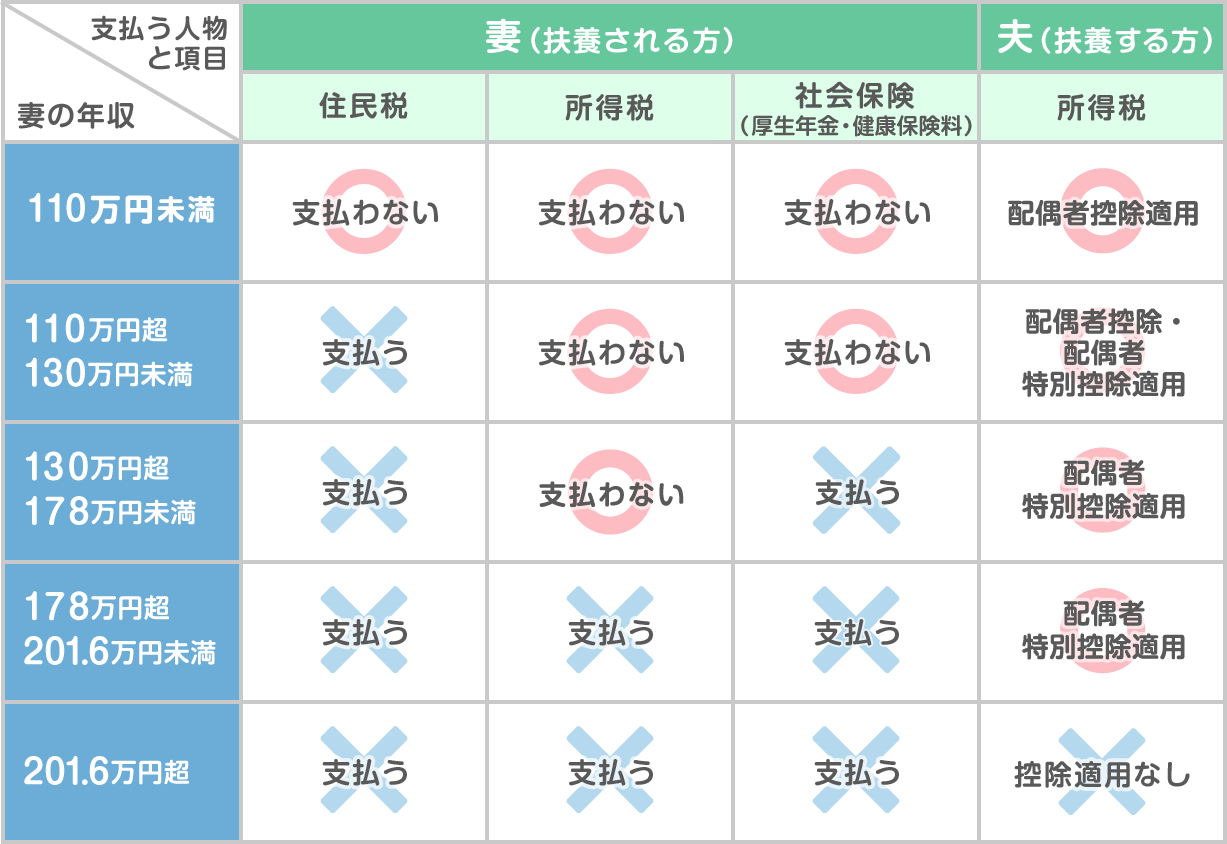
社会保険料の支払いは目先の手取りを削る要因になりますが、長期的な視点に立つと一概に「損」とは言い切れません。扶養から外れるメリット・デメリットを冷静に天秤にかける姿勢が求められます。
厚生年金に自ら加入する最大のメリットは、将来受け取る老齢厚生年金の上乗せです。例えば年収120万円で20年間厚生年金に加入した場合、将来の年金受給額は生涯で年間数十万円単位の手厚い保障へと変わります。また、病気やケガで働けなくなった際の「傷病手当金」や、出産時の「出産手当金」といったセーフティネットが手厚くなる点も見逃せません。
一方でデメリットは、当然ながら「今使える現金」の減少です。子育て費用や住宅ローンなど、直近のキャッシュフローを最優先しなければならない世帯にとっては、年間15万円前後の社会保険料負担は極めて重い打撃となります。
【プロの結論】世帯年収を最大化する働き方|向いている人・慎重になるべき人の条件
社会構造と家計マネジメントの観点から導き出される結論として、今後の働き方は以下の2つの基準で明確に判断すべきです。
【扶養内(103万円以内)にとどまるべき人】
・未就学児の育児や介護などがあり、週20時間以上の勤務を継続することが体力・環境的に困難な人
・配偶者の勤務先から手厚い「家族手当(配偶者手当)」が支給されており、扶養を外れると世帯全体で毎月数万円単位の手当が消失してしまう人
・目先の現金収入を1円も減らしたくない事情がある人
【思い切って扶養を外れ、年収160万円以上を目指すべき人】
・子どもが手を離れ、週25〜30時間以上のまとまった勤務シフトに入れる人
・キャリアアップや正社員登用を見据え、将来的な個人の経済的自立を確立したい人
・将来の公的年金受給額を増やし、万が一の病気・障害リスクに手厚く備えたい人

