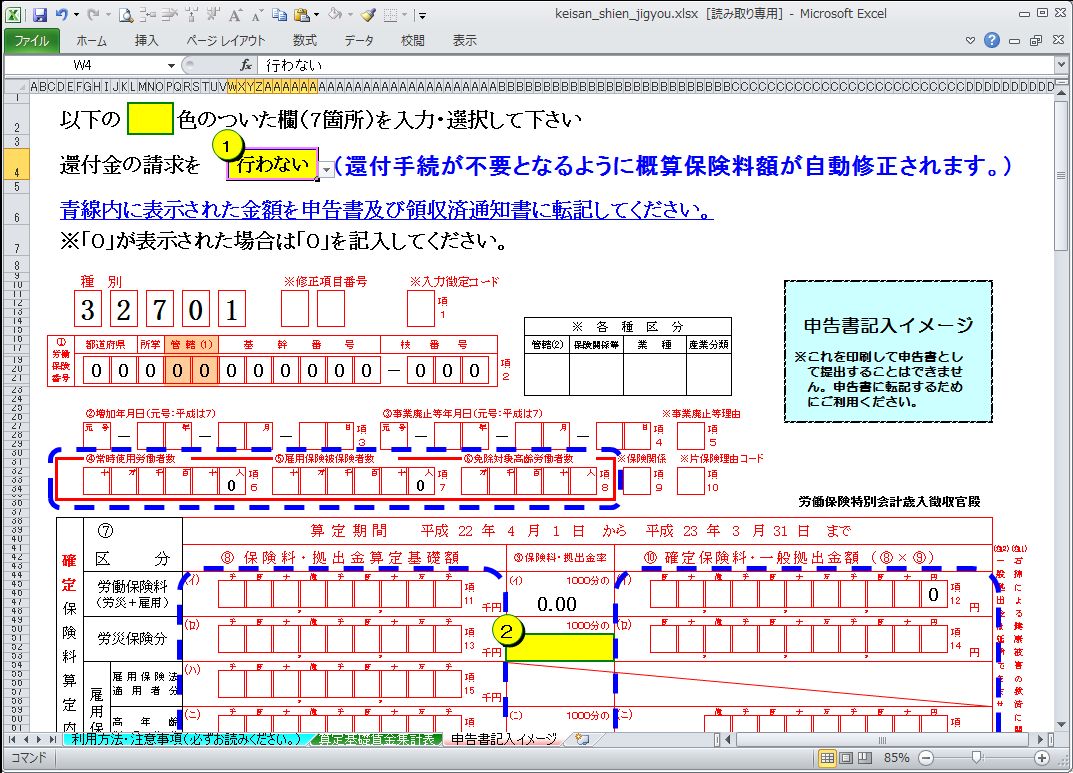
年度更新申告書計算支援ツールのエラー原因と2026年最新の正しい使い方を徹底解説の注目ポイントを丁寧に掘り下げてご紹介します。
年度更新を行う上で前提となるのが、労災保険率および雇用保険料率の最新基準値です。特に複数年度にまたがる確定精算と概算計上を行う年度更新では、適用する料率の年度取り違えに細心の注意を払わなければなりません。
保険区分・項目適用料率・対象基準計算上の注意点編集部の見解・評価労災保険率業種別:1000分の2.5〜88(全54業種)全額事業主負担。メリット制適用事業所は個別料率を確認事業内容の変更があった場合は適用業種区分の再確認が必須雇用保険料率一般事業:1000分の15.5(労働者6/事業主9.5)農林水産・清酒製造等は17.5、建設業は18.5が適用被保険者負担分と事業主負担分の按分計算ズレに留意一般拠出金率一律:1000分の0.02(全額事業主負担)石綿健康被害救済のための拠出金。確定精算時のみ計上概算保険料の計算には含まれない点を見落としやすい継続事業一括本支店合算での一括納付指定指定事業所(本社)のシートに各支店の数値を統合被一括事業所の雇用保険適用関係が個別管理か要確認
本社と支店・営業所をまとめて処理する「継続事業一括」の認可を受けている企業では、計算支援ツールの取り扱いが単一事業所と異なります。主たる事業所(本社)の労働保険番号を用いて統合申告を行うため、各支店の「算定基礎賃金集計表」を個別に集計した上で、ツール上で一括集約するステップを踏む必要があります。各支店の労災保険率が同一区分かどうかも必ず照合してください。