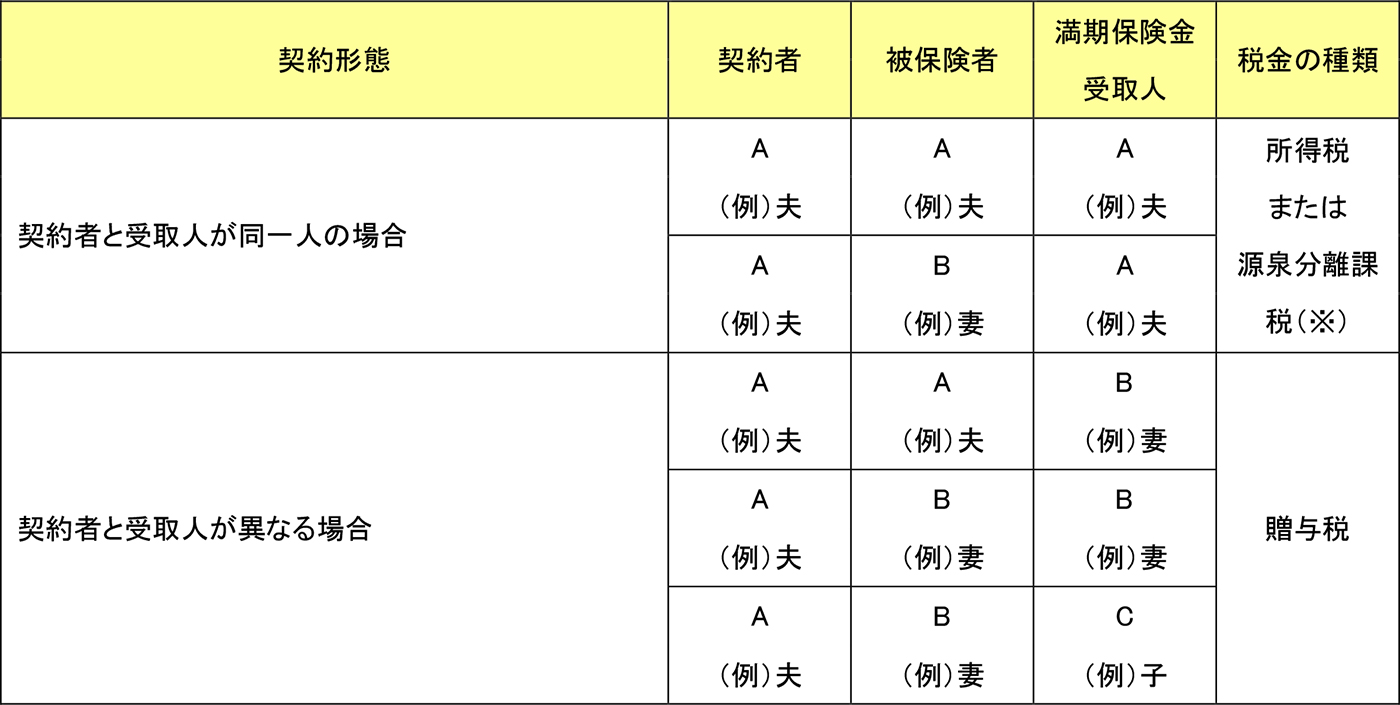
契約者自身が保険料を支払い、自身で解約返戻金を受け取る場合、その税区分は所得税の「一時所得」に分類されます。一時所得には税負担を軽減するための強力なセーフティネットとして、年間最高50万円の特別控除枠が設けられています。
一時所得の課税対象額(総所得金額に算入される額)を算出する計算式は以下の通りです。
課税対象額 =(受け取った解約返戻金額 - 払い込んだ保険料の総額 - 特別控除50万円)× 1/2
この計算式が示す通り、解約返戻金からこれまでに支払った保険料総額を差し引いた「利益(解約差益)」が50万円以内であれば、特別控除によって課税額はゼロになります。つまり、解約差益が50万円以下であれば所得税は一切かからず、確定申告も不要になるのが決定的な理由です。さらに、50万円を超えた部分についても、最終的に2分の1を掛けた金額のみが給与所得などの他の所得と合算されるため、税制上の優遇は手厚い設計となっています。
ここで、将来の資産形成として加入者の多い養老保険を途中で解約した場合の手取り計算シミュレーションを確認してみましょう。
【シミュレーション条件】
・解約返戻金:600万円
・既払込保険料総額:480万円(差益120万円)
・契約者・保険料負担者・受取人:すべて同一人物(会社員、課税所得450万円、所得税率20%)
まず一時所得の金額を算出します。
(600万円 - 480万円 - 50万円)= 70万円
この70万円に2分の1を掛けます。
70万円 × 1/2 = 35万円(課税対象となる一時所得)
この35万円が給与所得に上乗せされます。所得税率20%(復興特別所得税を除く概算)を適用すると、増加する所得税額は「35万円 × 20% = 7万円」、住民税(一律10%)は「35万円 × 10% = 3.5万円」、合計の税負担額は約10万5,000円となります。差益120万円に対して税負担は約10万円台前半にとどまり、手取り額は約589万5,000円と試算できます。
なお、個人年金保険の解約返戻金については注意が必要です。年金形式で毎年受け取る場合は雑所得として扱われますが、年金受け取り開始前に一括して中途解約した返戻金は、養老保険や終身保険と同様に一時所得として処理されます。受け取り方によって適用される税制が根本から異なる点は、2026年の現行税制でも見落としてはならない基本要件です。

