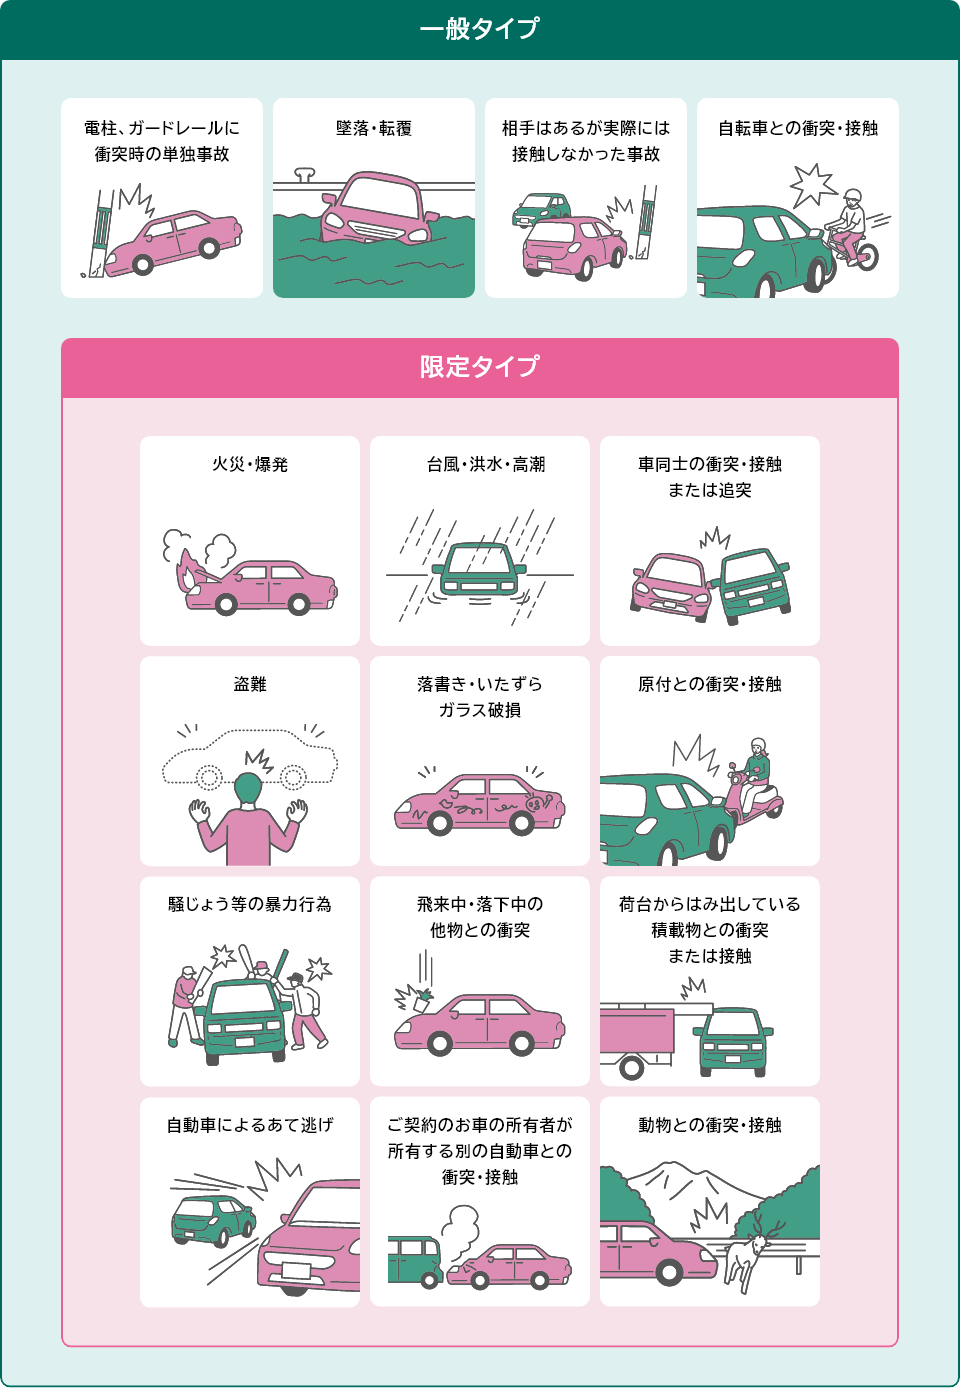
「万が一の廃車リスクには備えたいが、毎月の保険料が高すぎて維持できない」というドライバーに向けて、補償の安心感を保ちながら固定費を極限まで削る実践的な節約アプローチを解説します。
免責金額設定のコツ:自己負担額を「1回目10万円」にするだけで激変
車両保険の保険料を劇的に下げる最大の武器が、免責金額(事故時の自己負担額)の引き上げです。多くの人が「免責0円(全額保険会社持ち)」や「1回目5万円-2回目10万円」を選択していますが、これを「1回目10万円-2回目10万円」に設定変更してみてください。
免責金額を10万円に引き上げるだけで、年間の車両保険料は約15〜25%もディスカウントされます。前述の通り、10万円以下の修理で保険を使うのは等級ダウンを考慮すると大損であるため、最初から「10万円以下の事故は自腹で割り切る」と決めて免責を設定するのが最も合理的な防衛策です。
自動車保険見直しポイント2026年最新:ダイレクト型への乗り換えと特約整理
2026年の保険見直しにおいて、代理店型(ディーラー系・対面型)からネット専業のダイレクト型自動車保険へ移行するだけで、同等補償のまま保険料が年額3万〜5万円以上安くなるケースが珍しくありません。また、運転者の限定(本人限定・配偶者限定)や年齢条件の引き上げ、ロードサービス特約や弁護士費用特約の重複排除を徹底することで、車両保険を残したまま大幅なコストカットが達成できます。

