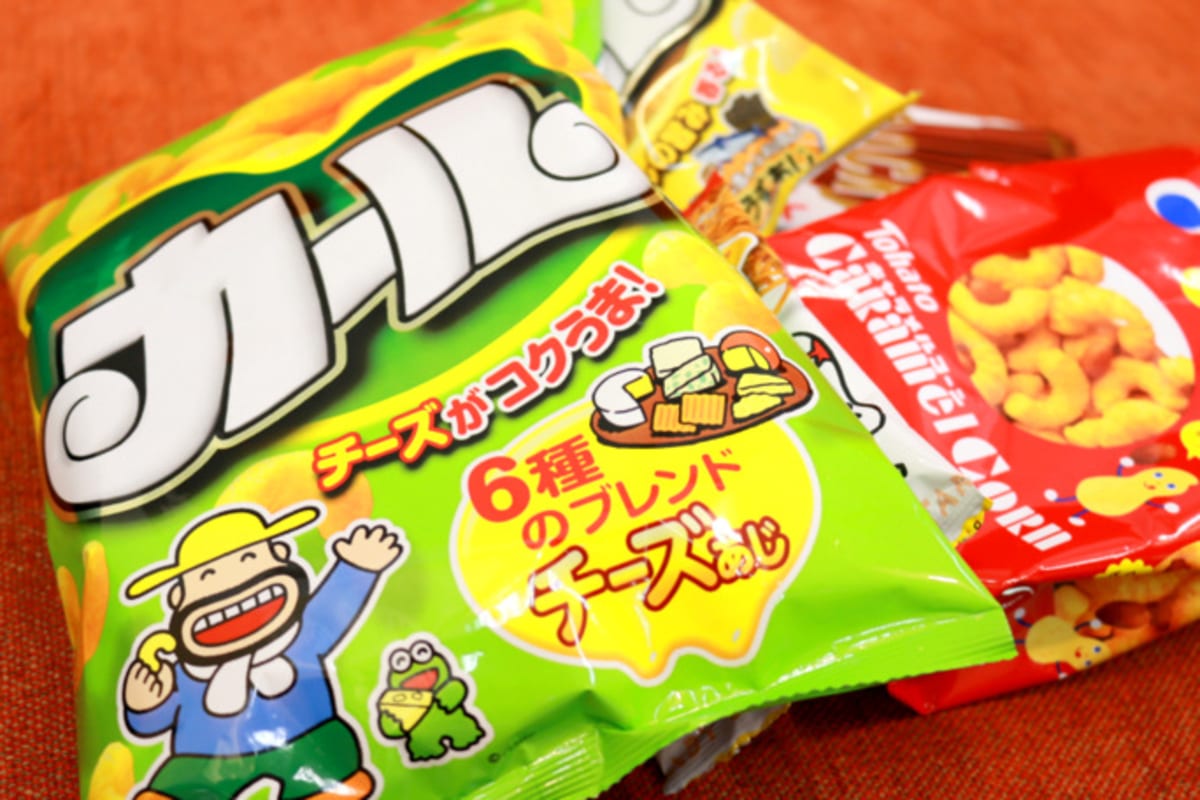
カールはなぜ消えた?東日本撤退の真相と西日本限定で今買える場所の基礎知識と応用に迫る! わかりやすい言葉で紐解きます。
カールの売上激減は、単なる一過性の流行り廃りではなく、日本のスナック菓子市場を取り巻く消費者のライフスタイルや嗜好の構造的変化がもたらした必然の結果でした。全盛期から販売再編に至るまでのデータと背景を比較すると、ブランドが直面していた厳しい現実が浮かび上がります。
項目詳細・数値データ一般的な基準・市場環境編集部の見解・評価年間売上高の推移1990年代半ば:約190億円
2016年度:約60億円(約68%減)メガブランドの維持ラインは年間100億円規模が目安単独での全国配荷網を維持するには採算ラインを大きく割り込んでいた。国内製造拠点全国5工場から子会社の四国明治 松山工場(愛媛県)1拠点へ集約全国展開メーカーは通常、東西に分散して工場を配置生産ラインの老朽化更新を避け、最小投資でブランドを延命する合理策。物流積載効率1袋あたりの重量約64g(空気含有率が高く超軽量)トラック輸送は「容積勝ち(積載量より先に満杯になる)」で運賃高騰愛媛から東日本へ運ぶ長距離輸送コストが製品単価に見合わなくなった。消費者嗜好の変化「歯に挟まる」「手が汚れる」特性がスマホ普及期に敬遠傾向へポテトチップスやカップ型(手が汚れない)スナックのシェア拡大油で揚げないノンフライの良さが、現代の「ながら食べ」需要にミスマッチを起こした。
明治が展開する明治スナック菓子事業の中でも、カールはコーンを高温高圧で膨らませるパフスナックの先駆けでした。しかし、カルビーの「ポテトチップス」や「じゃがりこ」、湖池屋の各種スナック菓子がフレーバー展開や食感の改良で市場を拡大する中、カールのポジショニングは次第にクラシックなものとなっていきました。特にスマートフォンが生活必需品となった2010年代以降、「指先に粉がつく」「歯にくっつきやすい」という特性が、デジタルネイティブ世代を中心とするライト層の購買離れを招いたことは見逃せない要因です。