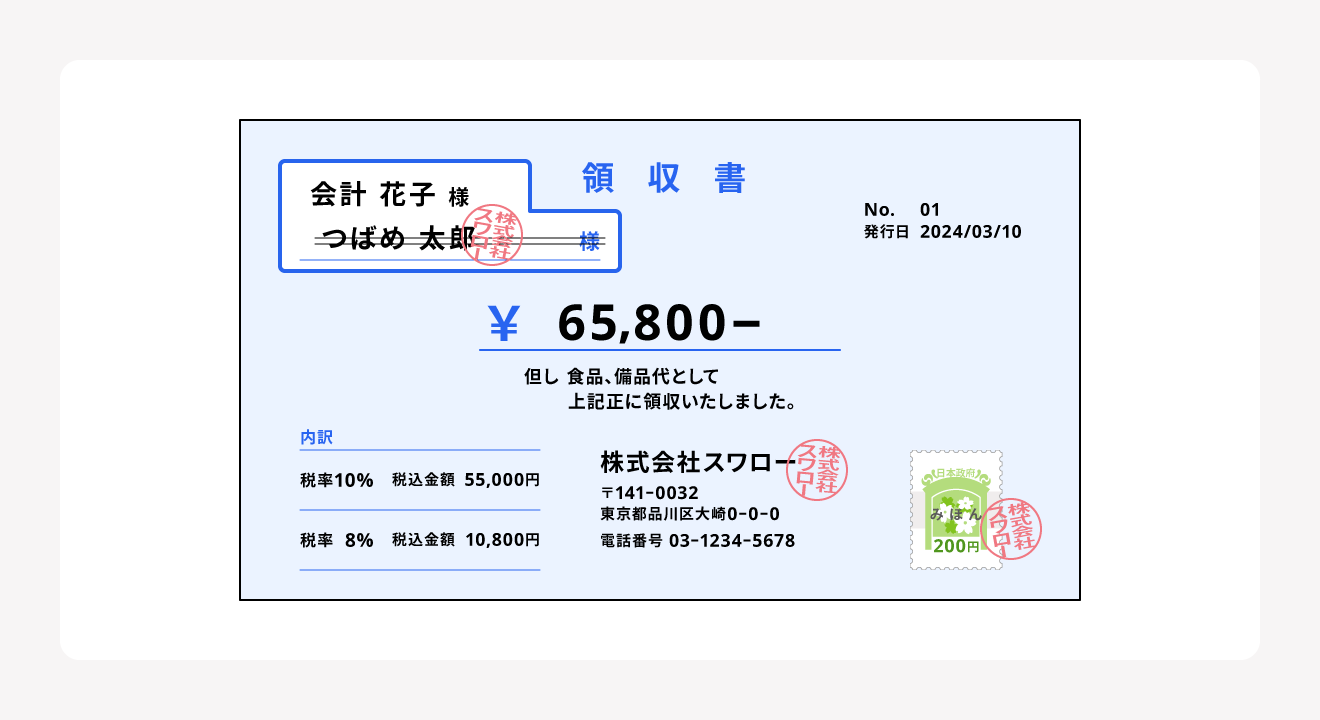
「領収書の宛名を上様や無記名にすると経費で落とせない」という言説が広く出回っていますが、税法上の厳密な解釈には明確な境界線が存在します。この問題を正しく理解するためには、「法人税・所得税における経費(損金)の判断」と「消費税における仕入税額控除の判断」の2つの側面を切り分けて捉える必要があります。
法人税や所得税の観点では、事業に関連する支出であることを客観的に証明できれば、領収書に宛名がないことのみを理由に経費算入が全面的に否認されることは原則としてありません。クレジットカードの利用明細や納品書、支出の目的を記録したメモなどを補補完証拠として提示することで、経費性が認められるケースは多々あります。
そもそも領収書の宛名に「上様」と書く風習は、江戸時代に幕府や貴族を「お上(おかみ)」と呼んでいた敬称が転じ、商家が顧客を「上客」として敬意を込めて呼んだことに由来するとされています。商売上の配慮やプライバシー保護の一環として昭和・平成のビジネスシーンに定着しましたが、取引の透明性が強く求められる現代においては、税務署や社内監査から「誰が支払ったのか不明確な領収書」とみなされる要因になっています。
とりわけ社内の経費精算ルールにおいては、私的な支出の付け替えや二重請求といった不正受給を防止するため、社内規程で「宛名のない領収書や上様の領収書は一切受け付けない」と厳格に定めている企業が大多数を占めています。

