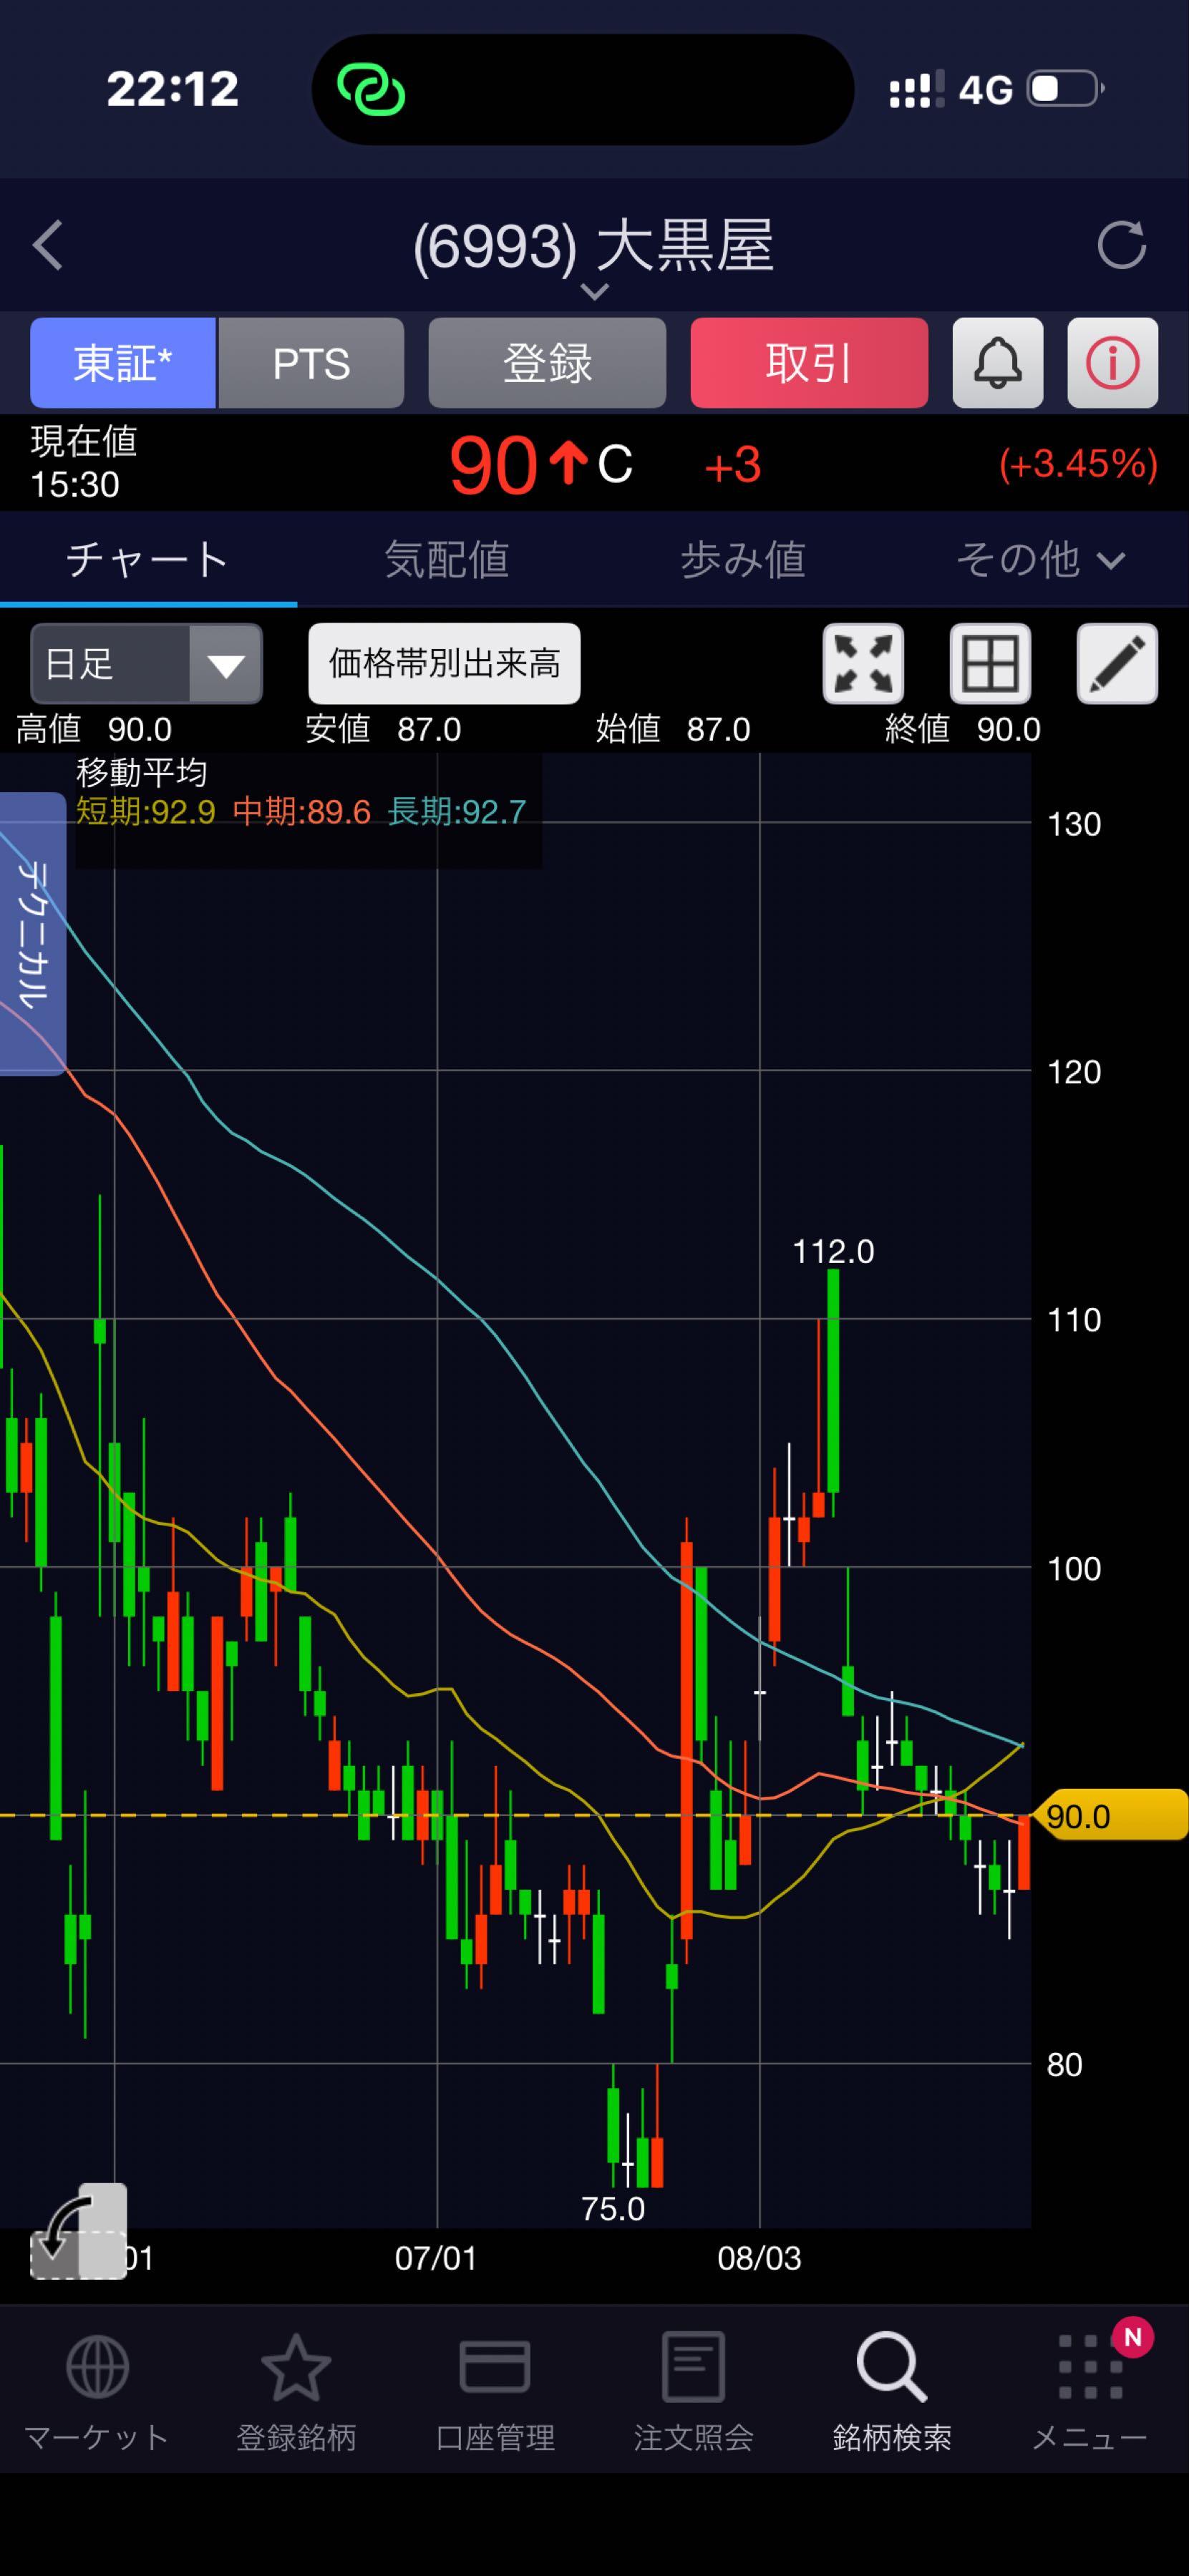
株価の乱高下に惑わされず企業価値を客観的に評価するには、同社が公表している決算短信や有価証券報告書の精査が欠かせません。主軸事業である中古ブランド品や宝飾品の買取・販売を手がける質屋大黒屋 業績 推移を辿ると、インバウンド需要の回復や金相場の歴史的高騰という強力な追い風を受けながらも、利益面での苦戦が長期化している現実が浮き彫りになります。
直近の大黒屋 決算 発表の数値を分析すると、売上高自体はリユース市場の拡大に伴って底堅い推移を見せているものの、仕入競争の激化や海外拠点の運営コスト、さらには資金調達に伴う金融費用の増加が重くのしかかり、営業損益および最終損益が水面下に沈む期が散見されます。決算発表直後には、黒字化の遅れや下方修正を嫌気した失望売りが掲示板で一斉に報告されるパターンが定着しています。
決算数値を見る上で最も注目すべきは、本業でのキャッシュ創出力(営業キャッシュフロー)の推移です。棚卸資産(ブランド品や貴金属の在庫)の回転率が低下すると、保管費用や金利負担がダイレクトに利益を圧迫します。数字上の売上が伸びていても、手元資金が潤沢に増えていない構造こそが、掲示板で警戒感を呼び起こす根本要因となっています。

