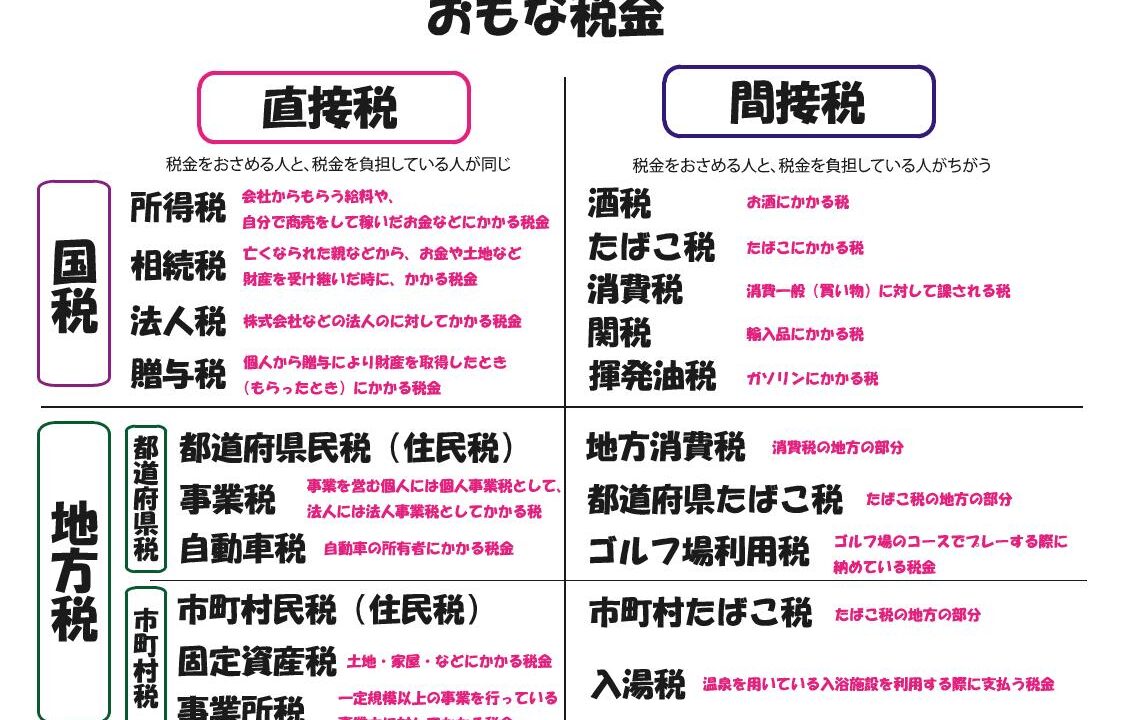
2026年の現在、間接税の実務と家計負担をめぐる現場では、歴史的な制度改革が最終段階を迎えています。
2026年10月:ビール系飲料の酒税一本化が完結
財務省が進めてきた段階的な酒税改革が、いよいよ2026年10月に最終章を迎えます。これまで「ビール」「発泡酒」「新ジャンル(第3のビール)」という原材料の違いによって細かく分かれていた税率が、350ml缶あたり一律54.25円へと完全に統一されます。
かつて安価な家計の味方として爆発的な支持を集めた「第3のビール」は、2026年、2026年、そして2026年と段階的な増税が続き、従来のような価格的優位性が急速に薄れました。一方で、本物のビールは減税傾向となり、店頭での実質価格差が狭まった結果、消費者の購買行動は「安さ優先の新ジャンル」から「味わい重視のプレミアムビール」や「RTD(缶チューハイ等)」へと明確に二極化しています。流通関係者の証言でも、「棚割りにおける新ジャンルの面積が目に見えて縮小し、定番ビールの回転率が上がっている」という現場の声が相次いでいます。
インボイス制度(適格請求書等保存方式)定着後の現場検証
2026年10月に施行されたインボイス制度は、導入から数年が経過した現在、免税事業者向けに設けられていた激変緩和措置(売上税額の2割を納税額とする「2割特例」など)の期限切れを見据えた対応に揺れています。
個人事業主やフリーランスが多数参加するクリエイターコミュニティや建設業の現場からは、「課税事業者にならざるを得ず手取りが数%確実に削られた」「免税のままでいたら発注単価の引き下げを打診された」という生々しい声が依然として絶えません。事業者が間接税を適正に「価格転嫁」できるかどうかが、零細企業の死活問題となっている現実が浮き彫りになっています。
【プロの結論】間接税時代を生き抜く家計防衛と支出の判断基準
間接税は、所得税のように「手取りが減った」という痛みが一度にやってこないため、支出の管理が甘くなりやすいという心理的トラップ(痛税感の麻痺)を内包しています。この構造を理解したうえで、家計を守るためには明確な判断基準が求められます。
【今すぐ見直すべき・慎重になるべき支出】 価格に占める間接税の割合が異常に高い「たばこ」や「頻繁な外食・アルコール類」の無計画なルーティン消費です。これらは商品の原価ではなく税金を多重に買っている状態に近く、生活防衛の観点からは最も効率の悪い支出となります。
【賢く選択すべき支出行動】 軽減税率(8%)が適用される中食(テイクアウトや自炊用の食材購入)と、標準税率(10%)が適用される店内飲食の境界を把握し、メリハリをつけることです。また、ガソリンや自治体の宿泊税など、生活圏や移動手段によって発生する間接税の総額を意識的に可視化し、「税金を含めた実質コスト」で購買の意思決定を行う姿勢が不可欠です。

