2026年最新のブラック借入動向を俯瞰すると、フィンテックの進展に伴うAIスコアリングの高度化と、地域密着型街金による対面ヒアリングという「審査の二極化」が鮮明になっています。不正利用や貸し倒れリスクを避けるため、中小業者であっても口座明細の電子照会や就労実態の確認を一層厳格化しています。
行動経済学から紐解く「借金依存の心理的ループ」
債務整理という重大な手続きを選択したにもかかわらず、再び借入に頼ろうとする背景には、行動経済学でいう「サンクコスト効果(埋没費用への執着)」や「現在バイアス」が強く働いています。将来の安定した生活という大きな利益よりも、「今この瞬間の現金不足による苦痛」を回避することを過度に優先してしまう心理構造です。
さらに、家族やパートナーとの間で健全な「心理的バウンダリー(境界線)」が保てていないケースも散見されます。親族の金銭トラブルを肩代わりしたり、家計の内情を共有できずに一人で借金を重ねたりする「共依存」の構造を断ち切らない限り、仮に融資を受けられたとしても問題の根本解決には至りません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
債務整理中の資金調達に関して、客観的な判断基準を以下に示します。
【慎重になるべき(借入を中止すべき)人】
・整理後の返済計画がスタートしたばかりで、弁済の実績が半年未満の人
・生活費の赤字を埋めるために借入を反復しようとしている人
・担当の弁護士や司法書士に内緒で資金を工面しようとしている人
・固定電話や契約書面のない「個人間融資」や「SNS融資」に手を出そうとしている人
【やむを得ず検討が視野に入る人】
・任意整理の返済を1年以上順調に継続しており、明確かつ一時的な緊急出費(突発的な医療費や就職に必要な一時金など)が発生した人
・事前に担当弁護士に事情を打ち明け、一時的な少額融資や公的融資の相談について理解・了承を得られる人
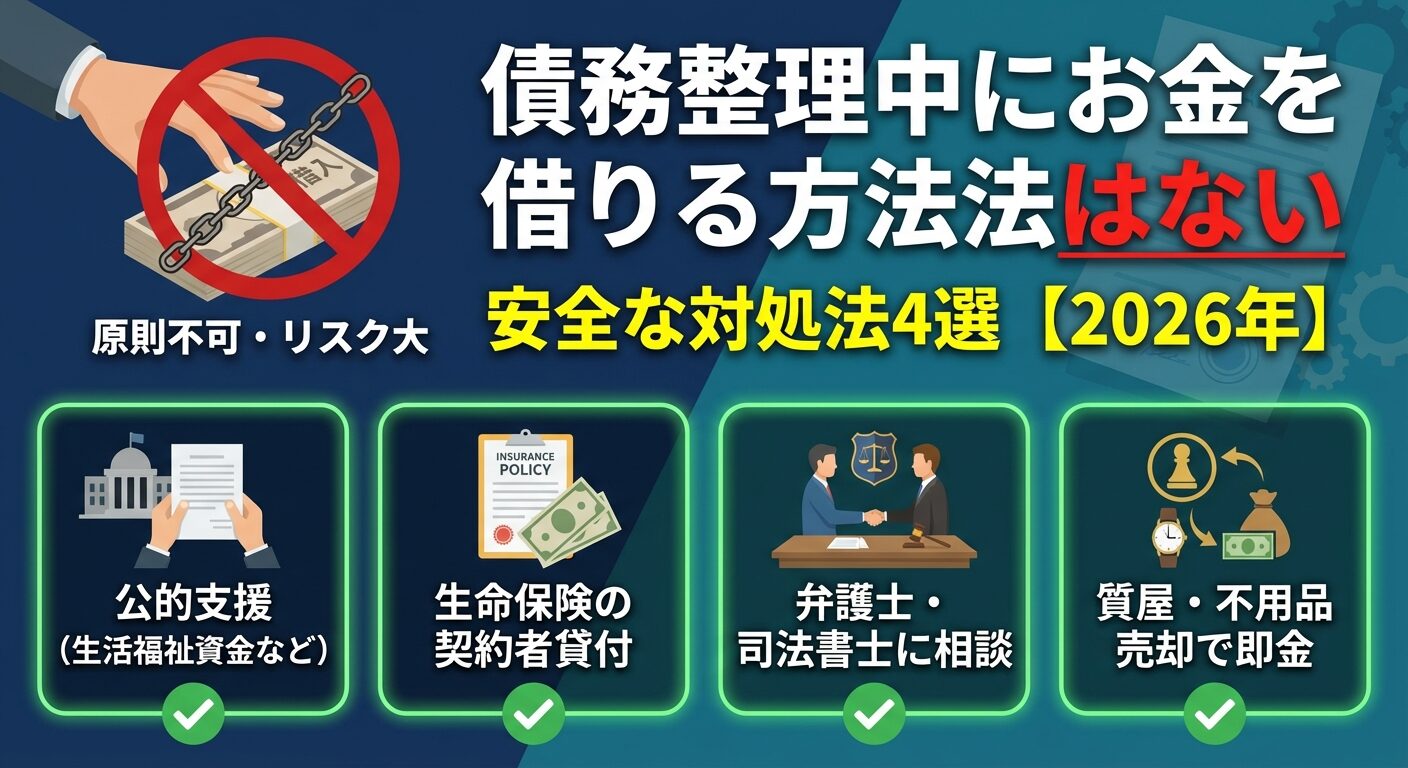
・生活サポート基金や社会福祉協議会の「緊急小口資金」など、公的・非営利のセーフティネット制度を優先して相談できる人

