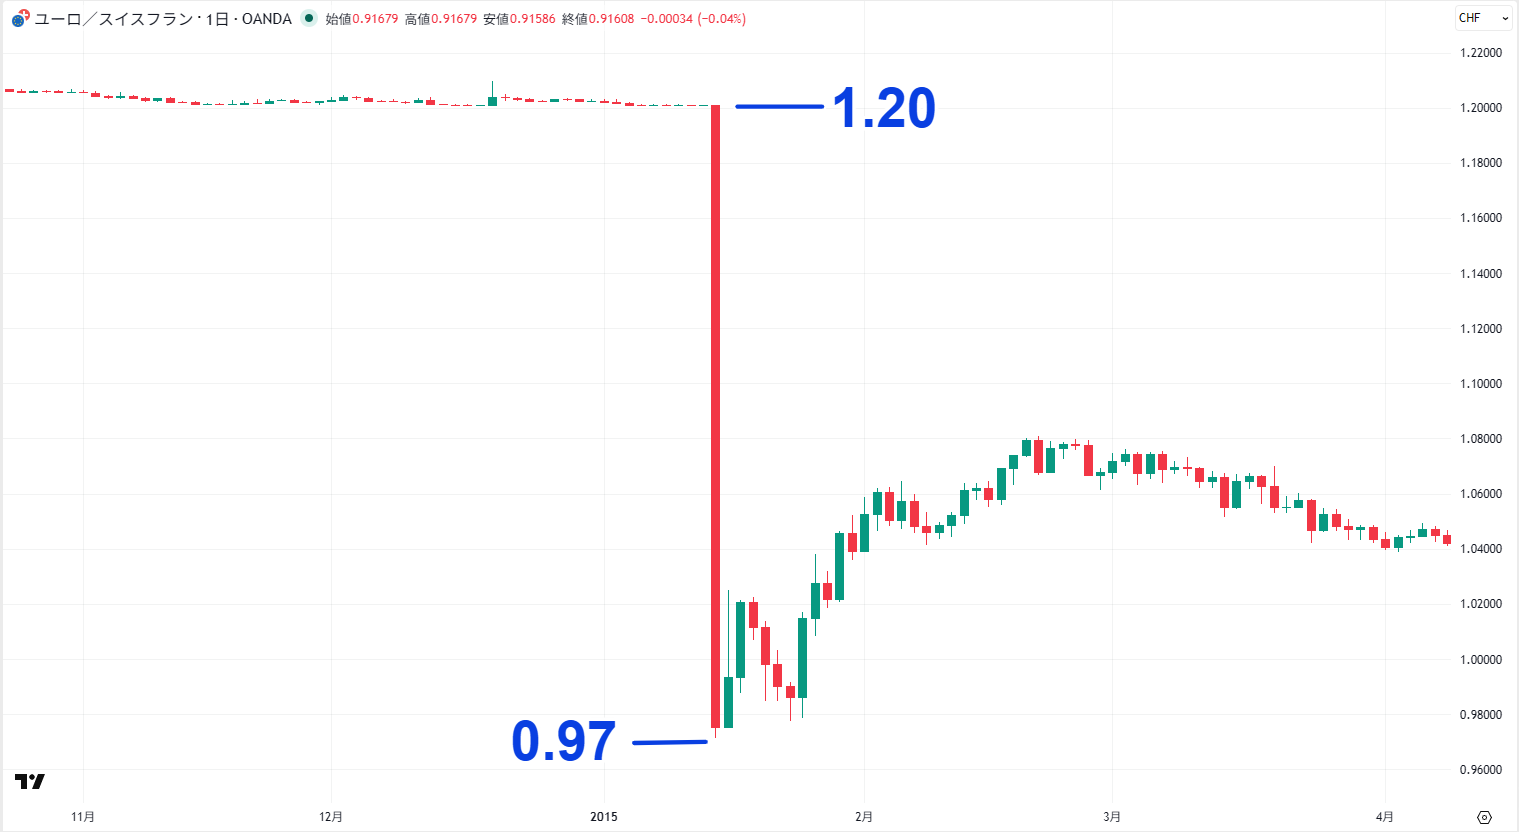
スイスフランショックは、取引口座の法制度や仕組みの違いが投資家の命運を分ける結果をももたらしました。特に「国内FX」と「海外FX」における損失処理の違いは、現在に至るまで大きな議論の対象となっています。
日本の金融商品取引法に基づく国内FX会社では、法律によって事業者による「顧客の損失補填」が厳格に禁止されています。そのため、証拠金以上のマイナスが発生した場合、トレーダーは発生した不足金を全額自腹で弁済する法的な義務を負います。ショック当時、国内主要FX各社から投資家に対して一斉に巨額の追証請求書が送付され、阿鼻叫喚の様相を呈しました。
一方、海外FX業者の多くが掲げる「ゼロカットシステム(マイナス残高を業者が負担しゼロにリセットする仕組み)」はどう機能したのでしょうか。一部の大手業者は公約通りゼロカットを執行して顧客の借金を免除したものの、中小の業者の中にはあまりの損失規模に耐えきれず、ゼロカットを一方的に反故にして追証を請求したり、そのまま倒産・閉鎖して顧客の預託資金ごと持ち逃げするケースも発生しました。どのようなプラットフォームであっても、流動性が完全に消滅した際のシステム的限界が浮き彫りになった瞬間でした。

