毎年12月や退職時に交付される「源泉徴収票」は、1年間の収入と納めた税金の総決算を示す重要書類です。用紙の上部に並ぶ主要4項目の意味を正しく把握することで、自身の税負担の構造が浮き彫りになります。
まず最上段の左側にある「支払金額」こそが、その年に得た「給与収入」の正確な総額です。転職時の年収提示や住宅ローンの審査などで「年収」を尋ねられた際は、給与明細の手取り合計ではなく、この支払金額の数値を申告するのが通例です。
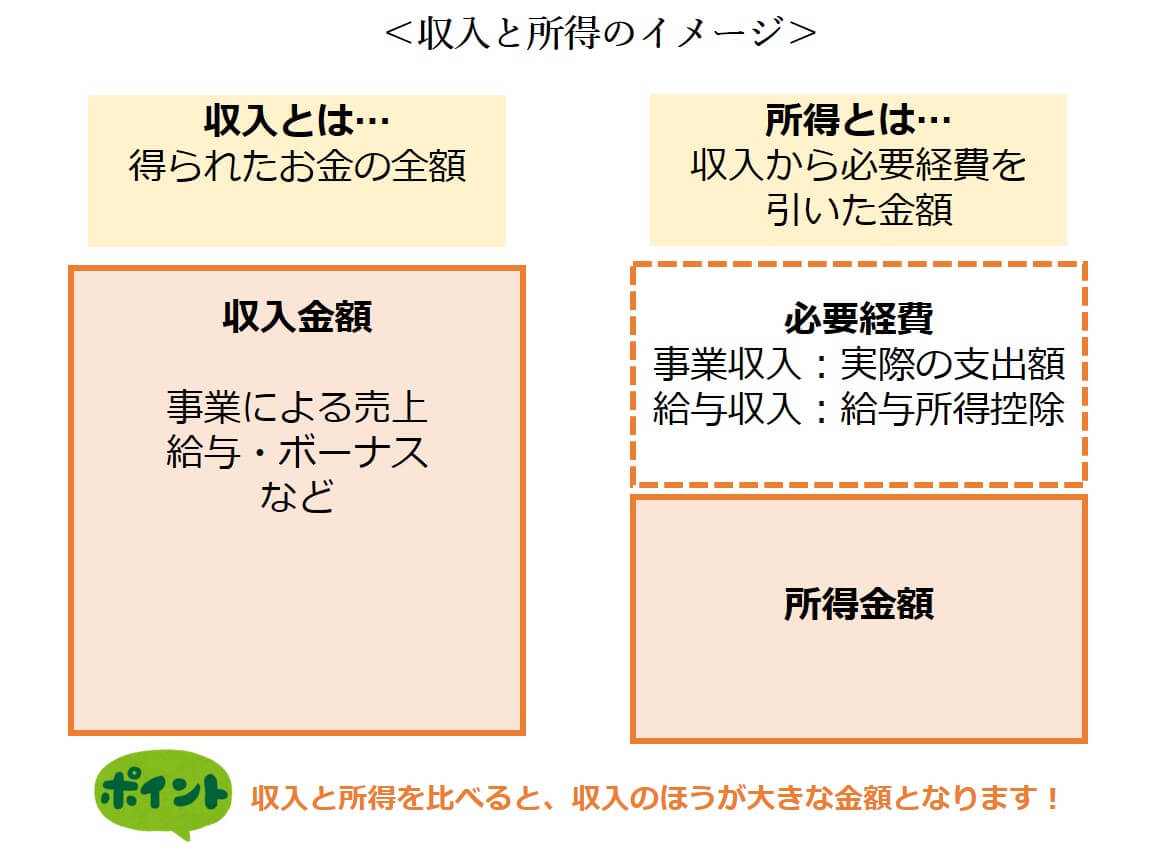
その右隣に記載されている「給与所得控除後の金額」が、税法上の「給与所得」に該当します。支払金額から年収に応じた給与所得控除が一律に引かれた後の金額であり、この欄を見ることで「税金のベースとなる実質所得」がいくら残っているかが分かります。
さらに右側の「所得控除の額の合計額」には、基礎控除や社会保険料控除、配偶者控除、生命保険料控除などの合算値が記載され、「給与所得控除後の金額」からこの「所得控除合計額」を差し引いたものが最終的な課税標準(課税所得)となります。そして最右端の「源泉徴収税額」に、その年中に納めるべき確定所得税額(復興特別所得税を含む)が印字される仕組みです。

