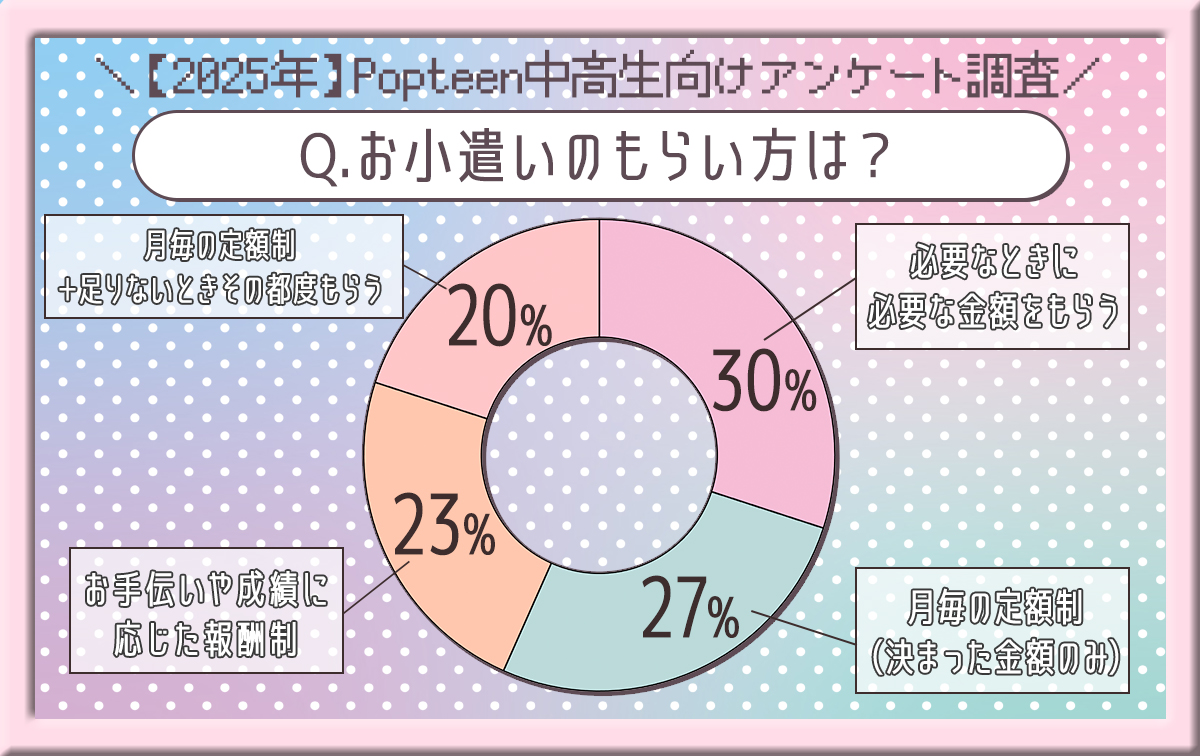
高校生活の途中で避けて通れないのが、子どもからの「お小遣いを値上げしてほしい」という交渉です。昭和・平成の時代のような「感情的なおねだり」や「友達の家との比較」だけでは、物価高に直面する現代の保護者を納得させることはできません。
スムーズに値上げ交渉を成立させるためには、「現状の支出内訳の開示」と「増額理由の論理的な説明」が鍵となります。「何にいくら使っていて、なぜ現在の金額では不足するのか」を家計簿アプリやお小遣い帳の記録をもとに具体的に提示させる手法です。
高校の家庭科において資産形成や金融教育が必修化されたことを受け、家庭内でも「マネー教育の一環」としてお小遣い契約を結ぶ動きが広がっています。「お小遣いの一部(例えば20%)は将来のために貯金する」「テストで一定の成果を出す」「指定された家事タスクを分担する」など、権利と義務をセットにしたルール作りを行うことで、社会に出てから役立つ予算管理能力と自律性を育むことができます。
【プロの結論】家族社会学の視点から見出すべき教訓と判断基準
親子間のお小遣いトラブルの根底には、家庭内における「心理的バウンダリー(境界線)」の曖昧さが存在します。子どものお金の使い方を親が過剰にコントロールしようとすると反発を生み、逆にお金の管理を完全に丸投げすると浪費癖や金銭トラブルを招く要因になります。
家庭の方針を決めるにあたっては、以下の明確な判断基準を持つことが推奨されます。
【定額制+キャッシュレス管理が向いている生徒・家庭】
・計画的にお金を使い、月ごとの収支管理を身につけさせたい家庭
・放課後や休日の友人付き合いが多く、都度払いのやり取りが負担な家庭
・親子で利用明細を定期的に振り返り、健全な対話ができる関係性がある場合
【都度払い・成果報酬型が向いている生徒・家庭】
・部活や予備校で多忙を極め、お金を使う機会が不定期な生徒
・定額を渡すと月初めにすべて使い切ってしまうなど、自己管理がまだ未熟な生徒
・家事の分担や学習目標の達成度に応じて対価を支払う仕組みを取り入れたい家庭
お小遣いは単なる「お小遣い=遊ぶためのお金」ではなく、「失敗が許される環境下で行う、社会自立に向けた最も身近な金融トレーニング」です。少々の無駄遣いや金欠を高校生のうちに経験させることこそが、将来の健全な金銭感覚を養うための重要なステップとなります。

