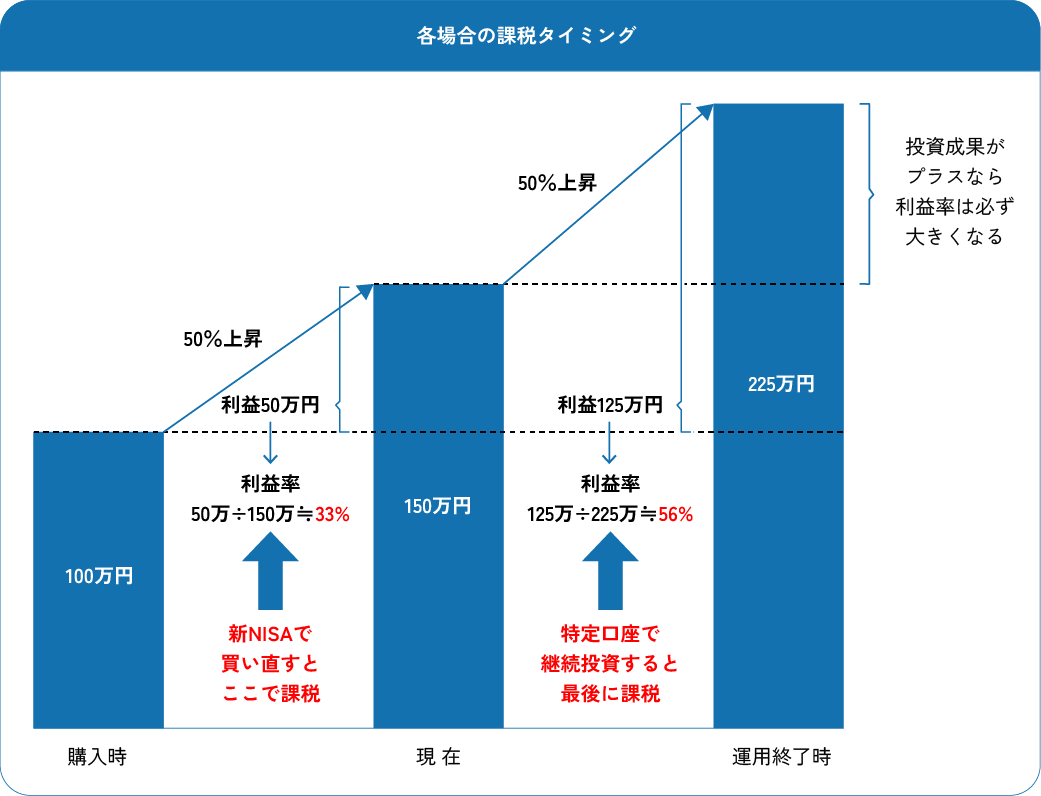
大手ネット証券のユーザーコミュニティやSNS上には、特定口座からの乗り換えを実行した投資家の実態や葛藤が克明に記録されています。現場のリアルな証言を検証すると、理論通りの行動を取る難しさが浮き彫りになります。
都内在住の40代会社員は次のように吐露しています。
「コロナ禍前に特定口座で買ったS&P500が2倍以上に膨らんでおり、売却ボタンを押した瞬間に数十万円が税金として天引きされた画面を見て強烈なショックを受けました。しかし、新NISAの成長投資枠で同じ銘柄を買い直して半年が経ち、その後の配当や基準価額の上昇分に一切税金がかからない通知を見るにつけ、あのとき税金を先払いしておいて正解だったと確信しています」
一方で、手元資金と売却手順の計画不足から悔いを残したケースも散見されます。
「特定口座の投信を解約してから新NISAの約定日までに3日間の受渡日ズレが発生し、ちょうどそのタイミングで米国の雇用統計サプライズによる急騰相場が直撃しました。数%高い水準で買い直す羽目になり、わずかなタイミングの油断がパフォーマンスを削ることを痛感しました」(50代個人投資家)
こうした実態から導き出される現場の知見は、「市場を予測して底値で売り高値で買うことを目指すのではなく、同一指数であれば同タイミングで機械的にポジションを移行させること」がいかに重要であるかを示しています。

