「国から振り込まれる公的年金は、どこの金融機関で受け取っても手取り金額は変わらない」というのは、半分正しく、半分は誤りです。確かに日本年金機構から振り込まれる額面自体は同一ですが、受け皿となる金融機関が提供する「付帯特典」と「優遇金利」に極めて大きな格差が存在するためです。
金融機関にとって、2ヶ月に一度、偶数月の15日に確実に入金される公的年金は、解約リスクの低い安定したコア預金です。さらに退職金の預け入れや将来的な相続相談など、長期的な金融取引の起点となるため、各行は喉から手が出るほど年金口座の獲得を欲しています。その結果として設計されたのが、以下のような手厚い優遇プログラムです。
第一の格差は預金金利の上乗せ幅です。日本銀行の金融政策修正を経て国内金利が上昇局面にある2026年現在、一般的な普通預金や定期預金の店頭表示金利に加えて、年金受取者限定で年0.1%から最大0.3%程度の特別金利を上乗せする金融機関が目立ちます。仮に数百万円の定期預金を組んだ場合、得られる税引き後の受取利息には毎年数千円から1万円以上の開きが生じます。
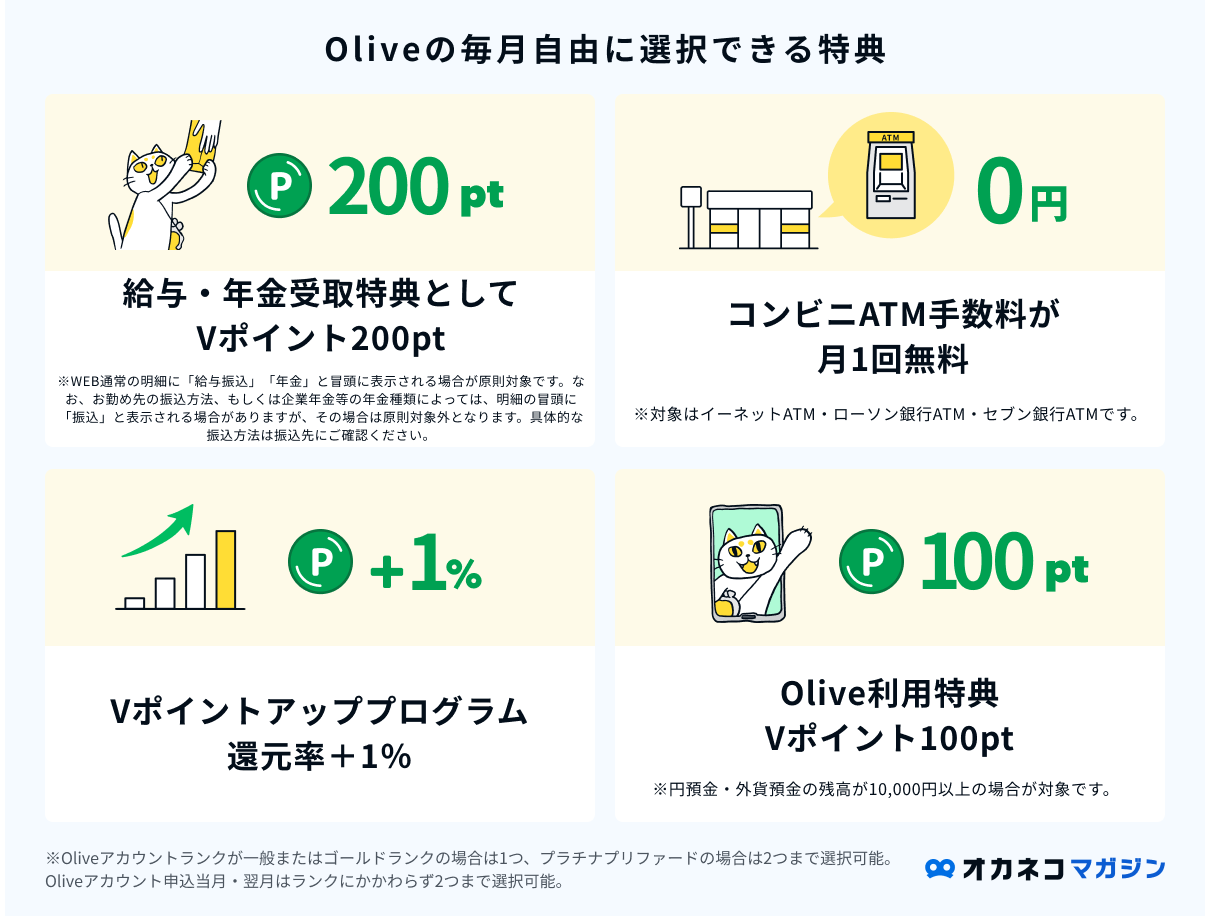
第二の格差は日常的な決済コストです。年金生活に入ると生活費の引き出し頻度が増え、子供や孫への援助、各種支払いなどで他行振込を利用する機会が意外に多くなります。メガバンクでは提携ATMや時間外手数料の改定が相次いでいますが、特定の受取指定を行うことでコンビニATM利用料や振込手数料が毎月複数回無料になる優遇措置を設けている銀行もあります。一回数百円の手数料であっても、10年、20年と積み重なれば数万円規模の出費差となって家計を圧迫します。

