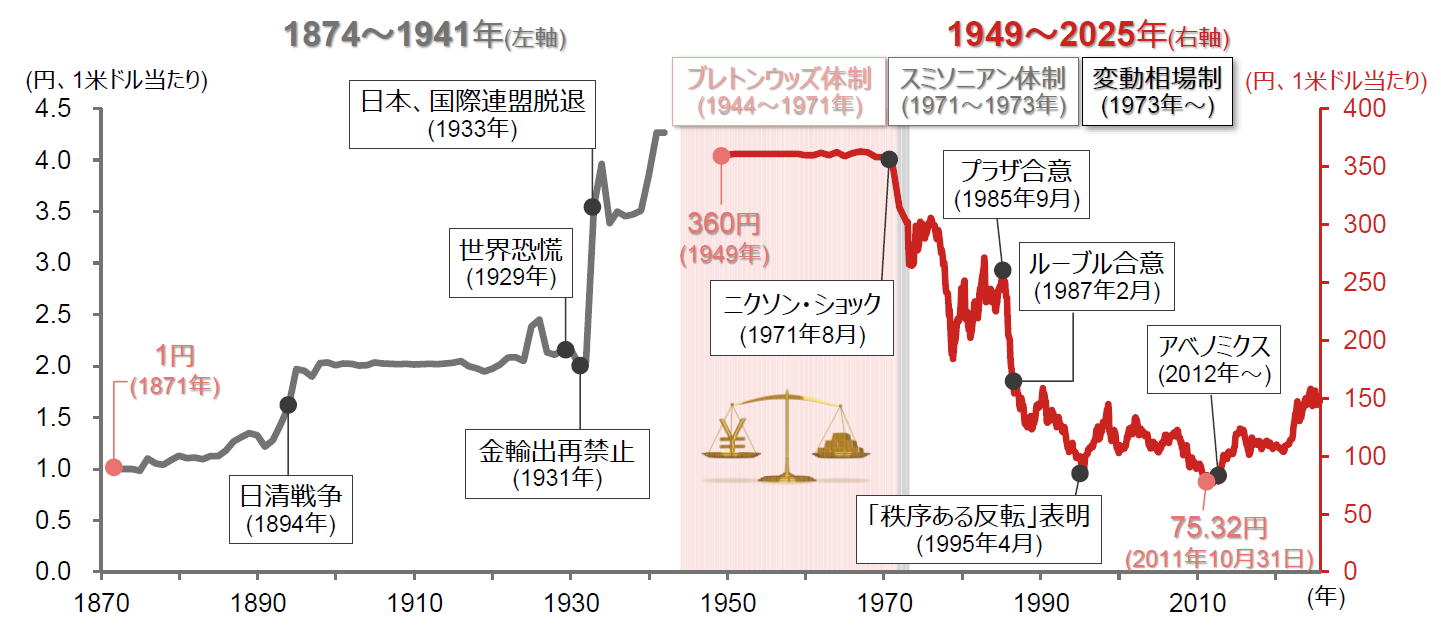
為替レートが天文学的な変動幅を記録した背景には、単純な需給バランスを超えた構造的な地殻変動が存在します。最も直接的な推進力となったのは、日米金利差為替レートへの決定的な影響力です。ゼロ金利を長期にわたって維持し続けた日本銀行と、40年ぶりのインフレを封じ込めるために猛烈なスピードで利上げを敢行した米連邦準備制度理事会(FRB)。この両者の金融政策の「未曾有の乖離」が、世界中の資本をドル買い・円売りへと駆り立てました。
機関投資家やヘッジファンドにとって、低金利の円を調達して高金利の米ドルで運用する「円キャリートレード」は、極めて効率的な運用手法として機能しました。金利差が年率5%以上にまで拡大した局面では、為替変動リスクを差し引いてもドルを保有するインセンティブが勝り、投機的な資金流入が一気に加速したのです。
しかし、円安理由わかりやすく解説するうえで見落としてはならないのが、日本経済が抱える「実需の構造的赤字」です。貿易収支の赤字基調に加え、海外ITメガキャリアへのクラウド利用料や広告費の支払いに伴う「デジタル赤字」は、年間で約6兆円規模に達しています。これらは金融政策に関係なく毎月機械的に発生する「円売り・ドル買い」の実需であり、為替市場の下値を構造的に切り下げる要因として定着しました。

