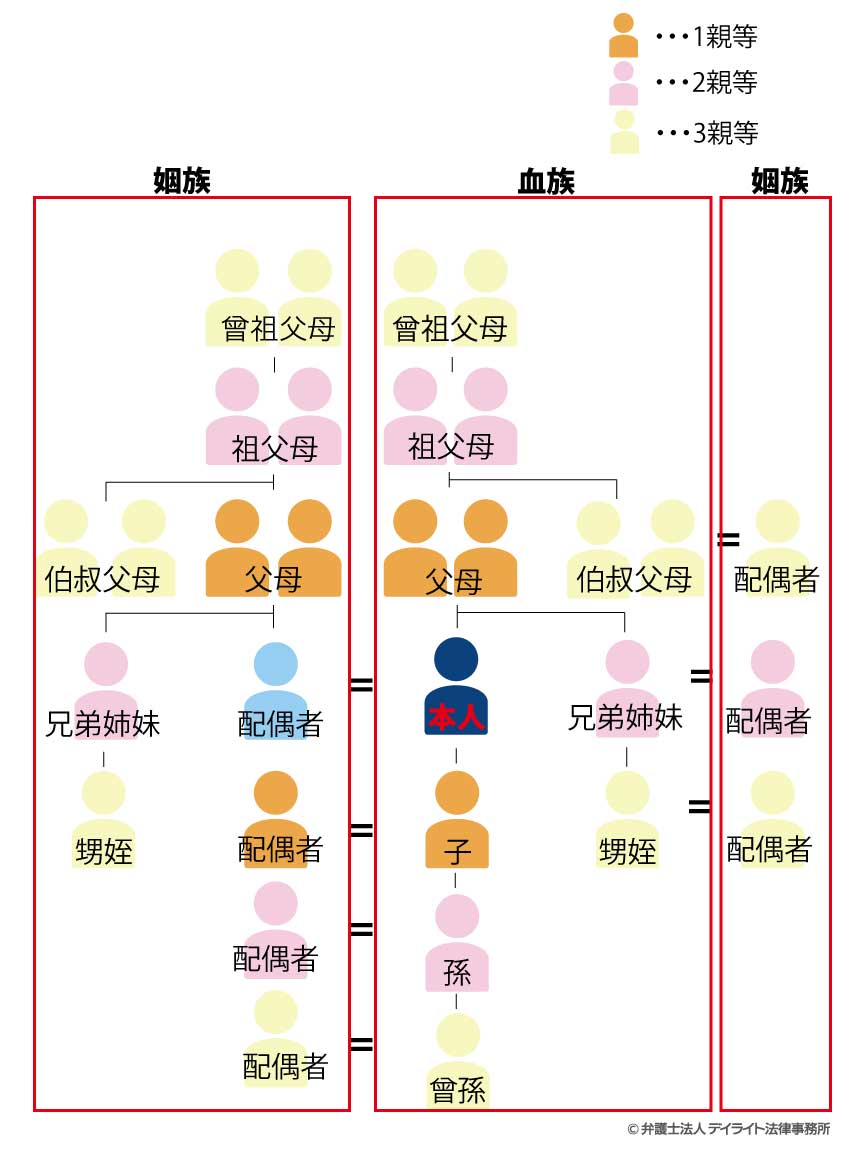
Q1:配偶者の叔父・叔母の葬儀で会社を休む際、慶弔休暇は付与されますか?
A1:企業の就業規則によりますが、原則として付与されないケースが大半です。大企業の一般的な規程では慶弔休暇(忌引休暇)の対象を「一親等内の姻族(配偶者の両親)」まで、あるいは「同居の二親等内の姻族」に限定していることが多く、三親等の姻族は法律上の付与義務もありません。参列する場合は、年次有給休暇を申請するのが一般的な手続きです。
Q2:「いとこ(従兄弟・従姉妹)」は三親等の範囲に入りますか?
A2:含まれません。「いとこ」は四親等です。自分から親(1親等)→祖父母(2親等)→叔父叔母(3親等)→いとこ(4親等)と数えます。「叔父叔母が三親等なのだから、その子どもも近いだろう」という思い込みによる混同が非常に多いため、親戚付き合いの書面作成時には注意が必要です。
Q3:叔父や叔母が亡くなった年、自分の側から喪中はがきを出す必要がありますか?
A3:原則として出す必要はありません。喪中はがき(年賀欠礼状)を送る基準は一般的に「二親等以内の親族(両親、子ども、祖父母、兄弟姉妹)」とされています。ただし、生前にその叔父や叔母と同居していた場合や、自身が喪主を務めた場合、あるいは実親と同等の極めて深い恩義を感じている場合には、三親等であっても喪中とする選択肢がマナー上認められています。
Q4:配偶者自身は何親等として数えればよいのでしょうか?
A4:配偶者には親等の概念がなく、法的には「0親等」または「親等なしの配偶者」という唯一無二の身分として扱われます。親等の計算は generational distance(世代間の距離)を測る仕組みであるため、同格の一身同体として法的に定義される配偶者は親等計算から除外され、配偶者の親族を数える際の同一の基点となります。

