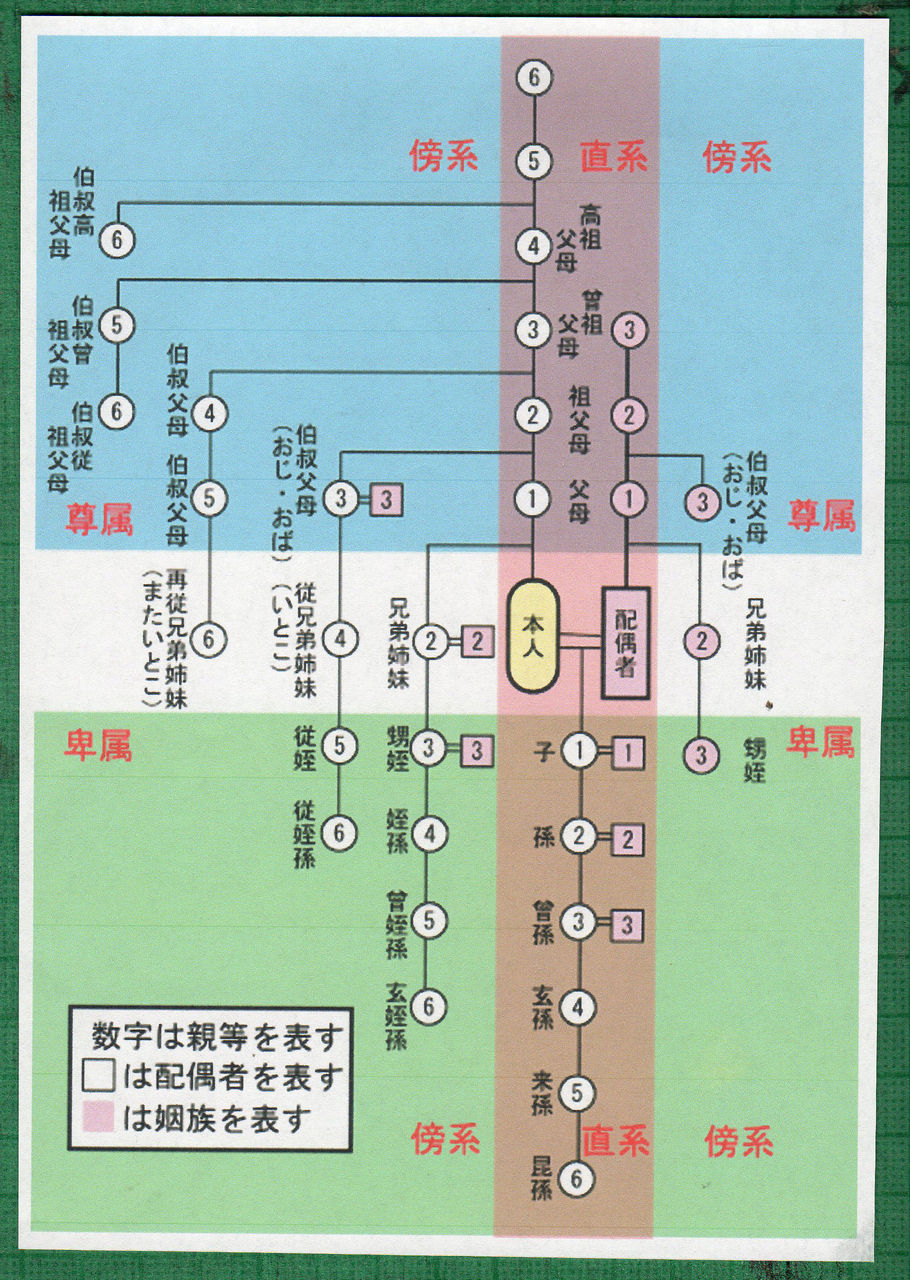
Q1:「やしゃご」と「げんそん」は、日常や公の場でどのように使い分けるのが適切ですか?
A1:どちらを用いても日本語として完全に正解です。親族間の団らんや日常会話では「やしゃご」という和語(訓読み)が親しみやすく一般的です。一方、戸籍・法要の挨拶・法的な手続きや親族関係図の記載など、改まったフォーマルな場では「げんそん」という音読みが用いられる傾向があります。
Q2:玄孫にお年玉やお祝い金を渡す際、税金(贈与税)を心配する必要はありますか?
A2:一般的な社会通念上相当と認められる範囲のお年玉や入学祝い・出産祝いなどの慶弔費であれば、金額にかかわらず贈与税の課税対象にはなりません(相続税法第21条の3)。ただし、一度に数十万円から数百万円といった過度な金銭を渡す場合は、暦年贈与の基礎控除枠(年間110万円)を意識するか、教育資金一括贈与などの非課税特例制度を正しく利用する必要があります。
Q3:玄孫の配偶者や、玄孫の子どもは法的にどんな扱いになりますか?
A3:玄孫の配偶者は「4親等の姻族」となり、民法が定める「3親等内の姻族」の範囲外となるため、法律上の「親族」ではなくなります。また、玄孫の子どもは「来孫(らいそん)」と呼ばれ、5親等の直系卑属となります。来孫も直系卑属であるため、上の世代が全員死亡している場合には代襲相続の権利を有します。
Q4:玄孫が高祖父母の喪主を務めることは可能ですか?
A4:法律上、喪主を務める人物に関する制限はありません。一般的には配偶者や長男・長女などの一親等、あるいは同居していた孫などが務めるのが通例ですが、他の血族が全員他界している、または高齢で儀礼を執り行えない場合など、状況に応じて成人した玄孫が喪主を務めても法式上・宗教上の問題は一切ありません。

