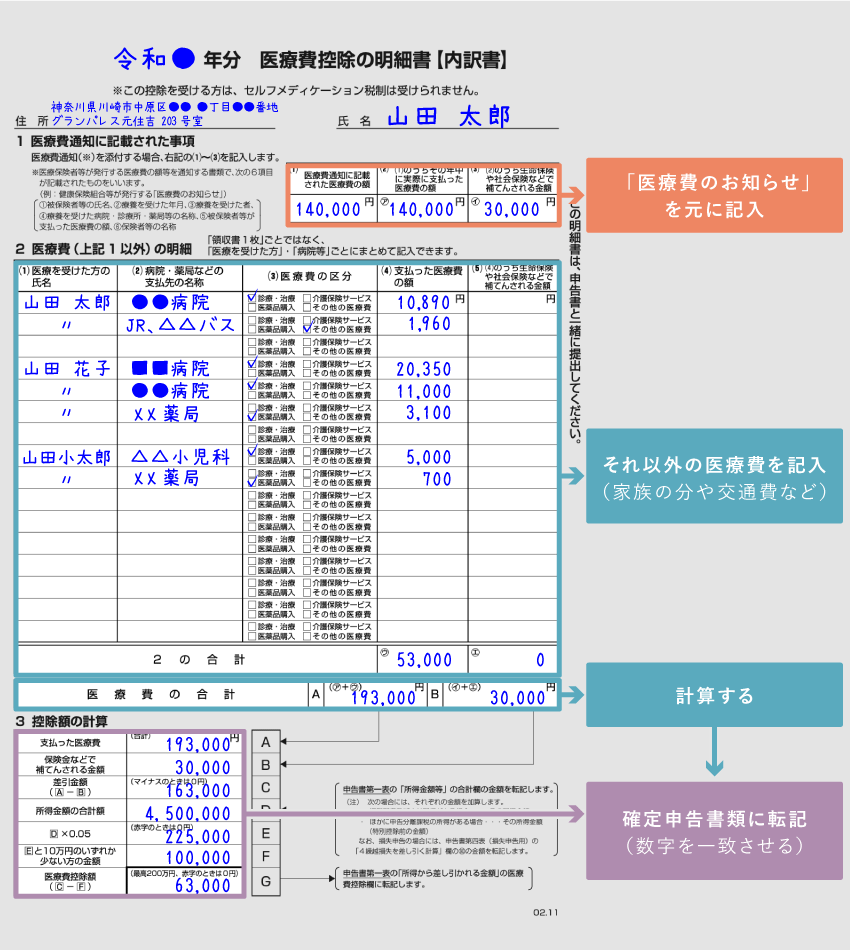
Q1:明細書を作るとき、領収書は1枚ずつ病院ごとに分ける必要がありますか?
A1:領収書を日付順や受診ごとに1枚ずつ細かく記載する必要はありません。医療費通知を利用しない場合でも、「医療を受けた人」ごとに、かつ「病院・診療所・薬局などの受診先ごと」に年間の支払額を合算して1行にまとめて記載することが認められています。
Q2:通院交通費の領収書がない場合、明細書にはどう記載すればいいですか?
A2:電車や路線バスなどの公共交通機関は領収書が発行されないため、利用日、受診した病院名、乗車区間、支払った運賃をエクセルやノート等に記録しておきます。明細書には病院への支払額と交通費を合算して記入するか、支払先欄に「通院交通費(〇〇病院分)」と別枠で記載すれば受理されます。
Q3:マイナポータル連携を使えば、明細書の作成や領収書の保管は一切不要になりますか?
A3:マイナポータル連携によって取り込まれた「医療費通知情報」に該当する費用については、原則として領収書の保管義務は免除されます。しかし、保険適用外の自由診療費用、窓口で全額自己負担した費用、通院交通費、連携データから漏れた直近12月分の医療費などは別途手入力が必要となり、その分の領収書は依然として5年間の自宅保管が必須となります。

